การเปลี่ยนทิศทางล่าสุดของ Vitalik Buterin เกี่ยวกับวิธีการประเมินมูลค่าของ Ethereum อาจทำให้นักลงทุนแบบดั้งเดิมในวอลล์สตรีทรู้สึกสับสน เรื่องราวกำลังเปลี่ยนไปอีกครั้ง และครั้งนี้มันนำ ETH เข้าสู่พื้นที่ที่จุดขายของ Bitcoin ในระบบการเงินแบบดั้งเดิม (TradFi) มีความแข็งแกร่งที่สุด นั่นคือการเป็นเครื่องมือเก็บรักษามูลค่า ซึ่งทำให้เครือข่ายบล็อกเชนสองเครือข่ายที่มีมูลค่าสูงที่สุดต้องแข่งขันกันเพื่อดึงดูดทุนเดียวกัน
Buterin ทำให้การนำเสนอ Ethereum ต่อวอลล์สตรีทซับซ้อนขึ้นเมื่อมุ่งเป้า Bitcoin
เขียนโดย
แชร์
จุดสำคัญ
- ผู้สนับสนุน Ethereum กำลังวางตำแหน่ง ETH เป็นเครื่องมือเก็บรักษามูลค่ามากขึ้นเรื่อยๆ ซึ่งท้าทายโดยตรงต่อเรื่องราว “ทองคำดิจิทัล” ของ Bitcoin
- การเปลี่ยนทิศทางของเรื่องราวเกี่ยวกับ Ethereum จาก “เงินอัลตราซาวด์” ไปสู่ “น้ำมันดิจิทัล” และตอนนี้เป็น “เครื่องมือเก็บรักษามูลค่าที่สามารถโปรแกรมได้” อาจทำให้วอลล์สตรีทสับสนว่า ETH จริงๆ แล้วเป็นตัวแทนของอะไร
- แม้ภายในชุมชน Ethereum เอง ก็ยังไม่มีข้อเห็นพ้องที่ชัดเจนเกี่ยวกับบทบาททางการเงินของ ETH ในขณะที่อุตสาหกรรมนี้ยังขาดคำนิยามที่ได้รับการยอมรับอย่างกว้างขวางว่าอะไรคือปัจจัยที่ทำให้สินทรัพย์หนึ่งกลายเป็นเครื่องมือเก็บรักษามูลค่า
เมื่อต้นสัปดาห์นี้ Vitalik Buterin ผู้ร่วมก่อตั้ง Ethereum ได้กล่าวว่า การประเมินมูลค่า ETH ในฐานะโทเคนที่เผาค่าธรรมเนียม “ไม่เคยแข็งแกร่งอย่างที่ปรากฏ” และว่าควรประเมินมูลค่ามันในฐานะเครื่องมือเก็บรักษามูลค่า (SoV) แทน
ตามคำกล่าวของ Buterin การปรับปรุง Ethereum ให้เป็นเครื่องมือเก็บรักษามูลค่า “สอดคล้องกับหลักการกระจายอำนาจและ CROPS” หรือความต้านทานต่อการเซ็นเซอร์และการควบคุม (censorship and capture resistance), ซอร์สโค้ดเปิด (open source), ความเป็นส่วนตัว (privacy) และความปลอดภัย (security)
เรื่องราวใหม่ของ Ethereum
แม้ว่าเรื่องราว “ETH ในฐานะเครื่องมือเก็บรักษามูลค่า” จะมีมาหลายปีแล้ว แต่การผลักดันให้มันกลายเป็นกระแสหลักในขณะนี้ จะตามมาหลังจากแคมเปญ “ultrasound money” ที่ล้มเหลว และความพยายามก่อนหน้านี้ในการกำหนดกรอบสินทรัพย์นี้ให้เป็น “น้ำมันดิจิทัล” ควบคู่กับ “ทองคำดิจิทัล” ของบิตคอยน์
แม้ว่าการตอบสนองต่อการเปลี่ยนทิศทางนี้จะมีความหลากหลาย แม้แต่ในหมู่ผู้สนับสนุน Ethereum เอง แต่ผู้นำของบริษัทบริหารคลัง ETH กลับยินดีกับการเปลี่ยนแปลงนี้ Tom Lee ประธาน Bitmine ซึ่งบริษัทของเขาถือครอง ETH ประมาณ 6 ล้านเหรียญ ได้เรียกคำกล่าวของ Buterin เกี่ยวกับมูลค่าเก็บรักษาว่า “การเปลี่ยนแปลงครั้งใหญ่” ที่ยืนยันความถูกต้องของกลยุทธ์ของบริษัท โจเซฟ ลูบิน ผู้ควบคุม Consensys และเป็นประธานบริษัท Sharplink ที่จัดการคลัง ETH ได้ชี้ว่า แม้ “ทองคำและ BTC จะเป็นเงินที่มีอำนาจสูงและเป็นที่เก็บมูลค่าที่ยอดเยี่ยม แต่ ETH ไปได้ไกลกว่านั้น”
ในขณะเดียวกัน Etherealize — บริษัทที่ก่อตั้งขึ้นหลังจากที่ Buterin และ Ethereum Foundation มอบเงินสนับสนุนปี 2024 ให้แก่ Vivek Raman ผู้ร่วมก่อตั้ง เพื่อโน้มน้าวผู้บริหารวอลล์สตรีทให้เข้าใจถึงข้อดีของ Ethereum — ได้แชร์โพสต์เกี่ยวกับ ETH ในฐานะเครื่องมือเก็บรักษามูลค่าที่สามารถโปรแกรมได้ Raman ได้รีทวีตโพสต์ของ Buterin แต่ไม่ได้เข้าร่วมการอภิปราย
บริษัทนี้ได้เริ่มนำเสนอแนวคิดเรื่อง “การเก็บรักษามูลค่า” ให้กับวอลล์สตรีทแล้ว ตั้งแต่เดือนมกราคม 2025 บริษัทได้วางตำแหน่ง ETH เป็น “ส่วนเสริมที่หลากหลายต่อ Bitcoin” เนื่องจาก ETH เป็น “การเก็บรักษามูลค่าที่มีกระแสเงินสด” ส่วน Etherealize ยังเปรียบเทียบ ETH กับน้ำมันด้วย ในเดือนเมษายน 2026 Etherealize ได้โต้แย้งโดยพื้นฐานว่า ETH สามารถแทนที่บิตคอยน์ได้ โดยการจับส่วนต่างมูลค่าทางการเงินรวมของทองคำและบิตคอยน์
ดังนั้น หากการเน้นย้ำของ Buterin เกี่ยวกับด้าน “เครื่องมือเก็บรักษามูลค่า” ของ ETH ได้รับการยอมรับอย่างกว้างขวาง วอลล์สตรีทอาจจำเป็นต้องปรับปรุงความเข้าใจเกี่ยวกับสินทรัพย์นี้ให้สอดคล้องกับคำอธิบายของ Buterin หากพวกเขาถูกโน้มน้าวใจ พวกเขาก็อาจต้องประเมินตำแหน่ง BTC ของตนเองใหม่ด้วย
ตัวเลขลดลง
ไม่ว่าในกรณีใดก็ตาม แม้แต่ละการนำเสนอของ Etherealize จะให้คำกล่าวอ้างที่ทะเยอทะยานขึ้นเรื่อยๆ เกี่ยวกับ ETH แต่ราคาได้แตะระดับสูงสุดเป็นประวัติการณ์ชั่วคราวที่ประมาณ $4,946 ในเดือนสิงหาคม 2025 แต่ปัจจุบันซื้อขายอยู่ที่ระดับต่ำกว่าจุดสูงสุดนั้นประมาณ 58%
หากกระแสเงินไหลเข้ากองทุน ETF ของ ETH เป็นตัวชี้วัดความสนใจของวอลล์สตรีทต่ออีเทอร์ในฐานะสินทรัพย์ กระแสเงินดังกล่าว (วัดด้วยดอลลาร์สหรัฐ) ได้มีแนวโน้มลดลงตั้งแต่เดือนตุลาคม 2025 เช่นเดียวกับกระแสเงินไหลเข้ากองทุน ETF ของบิตคอยน์ ในช่วงเวลาเดียวกัน ปริมาณเงินไหลเข้าสะสมใน ETF ของ ETH ลดลง 23% เมื่อเทียบกับการลดลง 12% ของ ETF ของ BTC.
ราคาที่ลดลงของทั้งสองสินทรัพย์ก็ส่งผลต่อปริมาณเงินไหลเข้าดังกล่าวด้วย: ณ เวลาที่เขียนบทความนี้ BTC ลดลง 30% ในช่วงหนึ่งปีที่ผ่านมา ส่วน ETH ลดลง 41%.
Buterin ปฏิเสธข้อโต้แย้งก่อนหน้านี้
วอลล์สตรีทอาจต้องสับสนไม่เพียงเพราะการอัปเดตเรื่องราวอีกครั้ง แต่ยังเพราะเหตุผลที่อยู่เบื้องหลังด้วย Etherealize และ Buterin ดูเหมือนจะถึงข้อสรุปที่คล้ายกันด้วยเหตุผลที่ต่างกันเล็กน้อย
ตัวอย่างเช่น ในขณะที่ Etherealize อ้างว่าการเผาค่าธรรมเนียม (fee burns) ส่งมูลค่าจากทุกกิจกรรมของ Ethereum ไปยัง ETH และว่า ETH “อาจมีแนวโน้มลดค่า” Buterin ปัจจุบันกลับลดความสำคัญของการเผาค่าธรรมเนียมลง เหตุผลของ Buterin ยังทำให้คำตอบของ Etherealize ต่อข้อโต้แย้งที่ John Pfeffer ผู้สนับสนุน Bitcoin ได้ยกขึ้นในปี 2017 อ่อนลงด้วย นั่นคือ การจ่ายผลตอบแทนให้ผู้ถือเหรียญที่เข้าร่วมการสเตกด้วยเหรียญที่ออกใหม่ จะทำให้มูลค่าถูกย้ายจากผู้ถือเหรียญที่ไม่ได้เข้าร่วมการสเตกไปยังผู้ถือเหรียญที่เข้าร่วม
เมื่อต้นปีนี้ Etherealize ได้ปฏิเสธข้อคัดค้านที่ว่าผลตอบแทนจากการสเตกเป็นเพียงการเพิ่มเงินเฟ้อ โดยให้เหตุผลว่าการเผาค่าธรรมเนียมชดเชยการออกเหรียญใหม่ และส่วนสำคัญของผลตอบแทนนั้นมาจากค่าธรรมเนียมการทำธุรกรรม หากการเผาค่าธรรมเนียมยังคงอยู่ในระดับต่ำและค่าธรรมเนียมพิสูจน์ได้ว่าไม่น่าเชื่อถือ ตามที่ Buterin กล่าวในปัจจุบัน ผลตอบแทนจากการสเตกส่วนใหญ่จึงมาจากการออกเหรียญใหม่ ซึ่งยืนยันข้อโต้แย้งของ Pfeffer สิ่งนี้ส่งผลเชิงลบต่อผู้ถือเหรียญที่ไม่ได้เข้าร่วมการสเตก แต่กลับช่วยบริษัทบริหารสินทรัพย์อย่าง Bitmine ซึ่งสเตก ETH ประมาณ 84% ของสินทรัพย์ทั้งหมด ณ วันจันทร์ บริษัทระบุว่าคาดว่าจะได้รับ ETH มูลค่า 309 ล้านดอลลาร์ต่อปี ด้วยอัตราผลตอบแทนปัจจุบัน
นอกจากนี้ Etherealize ยังวิพากษ์วิจารณ์ Bitcoin โดยระบุว่า Bitcoin “เลือกที่จะคงตัว (ossification) เพราะให้ความสำคัญกับความมั่นคงในระยะสั้นมากกว่าความยั่งยืนในระยะยาว” ส่วน Buterin ปัจจุบันก็เรียกร้องให้ Ethereum “คงตัวอย่างน้อยบางส่วน” เช่นกัน เมื่อส่วนหลักของระบบเสร็จสมบูรณ์แล้ว
“การเก็บรักษาค่า” คืออะไร? ไม่มีคำตอบเดียว
ในทั้งสองกรณี ความท้าทายที่ใหญ่ที่สุดสำหรับผู้สนับสนุนแนวคิด “ที่เก็บมูลค่า” ทั้งในค่าย Bitcoin และ Ethereum คือคำว่า “ที่เก็บมูลค่า” ไม่มีคำนิยามที่ได้รับการยอมรับอย่างสากล และสินทรัพย์หลายชนิดที่ถูกมองว่าเป็นที่เก็บมูลค่าได้ล้มเหลวไปแล้ว ตัวอย่างเช่น ไม่มีความเห็นพ้องกันว่าสินทรัพย์ต้องรักษาค่าได้นานเท่าใด หรือสามารถลดลงได้มากเพียงใด จึงยังถือว่าเป็นเครื่องมือเก็บรักษามูลค่าได้อยู่ďš
ďš
ตามคำกล่าวของ Buterin “ตัวชี้วัดแรกและสำคัญที่สุดที่คล้ายกับ SoV” คือ “การอยู่รอด” เขาได้ระบุตัวชี้วัดอื่นๆ ด้วย แต่การอยู่รอดเพียงอย่างเดียวอาจไม่น่าให้กำลังใจมากนักสำหรับผู้ที่ต้องการปกป้องทุนของตนเอง: วงการคริปโตเต็มไปด้วยอัลท์คอยน์ที่ราคาตกกว่า 90% และยังคง “อยู่รอด” มาเป็นเวลาหลายปี
เมื่อมองย้อนกลับไปยังประวัติศาสตร์ วามปุม (wampum) ได้สูญเสียมูลค่าในศตวรรษที่ 17 หลังจากที่ผู้คนค้นพบวิธีผลิตมันด้วยต้นทุนที่ต่ำกว่า เงินยังเผชิญกับปัญหาเช่นกันเมื่อการใช้มันในการผลิตเหรียญถูกระงับ และสหรัฐอเมริกาได้ยกเลิกการใช้เงินเป็นเงินตราในศตวรรษที่ 19 ปัจจุบัน ทั้ง Etherealize และผู้ถือบิตคอยน์บางกลุ่มใช้เงินเป็นตัวอย่างเมื่อพูดคุยเกี่ยวกับสินทรัพย์ที่แข่งขันกัน เนื่องจากทั้งหมดต่างมุ่งหวังที่จะได้รับตำแหน่ง “ทองคำดิจิทัล”
อย่างไรก็ตาม ในทางประวัติศาสตร์ นี่อาจไม่ใช่การเปรียบเทียบที่ดีที่สุด เนื่องจากทองคำเองก็เคยประสบกับการลดลงของมูลค่าสองหลักต่อเนื่องหลายทศวรรษ ในขณะเดียวกัน เนื่องจาก “ทองคำดิจิทัล” ปัจจุบันมักถูกเชื่อมโยงกับบิตคอยน์เป็นหลัก สินทรัพย์นี้จึงเป็นที่รู้จักจากความผันผวนที่รุนแรง แต่กำลังลดลง
การปะทะกันของสองเรื่องราวที่เกือบเหมือนกัน
ดังนั้น หากผู้สนับสนุน Ethereum ที่เสียงดังที่สุดเริ่มผลักดันเรื่องราวว่า “ETH คือ SoV” นี่อาจกลายเป็นการต่อสู้ที่ยากลำบากในการพยายามชนะใจนักลงทุนวอลล์สตรีทแบบดั้งเดิม:
- ความพยายามก่อนหน้านี้ของอีเธอเรียมในการแยกตัวออกจากบิตคอยน์ ดูเหมือนจะล้มเหลวไม่เป็นไปตามที่คาดหวัง
- อีเธอเรียมอาจกำลังก้าวเข้าสู่เรื่องราว “store-of-value” ซึ่งเป็นพื้นที่ที่บิตคอยน์ครองความเป็นผู้นำในหมู่สินทรัพย์คริปโต
- ประมาณครึ่งหนึ่งของข้อโต้แย้งที่ Buterin นำมาอ้างเพื่อสนับสนุน ETH ในฐานะ SoV (ความอยู่รอด, การเปลี่ยนแปลงที่ช้า, การเมืองในโปรโตคอลที่น้อย, การเก็บรักษาด้วยตนเองที่ง่าย, และการรันโหนดบนฮาร์ดแวร์ระดับกลาง) ล้วนถูกนำมาใช้กับ BTC แล้ว
- แม้ว่าทั้งฝ่าย Ethereum และ Bitcoin จะยังคงปรับเปลี่ยนจุดขายเพื่อดึงดูดนักลงทุนอยู่เสมอ แต่เรื่องราว SoV ของ Bitcoin ก็ยังคงครองตำแหน่งหลัก
ความพยายามอีกครั้งในการปรับปรุงเรื่องราวของ Bitcoin
ผู้นำทางความคิดบางคนในชุมชน Ethereum กำลังอ้างว่า บล็อกเชนนี้มีประโยชน์หลักทั้งหมดของ Bitcoin และยังเพิ่มคุณสมบัติพิเศษเพิ่มเติมเข้ามาด้วย ตัวอย่างเช่น การอัปเดตกรอบแนวคิดของ Buterin ได้อธิบาย ETH ว่าเป็น “ที่เก็บมูลค่าที่สามารถโปรแกรมได้” ซึ่งสะท้อนถึงแคมเปญ “ultrasound money” ที่เคยยืมเรื่องราว “sound money” ของ Bitcoin มาใช้ และพยายามพิสูจน์ว่า ETH เป็นเงินที่ดีกว่า แต่ไม่ประสบความสำเร็จ
แม้กระทั่งหนึ่งในผู้มีอิทธิพลชั้นนำของ Ethereum อย่าง David Hoffman ผู้ร่วมก่อตั้ง Bankless ก็ได้ขาย ETH ทั้งหมดของเขาในเดือนพฤษภาคม 2026 เขาเขียนว่าทฤษฎี “ETH คือเงิน” ได้ดำเนินไปจนครบวงจรแล้ว ไม่ใช่ล้มเหลว และเขายังคงมองในแง่ดีต่อเครือข่ายนี้ แต่ชี้ว่าเขาคิดว่า “ความสำเร็จนั้นจะมีเพียงส่วนน้อยเท่านั้นที่สะท้อนออกมาในราคา ETH”
เมื่อตอบสนองต่อโพสต์ของ Buterin Hoffman กล่าวว่า: “ช่วงเวลาของเรื่องทั้งหมดนี้ทำให้รู้สึกเหมือนว่ามันมาจากจุดที่อ่อนแอ ไม่ใช่จุดที่แข็งแกร่ง” ในกระทู้เดียวกัน เขายังเสริมว่า: “ความคิดของผมคือ จักรวาล/[context]/สภาพแวดล้อมที่เราอาศัยอยู่ไม่เหมาะสมที่จะให้ ETH ในฐานะสินทรัพย์เจริญเติบโตได้”
เขายังเสริมด้วยมุมมองที่มองในแง่ดีมากขึ้นว่า: “ทางที่ดีที่สุดของ Ethereum [is] ข้างหน้า หากคุณกำลังผ่านนรก ก็เดินต่อไปเถอะ”
เรียบง่ายขึ้น แต่ซับซ้อนยิ่งขึ้น
ด้านหนึ่ง ข้อเสนอของ Buterin ที่ให้ประเมินค่า ETH ในฐานะ SoV ทำให้การนำเสนอเรื่องนี้ง่ายขึ้นและชัดเจนขึ้น อย่างไรก็ตาม บริบท — ความคล้ายคลึงกับบิตคอยน์และการเปลี่ยนแปลงเรื่องราวอย่างต่อเนื่อง — อาจทำให้เรื่องนี้ซับซ้อนขึ้นได้
ในขณะนี้ บิตคอยน์ดูเหมือนจะยังคงครองตำแหน่ง SoV ในหมู่สินทรัพย์คริปโตสำหรับนักลงทุนส่วนใหญ่ มีเพียงส่วนน้อยเท่านั้นที่อาจศึกษาแต่ละเครือข่ายอย่างละเอียด เพื่อพยายามเข้าใจว่าเครือข่ายเหล่านั้นกระจายอำนาจได้จริงเพียงใด เตรียมพร้อมสำหรับเข้ารหัสหลังยุคควอนตัมได้ดีเพียงใด เครือข่ายใดมีโมเดลความปลอดภัยที่ดีกว่า ความแตกต่างทางเทคนิคและความสามารถ ความท้าทายในการนำไปใช้จริง รวมถึงการพัฒนาที่กำลังดำเนินการอยู่สำหรับทั้งสองระบบนิเวศ
ดังที่ประวัติศาสตร์ได้แสดงให้เห็น ไม่มีความเห็นพ้องต้องกันในระดับสากลเกี่ยวกับประเด็นใด ๆ เหล่านี้เลย ซึ่งทำให้นักลงทุนต้องพึ่งพาความเชื่อส่วนตัวของตนเอง แทนที่จะมีข้อโต้แย้งที่ปฏิเสธไม่ได้สำหรับการลงทุนในสินทรัพย์ใดสินทรัพย์หนึ่ง
3x SoV vs. 5.7x SoV
ในบทความของเขาเมื่อเดือนธันวาคม 2017 ที่มีชื่อว่า “An (Institutional) Investor’s Take on Cryptoassets,” John Pfeffer ได้โต้แย้งว่า “มีความเป็นไปได้ว่า ETH จะแทนที่ bitcoin และกลายเป็นเครื่องมือเก็บรักษามูลค่าที่ไม่ขึ้นกับรัฐที่มีบทบาทหลัก เพียงเพราะคุณสมบัติในการเก็บรักษามูลค่าที่บริสุทธิ์” แต่ “ผู้สังเกตการณ์ที่เป็นกลางจะให้โอกาสที่ bitcoin จะกลายเป็นเครื่องมือเก็บรักษามูลค่าดังกล่าวสูงกว่า ETH อย่างมีนัยสำคัญ”
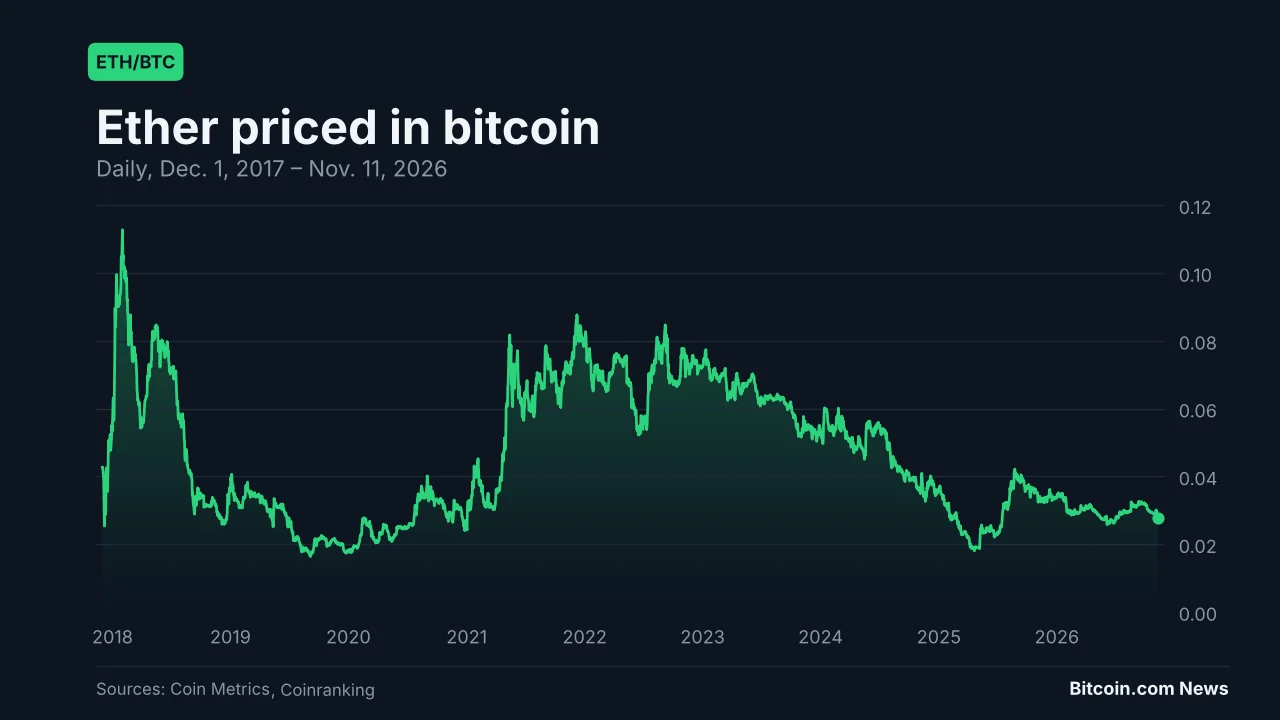
ปัจจุบัน หลังจากผ่านไป 9 ปี BTC ได้รักษาและเพิ่มมูลค่าได้ดีกว่า ETH เมื่อพิจารณาจากราคาที่ Pfeffer อ้างอิงในบทความ—ประมาณ $13,000 ต่อ bitcoin และ $700 ต่อ ether—bitcoin เพิ่มขึ้นประมาณ 5.7 เท่า ในขณะที่ ether เพิ่มขึ้นน้อยกว่า 3 เท่า ในทั้งสองกรณี การเล่าเรื่องยังคงดำเนินต่อไป
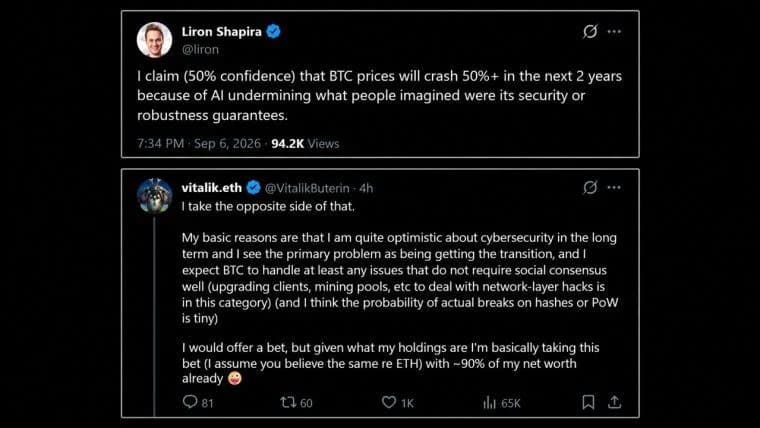
Vitalik Buterin กล่าวว่าเขากำลังยืนอยู่ “ฝั่งตรงข้าม” กับการคาดการณ์ของ Liron Shapira ที่ว่า AI จะกดราคา Bitcoin ลง 50% ภายในสองปี โดยเดิมพันด้วยทรัพย์สินสุทธิของเขา 90%
อ่านตอนนี้: วิตาลิกแห่ง Ethereum เดิมพัน 90% ของมูลค่าสุทธิของเขา ว่าจะสวนทางกับการที่ AI จะทำให้บิตคอยน์ร่วงหนัก

บทความนี้แปลจากภาษาอังกฤษโดยใช้ AI เวอร์ชันภาษาอังกฤษต้นฉบับเป็นแหล่งข้อมูลที่เชื่อถือได้ การแปลอัตโนมัติอาจมีความไม่ถูกต้อง โดยเฉพาะอย่างยิ่งในคำศัพท์ทางกฎหมายและข้อบังคับ
เกี่ยวกับผู้เขียน
เขียนโดยLinas KmieliauskasAuthor, manager
ลินาส คมิเลียอุสกาส เป็นผู้เชี่ยวชาญด้านสื่อข่าวที่คร่ำหวอดในวงการ โดยมีประสบการณ์มากกว่า 25 ปี เขาเคยทำงานทั้งในฐานะผู้สื่อข่าวและบรรณาธิการบริหารให้กับสำนักข่าวหลากหลายแห่งทั้งในลิทัวเนียและนานาชาติ นับตั้งแต่ร่วมก่อตั้ง Cryptonews.com ในปี 2017 — ซึ่งเป็นบทบาทที่เขาดำรงอยู่จนกระทั่งออกจากตำแหน่งในปี 2022 — จุดเน้นด้านอาชีพของเขาได้มุ่งไปที่บิตคอยน์และอุตสาหกรรมคริปโตแอสเซ็ตในวงกว้าง