Bitcoins nuvarande uppgångscykel kan leda till avkastningar på tre till fem gånger insatsen, följt av en mildare nedgång, enligt Cryptoquants grundare och VD. Hans prognos kopplar samman mindre marknadsextremer med ett växande institutionellt ägande och en större kapitalbas.
Bitcoin kan ge en avkastning på 3–5 gånger under denna cykel när volatiliteten avtar
SKRIVEN AV

DELA
Huvudpunkter
- Cryptoquants VD förväntar sig en mindre uppgång för Bitcoin och en mildare nedgång.
- Hans analys pekar på bättre lönsamhet för innehavarna och nytt kapital.
- Institutionellt ägande kan omforma bitcoins historiska priscykler.
Bitcoins avkastningspotential medför en annan avvägning
Bitcoininvesterare kan komma att möta mindre vinstmöjligheter under konjunkturcykeln samt mindre förluster i takt med att det institutionella ägandet ökar, enligt Ki Young Ju, grundare och VD för Cryptoquant, en analysplattform för kryptovalutor. I sin prognos för bitcoins konjunkturcykel den 22 september på X hävdade han att en större marknad minskar de extrema svängningarna som förknippades med tidigare spekulationsboomar.
Ju sade:
”Jag förväntar mig att denna bitcoin-haussecykel ska ge en avkastning på 3–5 gånger snarare än ännu en parabolisk uppgång på över 10 gånger, följd av en mildare björnmarknad.”
”När bitcoinmarknaden var mindre och dominerades av småinvesterare drev spekulativt kapital på explosiva uppgångar och krascher på 80 procent. Idag dämpar en mycket större marknad och ett växande institutionellt ägande båda dessa ytterligheter. Samma krafter som begränsar uppgången mildrar också nedgången”, förklarade han.
Jus prognos stämmer överens med Fidelity Digital Assets historiska analys, som dokumenterade bitcoins minskande volatilitet i maj 2024. Finansjätten förklarade att kapital som strömmar in på en större marknad bör ha en mindre inverkan på priset. Deras forskning dokumenterade en minskande volatilitet över tid, samtidigt som man skiljde mellan historiska korrelationer och bevis för att ett visst prisutfall nödvändigtvis måste följa.
Innehavarnas lönsamhet stöder Jus prognos
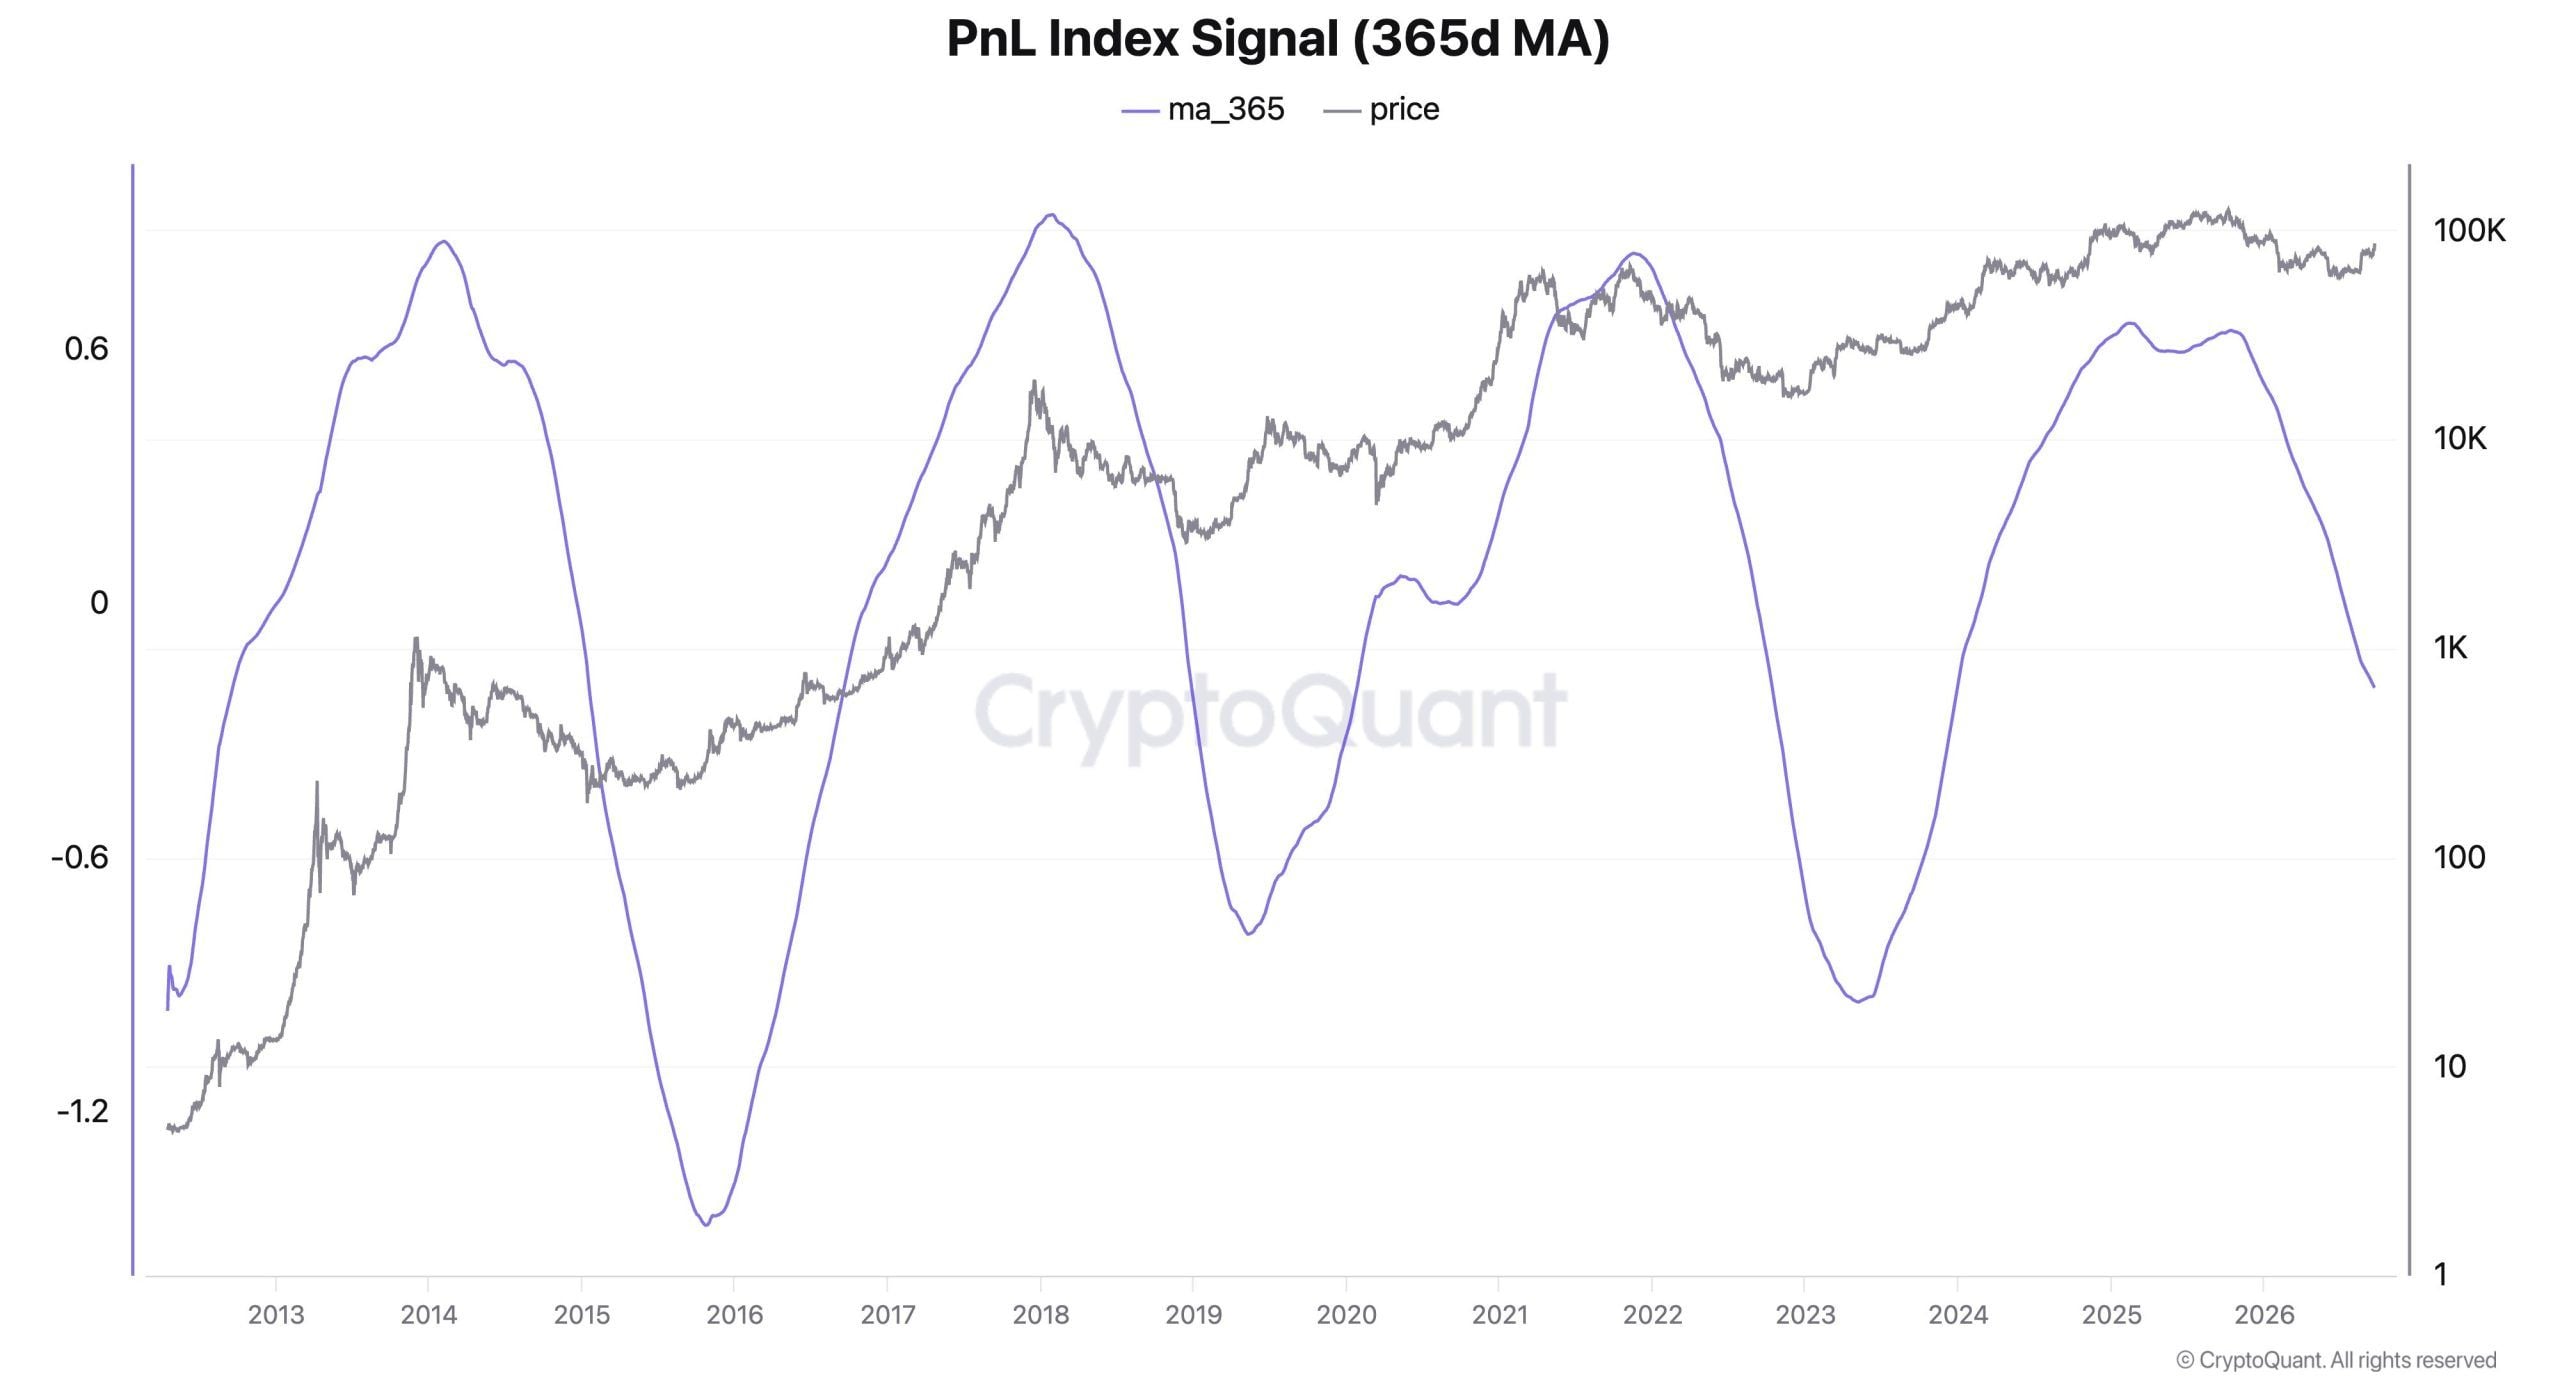
Jus bedömning bygger på ett lönsamhetsindex som enligt honom visar mindre extrema toppar och allt mer motståndskraftiga bottennivåer i konjunkturcykeln. Vinst- och förlustindexet, eller PnL-indexet, mäter den sammanlagda lönsamheten för innehavarna. Han lyfte också fram en begynnande vändning i dess 365-dagars glidande medelvärde, ett mått som rör sig långsammare och som utjämnar kortsiktiga fluktuationer och vanligtvis reagerar först efter att marknadsförhållandena har börjat förändras.
Diagrammet jämför bitcoins pris (i grått) med indexets 365-dagars glidande medelvärde (i lila). De senaste lönsamhetstopparna är lägre än tidigare cykeltoppar, vilket stöder Jus argument att marknadens extremvärden håller på att dämpas. Den lila linjen ligger dock fortfarande under noll och fortsätter att sjunka vid diagrammets högra kant.
Analytikern rapporterade att bitcoin låg kvar över innehavarnas genomsnittliga kostnadsbas på kedjan även vid denna cykels bottennivåer. Han hänvisade till förhållandet mellan marknadsvärde och realiserat värde, som jämför marknadsvärdet med en värdering baserad på myntens senaste rörelser på kedjan, och som låg kvar över ett. Enligt hans tolkning tog vissa investerare förluster medan innehavarna som helhet fortfarande låg över sin uppskattade anskaffningskostnad.
Bitcoins historiskt låga volatilitet är enligt Glassnode närmare kopplad till utbudet från långsiktiga innehavare än till marknadens storlek. I en analys från den 8 september identifierades utbudet från långsiktiga innehavare som den starkaste förklarande variabeln bland de som undersöktes, och stod för nästan 19 % av variansen i den trendjusterade volatiliteten. Marknadsvärdet förklarade cirka 3 %, vilket visar att marknadsstorleken i sig inte ger en fullständig förklaring till prisstabiliteten.
Institutionell efterfrågan kan omforma Bitcoins cykler
Ju identifierade en stigande realiserad kapitalisering, ett upphörande av försäljningen från långvariga stora innehavare samt betydande hausseartade terminspositioner som stödjande signaler. Han tolkade den stigande realiserade kapitaliseringen som nytt kapital som strömmar in på marknaden och rapporterade att stora terminshandlare byggde upp långa positioner nära botten.
Hans senaste argument följer på en tidigare prognos om att internationell institutionell efterfrågan och tillgång till ETF:er skulle kunna forma toppen av bitcoins konjunkturcykel. I augusti lyfte Ju fram marknader där den reglerade tillgången till investeringar fortfarande var begränsad. Han förväntade sig en bredare tillgång till fonder, djupare likviditet för stablecoins och en finansiell infrastruktur som använder tokeniserade tillgångar för att stödja deltagande utanför USA.
Aktuella plånboksdata ger en annan bild av ägarförändringarna, där två grupper av mindre innehavare minskade med 69 494 adresser innan bitcoins återhämtning över 85 000 dollar. Santiment kopplade nedgången i juli–augusti till kapitulation. Dessa siffror beskriver förändringar i kategorierna för adresssaldon, snarare än att fastställa att ett motsvarande antal enskilda investerare lämnade bitcoin.
Ju kommenterade:
”Att ge upp den 10-faldiga parabolen innebär också att ge upp kraschen på 80 %, och det är precis det som lockar tålmodigt kapital med långsiktigt perspektiv istället för spekulativt kapital.”
Lägre volatilitet – hastigheten och omfattningen av prisförändringar – är centralt i Jus långsiktiga argument om acceptans. Hans bredare tes sträcker sig bortom avkastning: större stabilitet skulle i slutändan kunna göra bitcoin mer praktiskt att använda som betalningsmedel.

Den här artikeln har översatts från engelska med hjälp av AI. Den engelska originalversionen är den auktoritativa källan; automatiska översättningar kan innehålla felaktigheter, särskilt i juridisk och regulatorisk terminologi.