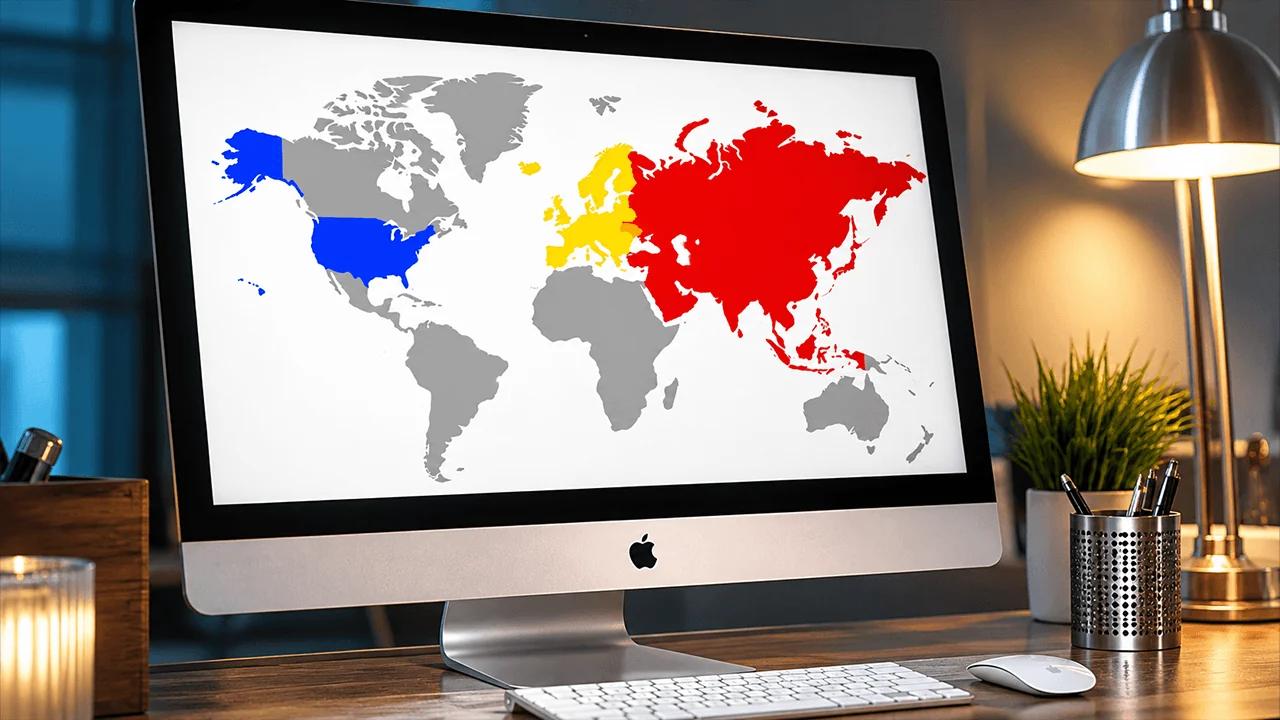
Cea mai mare competiție din Web3 a depășit de mult rivalitatea dintre platformele de tranzacționare sau lanțurile de bloc individuale. Ceea ce observăm acum este o competiție între jurisdicții. Țările care reușesc să ofere industriei cele mai bune condiții nu numai că vor genera noi venituri fiscale, ci vor atrage și capital, tehnologie și talente — și vor dobândi puterea de a modela regulile viitorului financiar. Așadar, care model de reglementare pare cel mai competitiv?
UE, Asia sau SUA: cine câștigă cursa reglementării criptomonedelor?
SCRIS DE

DISTRIBUIE
Următorul editorial de opinie a fost scris de Volodymyr Nosov, fondator și președinte al WhiteBIT Group.
Europa: avantajul pionieratului
Europa a făcut ceea ce nicio altă piață majoră nu a îndrăznit încă să facă. A fost prima care a reunit regulile fragmentate sub un singur cadru de reglementare — Markets in Crypto-Assets (MiCA). Crearea unei arhitecturi juridice unificate pentru 27 de țări simultan este fără precedent, iar tocmai aici rezidă principalul avantaj al MiCA — în așa-numitul „pașaport UE”. Companiile din domeniul criptomonedelor obțin o licență într-o țară din UE și au acces automat la toate țările europene.
Cadrul stabilește regulile de joc pentru guvernanța corporativă, protecția clienților, custodia activelor, reziliența operațională, divulgarea informațiilor și alte aspecte fundamentale. Această abordare permite întreprinderilor să-și planifice investițiile strategice pentru anii următori cu mai multă încredere.
Apariția unui cadru de reglementare clar este importantă și pentru actorii instituționali. La urma urmei, este mult mai ușor pentru marile bănci, administratorii de active sau giganții din domeniul fintech să integreze infrastructura Web3 atunci când contrapartea lor operează în conformitate cu reguli transparente.
Are MiCA dezavantaje? Desigur, iar primul dintre acestea este costul ridicat al conformității cu reglementările. În calitate de fondator al unei platforme de criptomonede care a trecut prin acest proces, pot afirma din proprie experiență că pregătirea pentru MiCA necesită investiții semnificative. Nu este vorba doar de formalitățile legale. O companie trebuie să construiască o platformă complet reglementată: să îndeplinească un set cuprinzător de cerințe de infrastructură, organizaționale și financiare; să formeze o echipă; să angajeze furnizorii de servicii adecvați; și să asigure nivelul necesar de securitate cibernetică și reziliență operațională, inclusiv conformitatea cu cerințele DORA.
Această barieră la intrare schimbă structura pieței. Companiile mari sunt mai bine poziționate pentru a absorbi aceste costuri, în timp ce actorii mai mici trebuie să caute parteneri, să ia în considerare fuziunile sau să-și regândească planurile de operare în UE.
A doua provocare este așa-numitul „forum shopping” în materie de reglementare. Licențele sunt eliberate de autoritățile naționale de reglementare ale fiecărei țări, dar sunt valabile în toată Europa.
Diferențele dintre practicile de supraveghere pot încuraja unii actori să caute jurisdicții cu o abordare mai puțin strictă. De aceea, la Bruxelles se discută deja modalități de consolidare a rolului direct al ESMA (Autoritatea Europeană pentru Valori Mobiliare și Piețe) în supravegherea marilor grupuri transfrontaliere din domeniul criptomonedelor.
Și, în cele din urmă, există factorul vitezei. Standardele de reglementare ridicate din UE protejează consumatorii și consolidează încrederea în piață. În același timp, o arhitectură de reglementare complexă poate încetini Europa tocmai în momentul în care SUA și Asia prind avânt.
SUA: cea mai mare piață de capital și fluctuații de reglementare
Nicio jurisdicție nu poate concura cu SUA în ceea ce privește amploarea sistemului său financiar, în special volumul fondurilor instituționale și al capitalului de risc, precum și soliditatea infrastructurii sale de piață. Wall Street, cele mai mari fonduri speculative din lume, giganții tehnologici și rolul global al dolarului fac deja parte din același ecosistem.
Din punct de vedere istoric, principala slăbiciune a SUA a fost fragmentarea autorității de reglementare între agențiile federale și statele individuale. Și acesta este cel mai mare paradox al sistemului american. Țara care atrage capital la cea mai mare scară nu a creat încă un cadru unic și clar pentru piața sa de criptomonede.
Ca urmare, companiile din domeniul criptomonedelor din SUA sunt în prezent nevoite să își desfășoare activitatea respectând simultan mai multe niveluri de reglementare. Bursele pot fi supuse simultan cerințelor federale privind combaterea spălării banilor, pot avea nevoie de licențe separate de transfer de bani în statele în care își desfășoară activitatea și, în funcție de activele și produsele lor, trebuie să respecte, de asemenea, cerințele SEC privind valorile mobiliare și cerințele CFTC privind instrumentele derivate pe mărfuri și anumite produse digitale. Ca urmare, costurile juridice și de conformitate sunt pur și simplu enorme, iar raportarea fiscală necesită, de asemenea, resurse substanțiale.
Desigur, SUA doresc să simplifice legislația privind structura pieței și încearcă de ceva timp să o finalizeze. Însă Legea CLARITY, menită să împartă definitiv responsabilitățile între autoritățile de reglementare, se află deja în Senat de aproape șase luni. Votul final a fost amânat încă o dată din cauza conflictelor de interese dintre bănci și companiile din domeniul criptomonedelor, precum și a activităților de lobby politic, pentru care industria a cheltuit deja peste 225 de milioane de dolari, potrivit Financial Times.
Cu toate acestea, au existat și schimbări pozitive în mediul de reglementare din SUA. În special, Legea privind stablecoin-urile (Legea GENIUS) a fost adoptată anul trecut, aducând tranzacționarea cu stablecoin-uri la nivelul strategiei financiare naționale. Evoluția cadrului de reglementare a fost, de asemenea, influențată în mod semnificativ de interesul activ și de investițiile în tehnologia blockchain și tokenizare din partea unor giganți financiari precum JPMorgan, BlackRock și Nasdaq. Percepția asupra Web3 pe Wall Street s-a transformat, de asemenea: astăzi, acesta nu mai este o industrie separată, ci un strat tehnologic care acoperă întregul sistem financiar.
Prin urmare, incertitudinea juridică este cea care descurajează multe companii din domeniul criptomonedelor să intre pe piața americană. Și, deși capitalul instituțional continuă să curgă prin ETF-urile spot, lansarea unui nou proiect de criptomonede de la zero pe piața americană pare încă a fi ca și cum ai merge pe gheață subțire.
Asia și Orientul Mijlociu: cursa dintre centrele tehnologice
În prezent, nu există un „regim asiatic” unic. Însă jurisdicțiile individuale construiesc centre financiare dinamice și se dezvoltă rapid pentru a atrage capitalul global din domeniul Web3.
Singapore, de exemplu, s-a concentrat pe calitatea reglementării și pe un nivel ridicat de încredere instituțională. Autoritatea sa de reglementare locală, MAS, care îndeplinește și rolul de bancă centrală a țării, a construit un sistem de reglementare clar, deși strict, pentru tokenurile de plată digitale (DPT), cu cerințe ridicate în materie de conformitate și gestionare a riscurilor tehnologice. În același timp, jurisdicția oferă o cotă competitivă de impozitare a societăților de 17%. Combinat cu infrastructura sa financiară avansată, acest lucru face din Singapore unul dintre cele mai atractive centre asiatice pentru sediile regionale ale companiilor din domeniul criptomonedelor, infrastructura B2B și serviciile de custodie a activelor digitale.
În apropiere, Hong Kongul recâștigă teren în mod activ. Prin regimul cuprinzător de acordare a licențelor al SFC și noua legislație privind monedele stabile, acesta construiește un ecosistem reglementat de active digitale și își consolidează rolul tradițional de punte financiară între China și piețele globale. Impozitarea competitivă rămâne un avantaj suplimentar: pentru corporații, cota de impozitare aplicabilă primelor 2 milioane HK$ (aproximativ 255.000 $) din profiturile impozabile poate fi de 8,25%, în timp ce profiturile care depășesc acest prag sunt impozitate cu 16,5%. Cu toate acestea, poziția unică a Hong Kongului în raport cu China continentală nu trebuie neglijată, deoarece aceasta adaugă un element de incertitudine geopolitică jurisdicției.
Al treilea centru asiatic de criptomonede care merită atenție este Dubai, din Orientul Mijlociu. De cinci ani încoace, acesta găzduiește prima autoritate de reglementare independentă din lume, VARA. În loc de un set unic și universal de cerințe, Dubaiul a ales un model în care regulile sunt adaptate tipurilor specifice de activitate — de la tranzacționarea pe burse și serviciile de custodie până la împrumuturi, gestionarea activelor și staking. Acest lucru nu înseamnă o reglementare slabă. Dimpotrivă, cerințele privind conformitatea, tehnologia și gestionarea riscurilor rămân ridicate, dar arhitectura de reglementare în sine este mult mai bine adaptată la natura specifică a afacerilor din domeniul criptomonedelor.
Un alt avantaj al Dubaiului îl reprezintă mediul fiscal favorabil. Emiratele Arabe Unite nu au un impozit federal pe venitul personal, în timp ce impozitarea competitivă a societăților comerciale face ca această jurisdicție să fie deosebit de atractivă pentru companiile din domeniul criptomonedelor, antreprenori, investitori și talente din domeniul tehnologic.
Asia și Orientul Mijlociu oferă pieței ceea ce lipsește în prezent Occidentului — rapiditate în luarea deciziilor și disponibilitatea autorităților de reglementare de a se adapta la realitățile de afaceri. În același timp, aceste centre dinamice au un dezavantaj: fragmentarea. Ele sunt „insule” de reglementare separate, ceea ce înseamnă că extinderea în Asia necesită obținerea unui set de licențe locale.
Unde ar trebui întreprinderile să caute un avantaj?
Este puțin probabil ca autoritățile de reglementare să poată crea reguli universale pentru fiecare tip de afacere.
Pentru o platformă mare de tranzacționare a criptomonedelor axată pe piața de retail, UE oferă în prezent unul dintre cele mai solide modele. Deși MiCA necesită investiții semnificative în conformitate, aceasta oferă acces la 27 de piețe prospere.
Pentru întreprinderile instituționale, SUA oferă, în mod firesc, cel mai mare potențial datorită bazei sale enorme de capital și integrării active a criptomonedelor în sistemul financiar tradițional. Dacă obiectivul este stabilirea unei baze instituționale în Asia, Singapore se află într-o ligă proprie datorită previzibilității reglementării și unei infrastructuri bancare solide.
Ceea ce este clar este că era căutării celor mai permisive reguli s-a încheiat — acum, competiția se concentrează pe calitatea reglementării. În opinia mea, jurisdicțiile care vor câștiga sunt cele care oferă întreprinderilor acces la capital și previzibilitate, protejează consumatorii, dar nu împiedică inovarea.
Pe măsură ce traderii de bitcoin se pregătesc pentru un eveniment programat după altul, datele sugerează că nu există motive majore de îngrijorare, cu excepția cazului în care tranzacționezi pe graficele BTC de un minut.
Citește acum: Calendar volatilității Bitcoin: date importante și mituri

Acest articol a fost tradus din limba engleză cu ajutorul inteligenței artificiale. Versiunea originală în limba engleză este sursa autoritară; traducerile automate pot conține inexactități, în special în terminologia juridică și de reglementare.
Despre autor
SCRIS DEVolodymyr Nosov
Volodymyr Nosov este Fondatorul și Președintele WhiteBIT Group, un ecosistem global blockchain care deservește peste 35 de milioane de utilizatori.