21Shares a fundamentat argumentele în favoarea investiției în XRP pe baza clarității cadrului de reglementare, a accesului instituțional, a utilității măsurabile și a ofertei fixe. Administratorul de active a avertizat, de asemenea, că adoptarea tot mai largă a XRP Ledger s-ar putea să nu se traducă direct într-o cerere susținută pentru token.
21Shares își construiește argumentele în favoarea XRP pe baza utilității, a ETF-urilor și a ofertei fixe
SCRIS DE

DISTRIBUIE
Concluzii cheie
- 21Shares afirmă că perspectivele XRP se bazează pe patru piloni ai pieței.
- ETF-urile spot pe XRP din SUA au atras intrări nete de peste 1,70 miliarde de dolari.
- Creșterea rețelei s-ar putea să nu genereze o cerere susținută pentru XRP.
Claritatea reglementării stă la baza tezei 21Shares privind XRP
Investitorii în XRP dispun acum de un cadru format din patru elemente pentru evaluarea perspectivelor activului, după ce administratorul de active criptografice 21Shares a publicat un nou studiu de caz privind investițiile. Strategul de investiții al firmei, Maximiliaan Michielsen, a identificat claritatea reglementării, accesul instituțional, utilitatea măsurabilă și oferta fixă ca fiind pilonii, valoarea potențială depinzând de extinderea la scară mai mare a decontărilor prin blockchain.
Certitudinea reglementară ancorează cadrul după ce, în august 2025, s-au încheiat aproape cinci ani de litigii între Ripple Labs și Comisia pentru Valori Mobiliare și Burse (SEC). Respingerea în bloc de către SEC a apelurilor a menținut în vigoare hotărârea definitivă a tribunalului districtual, inclusiv o sancțiune civilă de 125 de milioane de dolari și o ordonanță care interzice companiei Ripple să încalce dispozițiile privind înregistrarea din Legea privind valorile mobiliare din 1933.
Firma și-a sintetizat întrebarea centrală într-o postare din 11 septembrie pe X, scriind:
„Fiecare activ digital are nevoie de două lucruri: un motiv pentru a exista și un motiv pentru a se aprecia.”
Aceasta a prezentat disputa juridică ca fiind rezolvată, tratând în același timp ceilalți trei piloni ca evoluții care rămân în curs de desfășurare.
ETF-urile XRP extind accesul pe măsură ce pozițiile instituționale se schimbă
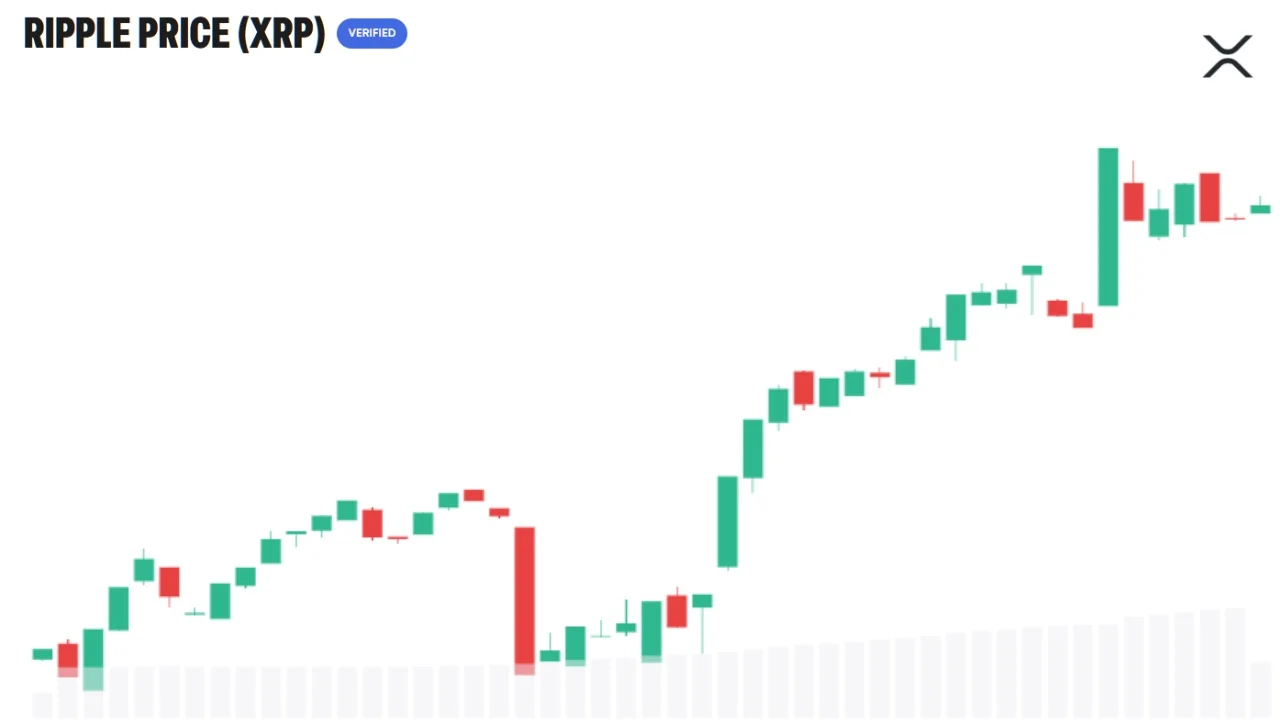
21Shares numără șapte fonduri tranzacționate la bursă (ETF-uri) spot pe XRP din SUA care au început tranzacționarea începând cu noiembrie 2025, deși XRPR al REX-Osprey a fost lansat pe 18 septembrie 2025, fiind primul ETF listat în SUA care oferă expunere spot la XRP. Analiza arată că produsele au atras 1,3 miliarde de dolari în prima lună și au înregistrat o serie de intrări de capital timp de 55 de zile consecutive. Date mai recente indică intrări nete cumulate de 1,68 miliarde de dolari până la 4 septembrie, iar totalul a depășit 1,70 miliarde de dolari până la 9 septembrie, în ciuda evoluțiilor zilnice inegale.
Cererea instituțională a oscilat în ambele direcții, confirmând interpretarea prudentă a 21Shares privind adoptarea ETF-urilor. Goldman Sachs deținea o expunere declarată de 153,8 milioane de dolari la sfârșitul anului 2025, înainte de a se retrage în primul trimestru. Banca a revenit până la 30 iunie, când Goldman a condus clasamentul deținătorilor declarați de ETF-uri spot pe XRP, cu 87,45 milioane de dolari din totalul de 183,5 milioane de dolari monitorizat.
Pozițiile din Formularul 13F dezvăluie titlurile eligibile deținute de marii administratori de investiții, mai degrabă decât XRP deținut direct în registru. Aceste dețineri pot susține activități de market making, arbitraj, acoperire de risc sau alocare pe termen lung. În consecință, o deținere mai largă a ETF-urilor extinde accesul reglementat fără a stabili motivul pentru care fiecare instituție deține acțiunile sau cât timp pot rămâne aceste poziții.
Utilitatea XRPL și oferta fixă se confruntă cu un test de captare a valorii
Activitatea rețelei constituie al treilea pilon al argumentului de investiție, 21Shares estimând că XRPL a înregistrat o valoare on-chain de aproape jumătate de trilion de dolari în ultimele 12 luni. De asemenea, a evaluat RLUSD la aproape 1,6 miliarde de dolari și activele tokenizate la aproximativ 4 miliarde de dolari. Datele de la Token Terminal indică însă că RLUSD-ul în circulație se ridica la aproximativ 2,4 miliarde de dolari la 12 septembrie, după o creștere de peste 50% într-o lună. Conform datelor Evernorth din iulie, activele tokenizate din lumea reală au atins aproximativ 4 miliarde de dolari, repartizate pe mai mult de 500 de produse.
Actualizările Ledger oferă instituțiilor un control sporit asupra emiterii și gestionării activelor tokenizate pe XRPL. Specificațiile oficiale arată că tokenurile multifuncționale (Multi-Purpose Tokens) acceptă limite de ofertă, liste de deținători aprobați, restricții de transfer, înghețări și recuperări. Aceste caracteristici permit emitenților să integreze controale de conformitate și de gestionare a activelor direct în structura tokenului, în loc să se bazeze exclusiv pe procese off-chain.
Cadrul de ofertă al XRP constituie pilonul final, toate cele 100 de miliarde de tokenuri fiind create la lansarea registrului. Registrul public XRP utilizează XRP pentru costurile de tranzacție și lichiditate, în timp ce tranzacțiile validate distrug o cantitate mică. 21Shares estimează că au fost arse peste 14 milioane de XRP, iar eliberările programate din contul de garanție pot modifica oferta în circulație fără a crește plafonul inițial.
Un risc major constă în modul în care activitatea rețelei afectează activul nativ în timp. Instituțiile pot utiliza XRPL deținând XRP doar pentru o perioadă scurtă, astfel încât un volum mai mare de decontări nu generează automat o cerere susținută de tokenuri. Prin urmare, 21Shares tratează XRP ca o poziție privind decontarea tokenizată care atinge o scară semnificativă, recunoscând totodată că adoptarea ar putea crește mai rapid decât valoarea acumulată de deținătorii de XRP.

Acest articol a fost tradus din limba engleză cu ajutorul inteligenței artificiale. Versiunea originală în limba engleză este sursa autoritară; traducerile automate pot conține inexactități, în special în terminologia juridică și de reglementare.