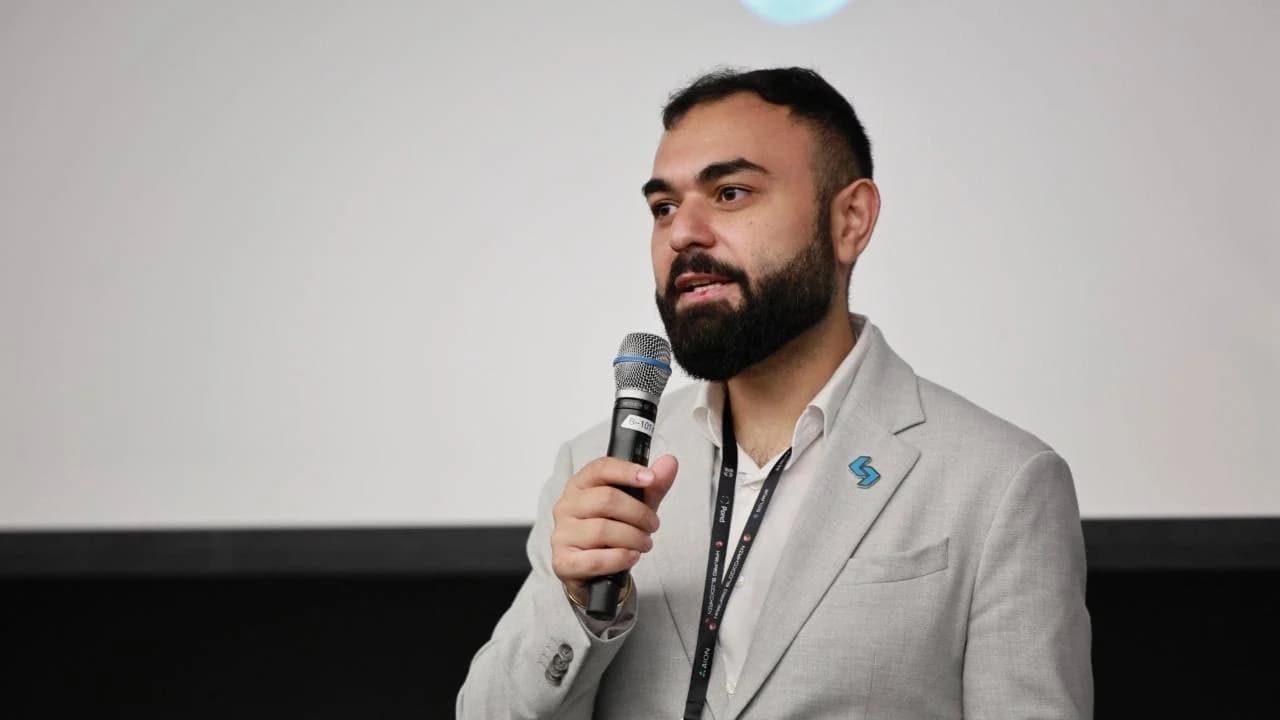
Tokenizarea acțiunilor se transformă rapid într-un sector de mai multe miliarde de dolari, pe măsură ce investitorii globali caută soluții pentru a depăși ineficiențele tradiționale ale pieței, precum programul rigid de tranzacționare. Potrivit lui Vugar Usi Zade, CEO al MEXC, această schimbare este determinată în primul rând de evoluția dinamicii capitalului și de accesibilitate.
De ce marile companii americane se opun tokenizării acțiunilor: CEO-ul MEXC
SCRIS DE
DISTRIBUIE
Concluzii cheie
- Investitorii au tranzacționat acțiuni tokenizate în valoare de miliarde de dolari pe platforme precum MEXC pentru a ocoli programul tradițional al pieței.
- Amazon și Tesla se numără printre companiile care s-au opus utilizării „wrapper-urilor” OKXICE.
- Usi Zade estimează că volumul acțiunilor tokenizate va depăși tranzacționarea spot cu criptomonede în doar câțiva ani.
Deblocarea capitalului inactiv din stablecoin-uri
Tokenizarea acțiunilor trece rapid de la un experiment de nișă în domeniul blockchain la o schimbare structurală fundamentală în finanțele globale. Pe măsură ce investitorii instituționali și de retail devin din ce în ce mai nemulțumiți de infrastructura tradițională a pieței, acțiunile on-chain câștigă o cotă de piață semnificativă. Estimările recente din industrie evaluează piața globală a acțiunilor tokenizate la aproape 6 miliarde de dolari, semnalând că acest sector de mai multe miliarde de dolari se apropie de un punct de cotitură critic către adoptarea pe scară largă.
Dincolo de aceste puncte de fricțiune, Vugar Usi Zade, CEO-ul bursei de criptomonede MEXC, indică dinamica și utilitatea în schimbare a capitalului ca factori principali ai acestei schimbări. El observă că peste 300 de miliarde de dolari în stablecoin-uri se află în portofele blockchain, ceea ce reprezintă, în esență, capital care caută expunere la active tradiționale fără a ieși din ecosistemul criptomonedelor.
„Orele limitate de tranzacționare și fricțiunile legate de tranzacțiile transfrontaliere sunt doar simptomele vizibile ale unei probleme mai profunde”, a declarat Usi Zade. „Factorul determinant este schimbarea cererii. Acțiunile tokenizate au devenit primul instrument care permite acestui capital să fie investit în alte active decât criptomonedele, fără a părăsi ecosistemul blockchain. În esență, le oferim deținătorilor de active denominate în dolari posibilitatea de a investi în acțiuni cu un singur clic.”
Această cerere este deosebit de evidentă în sectoarele tehnologice cu creștere rapidă. Date recente de la MEXC au arătat că, în septembrie, companiile din domeniul inteligenței artificiale au reprezentat șase dintre cele mai tranzacționate 10 acțiuni și ETF-uri tokenizate din SUA, captând 59% din volumul celor de top 10. Usi Zade atribuie această cerere excepțională unei combinații între barierele de acces la nivel global și psihologiile suprapuse ale investitorilor.
„Baza noastră de utilizatori este formată din oameni din întreaga lume, în principal utilizatori mai tineri care adesea nu au acces la piețele financiare tradiționale”, a spus Usi Zade. „Un investitor din Lagos sau Jakarta citește aceleași știri despre IA ca un administrator de fonduri din Connecticut, dar nu are aceleași oportunități de a cumpăra acțiuni. Tokenizarea oferă acea poartă de acces către piață.”
El a adăugat că primii utilizatori ai criptomonedelor împărtășesc o apetență la risc și o perspectivă similare cu cele ale primilor entuziaști ai IA. „IA este prima poveste de piață care s-a dovedit la fel de convingătoare pentru comunitatea criptomonedelor precum criptomonedele însele.”
Usi Zade se așteaptă ca acest interes să se extindă în sectoare adiacente, în special în apărare, aerospațial, energie și companii cotate la bursă legate direct de industria criptomonedelor — precum bursele, firmele de minerit și emitenții de stablecoin-uri.
„Atunci când un utilizator cumpără o acțiune tokenizată a unei companii din domeniul criptomonedelor pe o bursă de criptomonede, se creează un ecosistem în circuit închis — și tocmai în cadrul unor astfel de ecosisteme lichiditatea atinge cel mai înalt nivel”, a explicat el.
Usi Zade a subliniat, de asemenea, eficiența capitalului, evidențiind faptul că acțiunile tokenizate oferă utilități imposibile în conturile tradiționale — cum ar fi utilizarea ca garanție, adăugarea la fondurile de lichiditate sau integrarea în strategii de randament.
Rezistența companiilor și preocupările legate de riscul de imagine
În ciuda faptului că oferă investitorilor avantaje distincte pe care platformele tradiționale nu le pot oferi, acțiunile tokenizate se confruntă în continuare cu opoziție. În cel mai recent caz de mare amploare, Amazon, Tesla, Netflix, SpaceX, SoFi Technologies și Lam Research s-au alăturat altor companii listate la bursă în a se opune planului OKXICE privind acțiunile tokenizate. Aproape 50 de firme s-au opus includerii lor pe viitoarea platformă a OKXICE, deși niciuna nu a detaliat motivul pentru care a ales să nu participe.
Înainte de aceasta, Adam Aron, CEO-ul AMC, a condamnat produsele tokenizate ale Robinhood legate de acțiunile AMC, în timp ce, cu un an în urmă, Citadel Securities a trimis o scrisoare către SEC în care avertiza că acțiunile tokenizate ar putea fragmenta lichiditatea și crea confuzie în rândul investitorilor.
În ciuda opoziției tot mai puternice, Usi Zade consideră că emitenții corporativi nu se opun tokenizării în sine. În schimb, ezitarea lor provine din riscul de imagine — mai precis, teama că, dacă un activ tokenizat neautorizat care poartă numele companiei lor eșuează, consecințele publice și de reglementare vor cădea direct asupra lor.
„Le este teamă ca numele lor să fie asociat cu un produs pe care nu l-au dezvoltat și să fie învinuiți dacă prețul unui «wrapper» sintetic se abate de la activul subiacent. Vestea bună este că fiecare dintre aceste preocupări este pe deplin legitimă și că fiecare poate fi abordată”, a declarat CEO-ul MEXC pentru Bitcoin.com News.
El susține, totuși, că interesul investitorilor de retail va rămâne neschimbat, deoarece aceștia „votează” cu banii lor în fiecare zi și acordă puțină atenție declarațiilor emitenților. Pe de altă parte, investitorii instituționali care refuză astăzi să tranzacționeze instrumente neautorizate „așteaptă pur și simplu ca versiunile aprobate de emitenți să devină disponibile”.
În încercarea de a răspunde preocupărilor ridicate de emitenți, Comisia pentru Valori Mobiliare și Burse din SUA (SEC) a introdus cadrul de „Scutire pentru Inovație”. Conform acestui cadru, emitenții trebuie să fie notificați înainte ca terțe părți neafiliate să-și tokenizeze acțiunile și pot formula obiecții. În plus, platformele de tranzacționare se confruntă cu limite privind acțiunile eligibile și volumele de tranzacționare, iar tranzacționarea trebuie să se oprească atunci când acțiunea subiacentă este suspendată de la tranzacționare pe bursa sa principală.
În timp ce criticii se tem că această putere de „veto” reprezintă o amenințare structurală la adresa lichidității pe lanț, Usi Zade susține că aceasta are atât consecințe pozitive, cât și negative.
„Pe termen scurt, acest lucru va fragmenta lichiditatea, în timp ce pe termen lung o va legitima. Un drept de veto folosit ca un «nu» categoric ar reprezenta o amenințare, dar emitenții nu doresc de fapt să spună «nu» — ei vor să controleze modul în care acțiunile lor sunt reprezentate pe blockchain”, a declarat Usi Zade.
Construirea de punți pentru tokenurile aprobate de emitenți
Cu toate acestea, pentru a împiedica emitenții să-și exercite dreptul de veto, Usi Zade a afirmat că este necesar să se asigure o transparență deplină cu privire la structura acțiunilor tokenizate. În plus, platformele trebuie să stabilească un canal de comunicare cu emitenții înainte de listare și să convină asupra unui mecanism de conversie a „wrapper-urilor” terțe în tokenuri aprobate de emitenți.
Privind în perspectivă, el prevede o creștere rapidă odată cu intrarea pe piață a unor actori majori din domeniul infrastructurii, precum Nasdaq, Bursa de Valori din New York a ICE și DTCC.
„Până în 2027, mă aștept ca această piață să depășească 25 de miliarde de dolari, cu cel puțin 10 emitenți majori care activează pe aceasta”, a spus Usi Zade. „În termen de trei ani, volumul tranzacțiilor cu acțiuni tokenizate pe bursele majore va depăși volumul tranzacțiilor spot cu criptomonede, întrucât publicul potențial include toți investitorii în acțiuni din întreaga lume.”
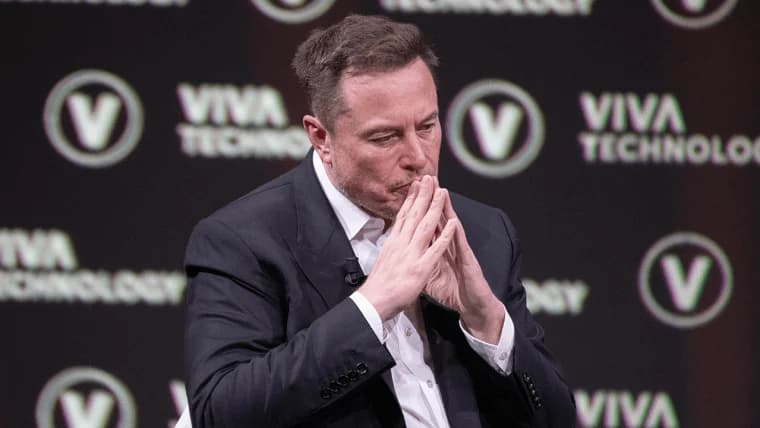
Un alt val de companii importante, printre care Amazon, SpaceX și Tesla, deținute de Elon Musk, au respins inițiativa de tokenizare a OKXICE.
Citește acum: SpaceX și Tesla ale lui Musk se alătură Amazon împotriva planului OKXICE

Acest articol a fost tradus din limba engleză cu ajutorul inteligenței artificiale. Versiunea originală în limba engleză este sursa autoritară; traducerile automate pot conține inexactități, în special în terminologia juridică și de reglementare.
Despre autor
SCRIS DETerence ZimwaraAuthor/Writer
Terence Zimwara este un jurnalist și autor premiat, specializat în intersecția dintre macroeconomia africană și finanțele digitale.