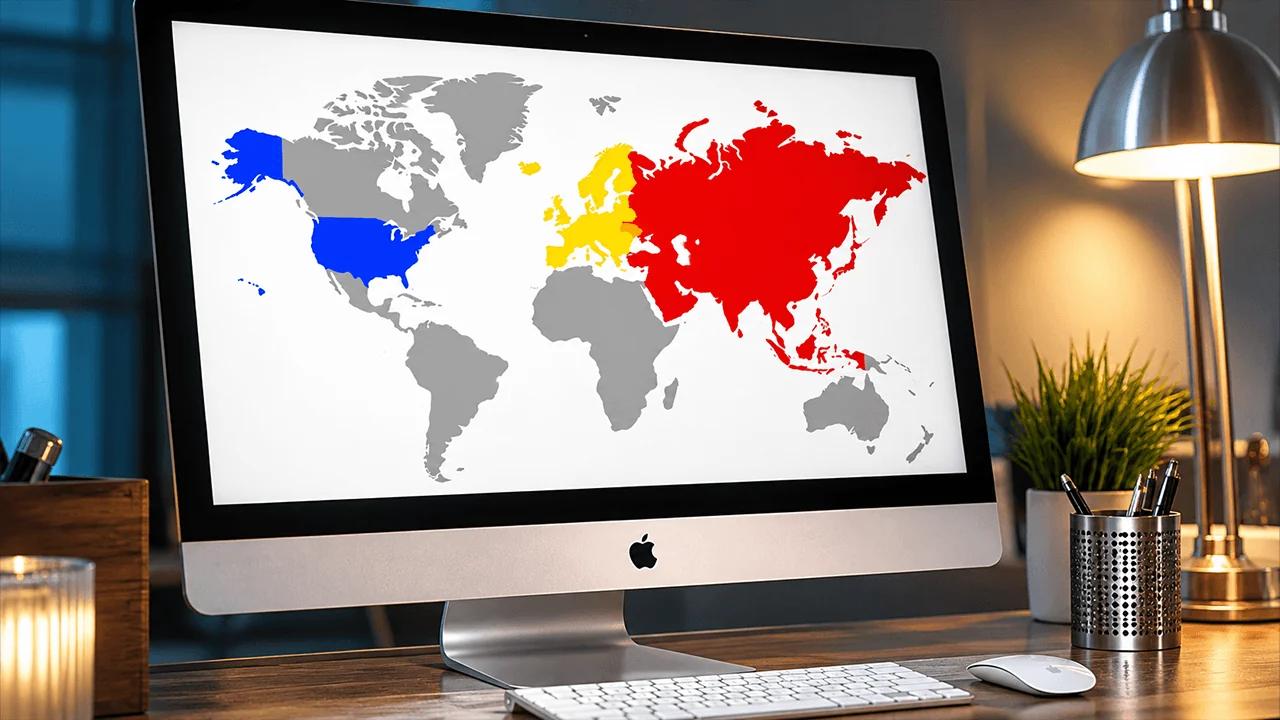
A maior competição na Web3 há muito ultrapassou a rivalidade entre exchanges ou blockchains individuais. O que estamos testemunhando agora é uma competição entre jurisdições. Os países que conseguirem oferecer as melhores condições ao setor não apenas gerarão novas receitas tributárias, mas também atrairão capital, tecnologia e talentos — e ganharão o poder de definir as regras do futuro mundo financeiro. Então, qual modelo regulatório parece mais competitivo?
UE, Ásia ou EUA: quem vence a corrida regulatória do mercado cripto?
ESCRITO POR

PARTILHAR
O artigo de opinião a seguir foi escrito por Volodymyr Nosov, fundador e presidente do WhiteBIT Group.
Europa: a vantagem de ser pioneira
A Europa fez o que nenhum outro grande mercado ainda ousou fazer. Foi a primeira a reunir regras fragmentadas sob um único marco regulatório — o Markets in Crypto-Assets (MiCA). Criar uma arquitetura jurídica unificada para 27 países de uma só vez é algo sem precedentes, e é precisamente aí que reside a principal vantagem do MiCA — no chamado “passaporte da UE”. As empresas do setor de criptomoedas obtêm uma licença em um país da UE e ganham automaticamente acesso a todos os países europeus.
O quadro estabelece regras do jogo para governança corporativa, proteção ao consumidor, custódia de ativos, resiliência operacional, divulgação de informações e outros aspectos fundamentais. Essa abordagem permite que as empresas planejem investimentos estratégicos para os próximos anos com maior confiança.
O surgimento de um quadro regulatório claro também é importante para os participantes institucionais. Afinal, é muito mais fácil para grandes bancos, gestores de ativos ou gigantes da fintech integrarem a infraestrutura da Web3 quando sua contraparte opera sob regras transparentes.
A MiCA tem desvantagens? Claro, e a primeira é o alto custo da conformidade regulatória. Como fundador de uma plataforma de criptomoedas que passou por esse processo, posso afirmar em primeira mão que a preparação para a MiCA exige um investimento significativo. Não se trata apenas das formalidades legais. Uma empresa precisa construir uma plataforma totalmente regulamentada: atender a um conjunto abrangente de requisitos de infraestrutura, organizacionais e financeiros; montar uma equipe; contratar os prestadores de serviços adequados; e garantir o nível exigido de segurança cibernética e resiliência operacional, incluindo a conformidade com os requisitos da DORA.
Essa barreira à entrada está mudando a estrutura do mercado. Grandes empresas estão em melhor posição para absorver esses custos, enquanto os participantes menores precisam buscar parceiros, considerar fusões ou repensar seus planos de atuação na UE.
O segundo desafio é o chamado “forum shopping regulatório”. As licenças são emitidas pelos órgãos reguladores nacionais de cada país, mas são válidas em toda a Europa.
Diferenças nas práticas de supervisão podem incentivar alguns participantes a buscar jurisdições com uma abordagem menos rigorosa. É por isso que Bruxelas já está discutindo maneiras de fortalecer o papel direto da ESMA (Autoridade Europeia dos Valores Mobiliários e dos Mercados) na supervisão de grandes grupos transfronteiriços do setor de criptomoedas.
E, finalmente, há o fator velocidade. Padrões regulatórios elevados na UE protegem os consumidores e fortalecem a confiança no mercado. Ao mesmo tempo, uma arquitetura regulatória complexa pode desacelerar a Europa justamente quando os EUA e a Ásia estão ganhando impulso.
EUA: o maior mercado de capitais e oscilações regulatórias
Nenhuma jurisdição consegue competir com os EUA em termos da escala de seu sistema financeiro, particularmente no volume de recursos institucionais e de capital de risco, bem como na solidez de sua infraestrutura de mercado. Wall Street, os maiores fundos de hedge do mundo, os gigantes da tecnologia e o papel global do dólar já fazem parte do mesmo ecossistema.
Historicamente, o principal ponto fraco dos EUA tem sido a fragmentação da autoridade regulatória entre agências federais e estados individuais. E esse é o maior paradoxo do sistema americano. O país que atrai capital em maior escala ainda não criou uma estrutura única e clara para seu mercado de criptomoedas.
Como resultado, as empresas de criptomoedas nos EUA são atualmente obrigadas a operar sob várias camadas regulatórias ao mesmo tempo. As corretoras podem, simultaneamente, estar sujeitas a requisitos federais de combate à lavagem de dinheiro, precisar de licenças separadas para transferência de valores nos estados onde operam e, dependendo de seus ativos e produtos, também ter que cumprir os requisitos da SEC para títulos e os requisitos da CFTC para derivativos de commodities e certos produtos digitais. Como resultado, os custos jurídicos e de conformidade são simplesmente enormes, enquanto a declaração de impostos também exige recursos substanciais.
É claro que os EUA querem simplificar a legislação sobre a estrutura do mercado e vêm tentando finalizá-la há algum tempo. Mas a Lei CLARITY, que visa dividir definitivamente as responsabilidades entre os órgãos reguladores, já está parada no Senado há quase seis meses. A votação final foi mais uma vez adiada devido a conflitos de interesse entre bancos e empresas de criptomoedas, bem como ao lobby político, no qual o setor já gastou mais de US$ 225 milhões, segundo o Financial Times.
Ainda assim, também houve mudanças positivas no ambiente regulatório dos EUA. Em particular, a Lei das Stablecoins (Lei GENIUS) foi aprovada no ano passado, elevando a negociação de stablecoins ao nível de estratégia financeira nacional. O desenvolvimento regulatório também foi significativamente influenciado pelo interesse ativo e pelos investimentos em blockchain e tokenização por parte de gigantes financeiros como JPMorgan, BlackRock e Nasdaq. A percepção da Web3 em Wall Street também se transformou: hoje, ela não é mais um setor à parte, mas uma camada tecnológica que abrange todo o sistema financeiro.
É, portanto, a incerteza jurídica que dissuade muitas empresas de criptomoedas de entrar no mercado dos EUA. E, embora o capital institucional continue a fluir por meio de ETFs à vista, lançar um novo projeto de criptomoedas do zero no mercado dos EUA ainda parece uma caminhada sobre gelo fino.
Ásia e Oriente Médio: a corrida entre os centros tecnológicos
Atualmente, não existe um único “regime asiático”. Mas jurisdições individuais estão construindo centros financeiros dinâmicos e se desenvolvendo rapidamente para atrair o capital global da Web3.
Cingapura, por exemplo, tem se concentrado na qualidade regulatória e em um alto nível de confiança institucional. Seu órgão regulador local, a MAS, que também atua como banco central do país, construiu um sistema regulatório claro, embora rigoroso, para tokens de pagamento digital (DPTs), com altos requisitos de conformidade e gestão de riscos tecnológicos. Ao mesmo tempo, a jurisdição oferece uma alíquota competitiva de imposto sobre as pessoas jurídicas de 17%. Combinado com sua infraestrutura financeira avançada, isso torna Cingapura um dos centros asiáticos mais atraentes para sedes regionais de empresas de criptomoedas, infraestrutura B2B e serviços de custódia de ativos digitais.
Nas proximidades, Hong Kong está recuperando terreno de forma ativa. Por meio do abrangente regime de licenciamento da SFC e da nova legislação sobre stablecoins, a região está construindo um ecossistema regulado de ativos digitais e fortalecendo seu papel tradicional como ponte financeira entre a China e os mercados globais. A tributação competitiva continua sendo uma vantagem adicional: para as empresas, a alíquota sobre os primeiros HK$ 2 milhões (aproximadamente US$ 255.000) de lucros tributáveis pode ser de 8,25%, enquanto os lucros acima desse limite são tributados a 16,5%. No entanto, a posição única de Hong Kong em relação à China continental não deve ser negligenciada, pois acrescenta um elemento de incerteza geopolítica à jurisdição.
O terceiro centro asiático de criptomoedas que merece atenção é Dubai, no Oriente Médio. Já há cinco anos, a cidade abriga o primeiro órgão regulador independente do mundo, a VARA. Em vez de um único conjunto universal de requisitos, Dubai optou por um modelo no qual as regras são adaptadas a tipos específicos de atividade — desde negociação em bolsas e serviços de custódia até empréstimos, gestão de ativos e staking. Isso não significa uma regulamentação fraca. Pelo contrário, os requisitos de conformidade, tecnologia e gestão de riscos continuam elevados, mas a própria arquitetura regulatória está muito mais bem adaptada à natureza específica dos negócios de criptomoedas.
Outra vantagem de Dubai é seu ambiente tributário favorável. Os Emirados Árabes Unidos não possuem imposto de renda federal sobre pessoas físicas, enquanto a tributação corporativa competitiva torna a jurisdição particularmente atraente para empresas de criptomoedas, empreendedores, investidores e talentos da área de tecnologia.
A Ásia e o Oriente Médio oferecem ao mercado o que falta atualmente ao Ocidente — rapidez na tomada de decisões e disposição dos reguladores em se adaptar às realidades dos negócios. Ao mesmo tempo, esses centros dinâmicos têm uma desvantagem: a fragmentação. São “ilhas” regulatórias separadas, o que significa que a expansão pela Ásia exige a obtenção de um conjunto de licenças locais.
Onde as empresas devem buscar uma vantagem?
É improvável que os reguladores consigam criar regras universais para todos os tipos de negócios.
Para uma grande corretora de criptomoedas focada no mercado de varejo, a UE oferece atualmente um dos modelos mais sólidos. Embora a MiCA exija um investimento significativo em conformidade, ela proporciona acesso a 27 mercados prósperos.
Para empresas institucionais, os EUA naturalmente oferecem o maior potencial, graças à sua enorme base de capital e à integração ativa das criptomoedas no sistema financeiro tradicional. Se o objetivo for estabelecer uma base institucional na Ásia, Cingapura está em uma categoria à parte, graças à previsibilidade regulatória e a uma sólida infraestrutura bancária.
O que está claro é que a era da busca pelas regras mais brandas chegou ao fim — a disputa agora gira em torno da qualidade regulatória. Na minha opinião, as jurisdições que sairão vencedoras são aquelas que oferecem às empresas acesso a capital e previsibilidade, protegem os consumidores, mas não sufocam a inovação.
Enquanto os negociadores de bitcoin se preparam para um evento programado após o outro, os dados sugerem que há menos motivos para preocupação, a menos que você negocie com gráficos de BTC de um minuto.
Leia agora: Volatilidade do Bitcoin: datas importantes e mitos no calendário

Este artigo foi traduzido do inglês usando IA. A versão original em inglês é a fonte autorizada; traduções automáticas podem conter imprecisões, especialmente em terminologia jurídica e regulatória.
Sobre o autor
ESCRITO PORVolodymyr Nosov
Volodymyr Nosov é o Fundador e Presidente do WhiteBIT Group, um ecossistema global de blockchain que atende a mais de 35 milhões de usuários.