A massa falida da FTX transferiu, na terça-feira, 27.372 ETH, no valor aproximado de US$ 75,32 milhões, para a formadora de mercado Wintermute, por meio de seis carteiras distintas.
Preço do ETH se aproxima de US$ 2.800 enquanto a massa falida da FTX transfere US$ 75 milhões em Ether para a Wintermute
ESCRITO POR
PARTILHAR
Principais destaques
- Mais recentemente, rastreadores on-chain sinalizaram a transferência de um lote de 23.639 ETH, no valor de US$ 65,05 milhões.
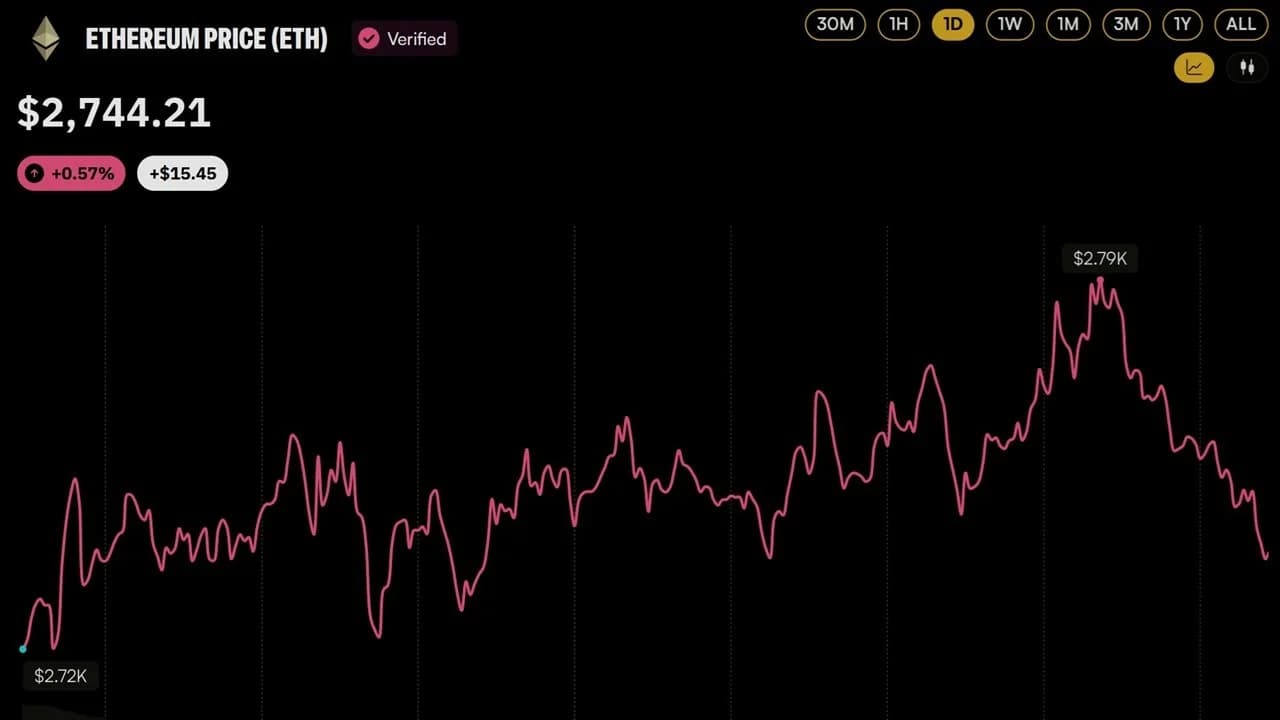
- O Ether é negociado perto de US$ 2.750 em 23 de setembro, com alta de 15% nos últimos sete dias.
- O FTX Recovery Trust já pagou aos credores cerca de US$ 11 bilhões em cinco rodadas de distribuição.
Entendendo os movimentos
Em um grande lote, a equipe de liquidação da FTX e da Alameda Research transferiu 27.372 ETH, no valor aproximado de US$ 75,32 milhões, para a Wintermute por meio de seis carteiras, de acordo com o analista on-chain EmberCN.
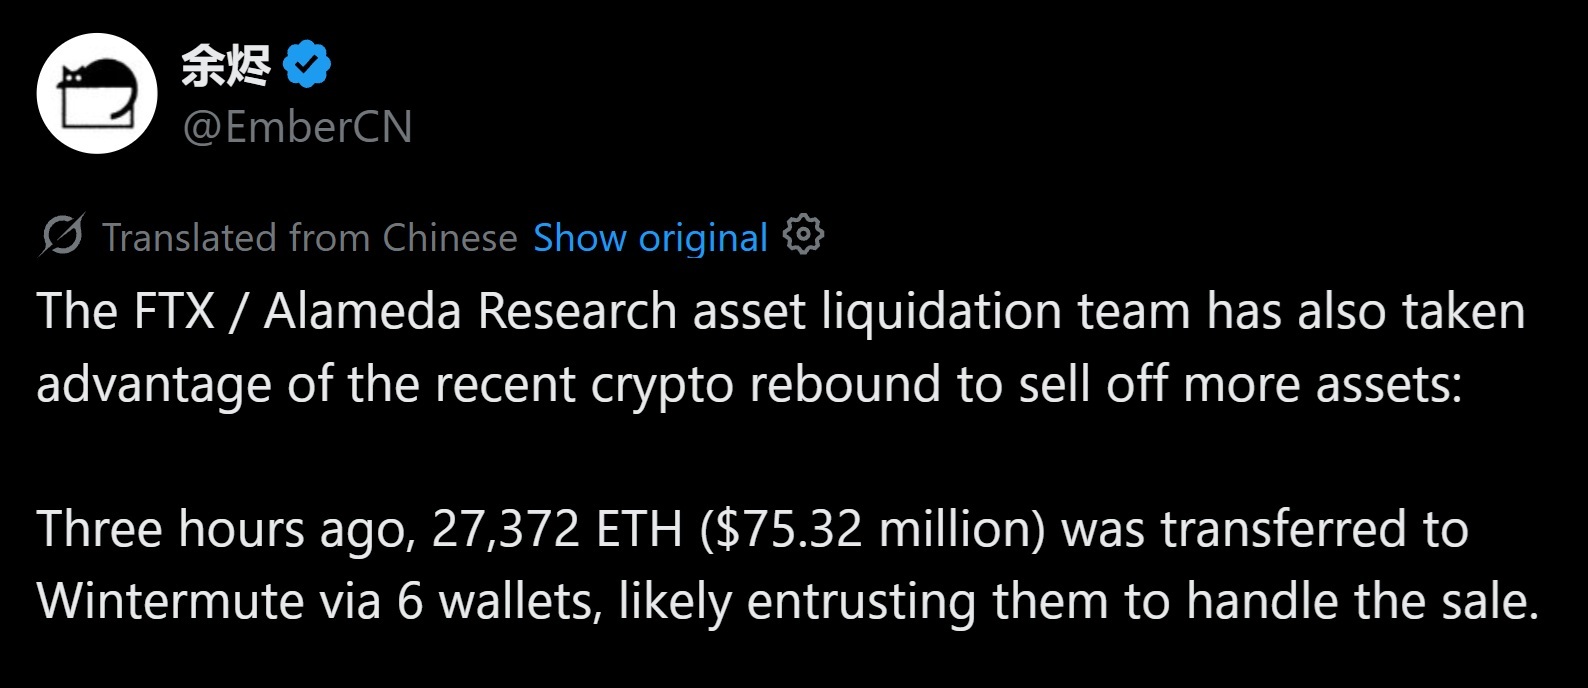
Outros rastreadores detectaram partes da mesma operação, com o lookonchain sinalizando um depósito de 23.639 ETH avaliado em US$ 65,05 milhões. Ainda não foi confirmado se os tokens foram vendidos, mas o que a transferência demonstrou foi a intenção e a capacidade.
Por que passar por um formador de mercado?
A Wintermute é uma mesa de operações de balcão (OTC), e sabe-se que os espólios recorrem a essas mesas porque não querem influenciar os preços de forma desfavorável a si mesmos. Despejar US$ 75 milhões em ether nos livros de ordens abertos apareceria em todos os gráficos e atrairia front-running. Entregar a quantia a um formador de mercado permite que a posição seja liquidada ao longo de vários dias, em lotes que o livro de ordens consiga absorver.
A contrapartida é que o espólio abre mão de parte do potencial de ganho em troca da certeza da execução, e os credores já reclamaram exatamente dessa estratégia anteriormente. O Bitcoin.com News já havia noticiado isso anteriormente, especialmente quando a FTX obteve um lucro líquido de US$ 1,9 bilhão vendendo Solana a US$ 64 por SOL — um desconto que atraiu o escrutínio dos credores. As vendas de massas falidas são estruturadas para garantir certeza, não para maximizar o último dólar.
Venda em um momento de recuperação
O ether está sendo negociado perto de US$ 2.750 hoje, com alta de 1% no dia e de 15% na semana (ao mesmo tempo em que ostenta uma capitalização de mercado superior a US$ 338 bilhões). O preço do bitcoin, por outro lado, subiu 14% no mesmo período. Um espólio que passou grande parte do ano vendendo em momentos de baixa agora tem uma oferta significativamente melhor para aproveitar.
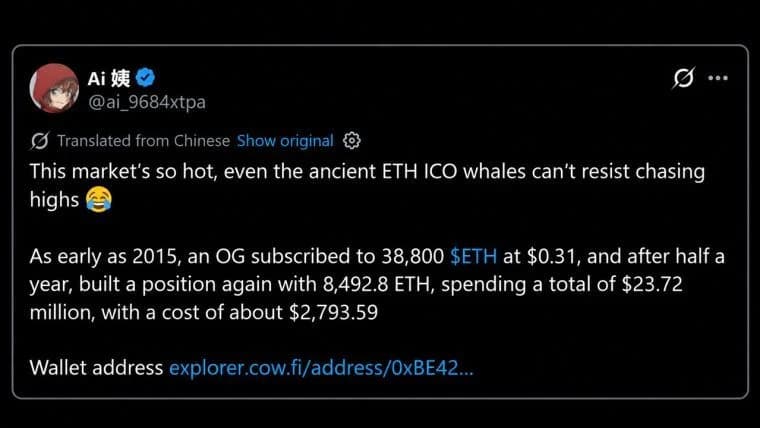
Essa melhoria na cotação está se refletindo na demanda em outras partes da blockchain, já que uma “baleia” do mercado de balcão acumulou 15.000 ETH no valor de US$ 41,26 milhões no mesmo dia, elevando uma posição construída desde julho para 52.000 ETH.
O que isso significa para os credores
Desde todo o colapso da liquidação da FTX, há alguns anos, o Fundo de Recuperação da corretora, agora extinta, concluiu cinco rodadas de distribuição, totalizando cerca de US$ 11 bilhões. A quarta rodada distribuiu cerca de US$ 2,2 bilhões em 31 de março, enquanto a quinta liberou aproximadamente US$ 900 milhões em 3 de julho.
O patrimônio vem convertendo seus ativos de forma constante para alimentar esse fluxo. Na verdade, o Bitcoin.com News acompanhou a Alameda movimentando US$ 16 milhões em Solana vinculados a pagamentos, carteiras transferindo US$ 8,6 milhões para a Binance e um montante anterior de US$ 5 bilhões chegando às carteiras.
No entanto, nem todas as decisões do espólio se revelaram acertadas, com a FTX vendendo a participação da Alameda na Cursor por apenas US$ 200 mil, uma posição agora avaliada em um valor muito superior.
A questão em aberto agora é se um volume desse porte de ether continuará chegando enquanto o mercado se recupera, já que uma única parcela de US$ 75 milhões é absorvível nos volumes atuais. No entanto, um padrão de vendas desse tipo poderia se tornar um teto potencial. Teremos algumas semanas interessantes pela frente!

Este artigo foi traduzido do inglês usando IA. A versão original em inglês é a fonte autorizada; traduções automáticas podem conter imprecisões, especialmente em terminologia jurídica e regulatória.