Działy finansowe przedsiębiorstw wkraczają na ścieżkę technologii blockchain szybciej, niż wielu się spodziewało – aż 88% dużych firm już korzysta z tokenizowanych środków pieniężnych lub je testuje. Na czele tej tendencji znajdują się stablecoiny, podczas gdy tradycyjne godziny pracy banków coraz bardziej jawią się jako ograniczenie, od którego firmy chcą się uwolnić.
9 na 10 dużych firm przeszło na pieniądze tokenizowane – badanie DBS
NAPISAŁ

UDOSTĘPNIJ
Najważniejsze wnioski
- DBS ustaliło, że 88% dużych przedsiębiorstw korzysta z tokenizowanych środków pieniężnych lub je testuje, a 67% już je wdrożyło.
- Stablecoiny zajmują pierwsze miejsce wśród preferencji respondentów badania DBS dotyczących tokenizowanych środków pieniężnych (63%), wyprzedzając tokenizowane depozyty.
- DBS twierdzi, że korporacje w coraz większym stopniu oczekują od banków obsługi płatności i rozliczeń przez całą dobę.
Badanie DBS ujawnia, jak daleko zaszła ewolucja tokenizowanych środków pieniężnych
Najnowsze badanie zlecone przez singapurski bank DBS ujawnia, że 88% dużych korporacji wdrożyło lub rozpoczęło testowanie pieniądza tokenizowanego, co oznacza znaczącą zmianę w podejściu międzynarodowych przedsiębiorstw do płatności, płynności i operacji finansowych.
Badanie zatytułowane „The Great Rewiring: Money in a New Order” objęło 422 członków kierownictwa wyższego szczebla z działów finansów i biznesu na 11 rynkach w okresie od czerwca do lipca 2026 r. Badanie zostało przeprowadzone przez firmę EY na zlecenie giganta finansowego DBS i skupiało się na przedsiębiorstwach generujących roczne przychody przekraczające 500 milionów dolarów.
Szczegółowe dane przedstawiają jeszcze bardziej interesujący obraz sytuacji. Około 24% respondentów wdrożyło tokenizowane pieniądze na dużą skalę, podczas gdy 43% już korzysta z nich na wybranych rynkach. Kolejne 21% prowadzi projekty pilotażowe lub weryfikacje koncepcji. Oznacza to, że około dwie trzecie respondentów wyszło poza fazę eksperymentów i wdrożyło rozwiązania w praktyce. Wśród preferencji przedsiębiorstw dominują stablecoiny powiązane z walutami fiducjarnymi, które przyciągają 63% respondentów, a następnie tokenizowane depozyty (53%) oraz tokenizowane fundusze rynku pieniężnego (52%).
Co tokenizacja faktycznie oznacza dla środków finansowych przedsiębiorstw
W finansach tokenizacja polega na przedstawianiu pieniędzy, papierów wartościowych lub praw własności w postaci tokenów cyfrowych zapisanych w sieci blockchain lub innym rozproszonym rejestrze. Zamiast przenosić środki wyłącznie za pośrednictwem konwencjonalnych bankowych baz danych i systemów rozliczeniowych, instytucje mogą przekazywać cyfrowe reprezentacje wartości w ramach kompatybilnych sieci.
To rozróżnienie ma znaczenie. Stablecoin zazwyczaj reprezentuje roszczenie lub porozumienie powiązane z aktywem referencyjnym, często dolarem amerykańskim, podczas gdy tokenizowana lokata bankowa reprezentuje zobowiązanie depozytowe wyemitowane przez instytucję finansową. Z kolei tokenizowane fundusze rynku pieniężnego reprezentują udziały w funduszach inwestycyjnych, a nie gotówkę, którą można wydać.
Za tymi instrumentami stoją inteligentne kontrakty – programy komputerowe, które wykonują z góry określone instrukcje. W zależności od sieci i struktury prawnej kontrakty te mogą automatyzować przelewy, egzekwować ograniczenia transakcyjne oraz koordynować płatności bez konieczności przechodzenia każdego etapu przez tradycyjnych pośredników.
Weźmy na przykład międzynarodową korporację dokonującą transferu środków między spółkami zależnymi w Singapurze i Nowym Jorku. Tradycyjne rozwiązania bankowe mogą wiązać się z ograniczeniami dotyczącymi godzin pracy, udziałem instytucji pośredniczących oraz opóźnieniami w rozliczeniach. Tokenizowane środki pieniężne mogą umożliwić transfery poza tymi ramami czasowymi, pod warunkiem że uczestniczące instytucje, sieci i systemy zapewnienia zgodności obsługują daną transakcję.
Tokenizacja nie eliminuje potrzeby istnienia banków, podmiotów sprawujących nadzór ani nadzoru regulacyjnego, a umieszczenie aktywów w łańcuchu bloków nie gwarantuje automatycznie płynności ani natychmiastowego rozliczenia. Decydujące znaczenie mają nadal prawa związane z każdym tokenem, jakość jego zabezpieczenia oraz infrastruktura łącząca uczestników.
Stablecoiny i płatności dostępne przez całą dobę zyskują na popularności
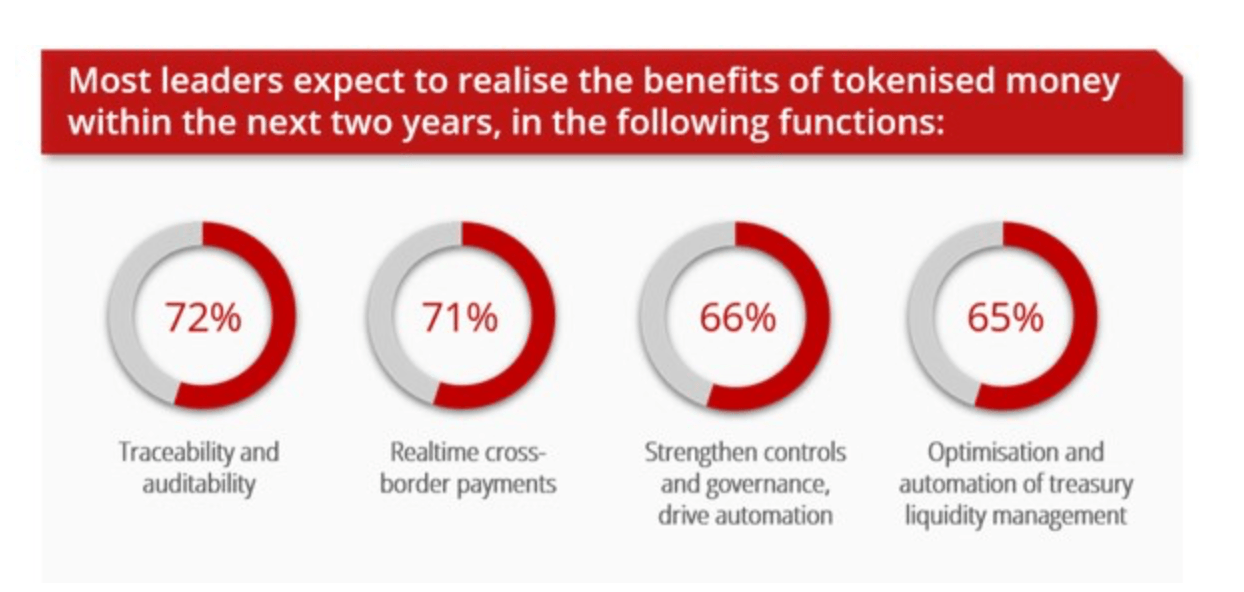
Firmy nie interesują się technologią blockchain wyłącznie ze względu na jej nowatorski charakter. Według DBS dążą one do rozwiązania długotrwałych problemów związanych z opóźnieniami w rozliczeniach, rozdrobnieniem sieci płatniczych oraz zablokowaną płynnością. Około 72% respondentów spodziewa się poprawy w zakresie możliwości audytu i identyfikowalności transakcji, a 71% oczekuje szybszych płatności transgranicznych. Kolejne 66% wskazuje na wzmocnienie kontroli wewnętrznych, a 65% spodziewa się lepszego zarządzania płynnością finansową, jak wynika z badania DBS.
Wyniki badania banku pojawiają się w momencie, gdy handel międzynarodowy staje się coraz bardziej skomplikowany. Ponad trzy czwarte ankietowanych kadr kierowniczych zgłaszało zwiększoną zmienność kursów walutowych i cen energii, nieprzewidywalne wyniki rozliczeń oraz presję operacyjną. Tymczasem 78% respondentów zwiększyło swoje zaangażowanie w wiele walut rozliczeniowych, co odzwierciedla wysiłki zmierzające do poruszania się po nowych korytarzach handlowych.
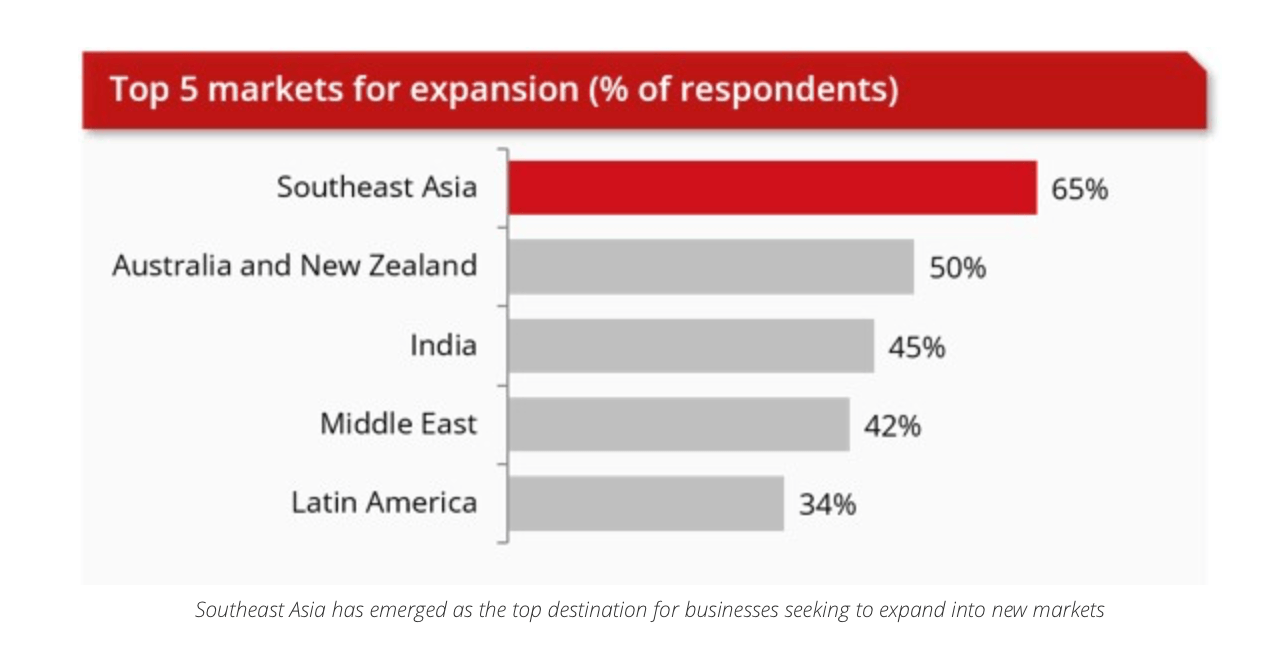
Azja Południowo-Wschodnia zajmuje pierwsze miejsce wśród priorytetów ekspansji przedsiębiorstw (65%), a za nią plasują się Australia i Nowa Zelandia (50%) oraz Indie (45%).
Banki w obliczu zmieniającej się infrastruktury finansowej
Pomimo rosnącej popularności technologia ta nadal boryka się z problemami związanymi z niepewnością regulacyjną, obawami dotyczącymi bezpieczeństwa oraz kosztami integracji, które utrudniają jej wdrażanie. Rozdrobnione sieci blockchain stwarzają również problemy z interoperacyjnością, zwłaszcza gdy instytucje muszą przenosić aktywa między niekompatybilnymi systemami. Zamiast całkowicie omijać banki, przedsiębiorstwa coraz częściej chcą, aby były one zaangażowane w ten proces. Badacze z DBS ujawniają, że około 64% respondentów poszukuje jednego punktu integracji bankowej dla pieniędzy tokenizowanych, a 63% oczekuje pomocy przy projektach pilotażowych i wdrażaniu.
W 2024 roku DBS uruchomił platformę Token Services, umożliwiającą programowalne płatności i rozliczenia przez całą dobę za pośrednictwem infrastruktury łańcucha bloków typu permissioned. Bank zademonstrował również weekendowe transgraniczne przelewy w dolarach we współpracy z Citi, realizując rozliczenie między Singapurem a Nowym Jorkiem w ciągu kilku minut. Dyrektor wykonawczy DBS, Lim Soon Chong, przyznał, że tempo wdrażania tej technologii jest nieoczekiwane, stwierdzając:
„Wiemy, że tokenizacja zyskuje na popularności i staje się powszechna. Jednak tempo, w jakim staje się ona powszechna, jest znacznie szybsze, niż się spodziewaliśmy”.
Bank przewiduje, że w ciągu dwóch do trzech lat inwestycje w infrastrukturę tokenizowaną mogą potencjalnie dorównać lub przewyższyć wydatki na konwencjonalne systemy płatnicze. Dla banków pojawiająca się sprzeczność jest trudna do zignorowania: klienci korporacyjni coraz częściej oczekują przepływu środków poza godzinami pracy banków, ale nadal oczekują, że to banki zapewnią odpowiednią infrastrukturę.
Stablecoin RLUSD firmy Ripple jest już dostępny na platformach detalicznych, giełdowych i instytucjonalnych Coinbase, z obsługą XRP Ledger.
Czytaj teraz: Coinbase dodaje stablecoin Ripple RLUSD (2,6 mld USD) na XRP Ledger i poza nim

Ten artykuł został przetłumaczony z języka angielskiego przy użyciu sztucznej inteligencji. Oryginalna wersja angielska jest źródłem autorytatywnym; tłumaczenia automatyczne mogą zawierać nieścisłości, zwłaszcza w terminologii prawnej i regulacyjnej.