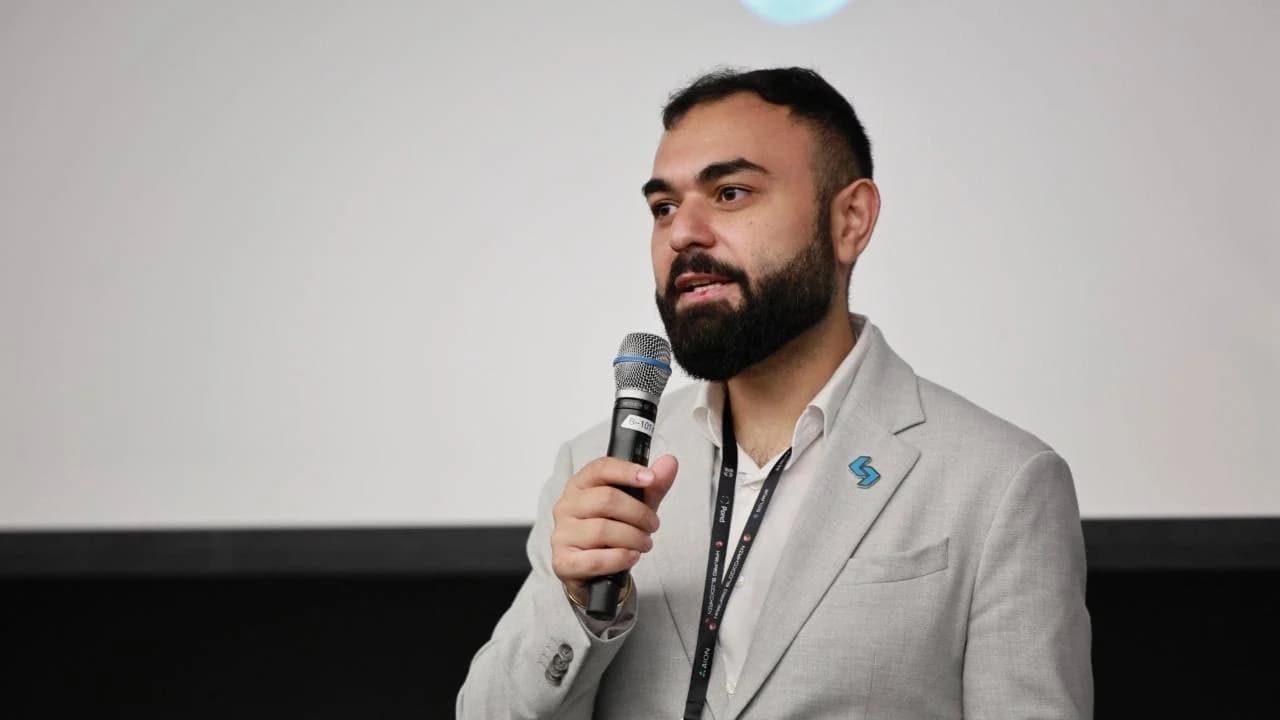
De tokenisatie van aandelen ontwikkelt zich in hoog tempo tot een sector van meerdere miljarden dollars, nu internationale beleggers op zoek zijn naar een oplossing voor traditionele marktinefficiënties, zoals starre handelsuren. Volgens Vugar Usi Zade, CEO van MEXC, wordt deze verschuiving vooral aangedreven door veranderende kapitaaldynamiek en toegankelijkheid.
CEO MEXC: waarom grote Amerikaanse bedrijven tegen tokenisatie van aandelen zijn
GESCHREVEN DOOR
DELEN
Belangrijkste conclusies
- Beleggers verhandelden miljarden dollars aan getokeniseerde aandelen op platforms zoals MEXC om de traditionele handelsuren te omzeilen.
- Amazon en Tesla behoren tot de bedrijven die bezwaar hebben gemaakt tegen de OKXICE-wrappers.
- Usi Zade verwacht dat het volume aan tokenized aandelen binnen enkele jaren de spot-handel in cryptovaluta zal overtreffen.
Onbenut stablecoin-kapitaal ontsluiten
De tokenisatie van aandelen maakt een snelle transitie door van een niche-experiment op de blockchain naar een fundamentele structurele verschuiving in de wereldwijde financiële sector. Naarmate institutionele en particuliere beleggers steeds ontevredener raken over de verouderde marktinfrastructuur, veroveren on-chain aandelen een aanzienlijk marktaandeel. Recente schattingen uit de sector waarderen de wereldwijde markt voor tokenized aandelen op bijna 6 miljard dollar, wat aangeeft dat deze sector van meerdere miljarden dollars een cruciaal omslagpunt nadert op weg naar mainstream acceptatie.
Naast deze knelpunten wijst Vugar Usi Zade, de CEO van de cryptocurrency-beurs MEXC, op de veranderende kapitaaldynamiek en het nut als de belangrijkste drijfveren achter deze verschuiving. Hij merkt op dat er meer dan 300 miljard dollar aan stablecoins in blockchain-wallets zit, wat in wezen kapitaal is dat blootstelling aan traditionele activa zoekt zonder het crypto-ecosysteem te verlaten.
"Beperkte handelsuren en fricties bij grensoverschrijdende transacties zijn slechts de zichtbare symptomen van een dieper liggend probleem", aldus Usi Zade. "De onderliggende drijfveer is de veranderende vraag. Getokeniseerde aandelen zijn het eerste instrument geworden waarmee dit kapitaal in andere activa dan cryptovaluta’s kan worden belegd zonder het blockchain-ecosysteem te verlaten. In wezen bieden we houders van in dollar luidende activa de mogelijkheid om met één muisklik in aandelen te beleggen.”
Deze vraag is vooral duidelijk zichtbaar in snelgroeiende technologiesectoren. Uit recente gegevens van MEXC bleek dat bedrijven op het gebied van kunstmatige intelligentie in september zes van de tien meest verhandelde tokenized Amerikaanse aandelen en ETF’s voor hun rekening namen, goed voor 59% van het volume in de top 10. Usi Zade schrijft deze buitenproportionele vraag toe aan een combinatie van wereldwijde toegangsbarrières en overlappende beleggerspsychologieën.
"Ons gebruikersbestand bestaat uit mensen van over de hele wereld, voornamelijk jongere gebruikers die vaak geen toegang hebben tot traditionele financiële markten," aldus Usi Zade. "Een belegger in Lagos of Jakarta leest hetzelfde AI-nieuws als een fondsbeheerder in Connecticut, maar ze hebben niet dezelfde mogelijkheden om aandelen te kopen. Tokenisatie biedt die toegangspoort tot de markt."
Hij voegde eraan toe dat vroege gebruikers van cryptovaluta een vergelijkbare risicobereidheid en visie delen met vroege AI-enthousiastelingen. "AI is het eerste marktverhaal dat voor de cryptogemeenschap even aantrekkelijk is gebleken als cryptovaluta zelf."
Usi Zade verwacht dat deze belangstelling zich zal uitbreiden naar aanverwante sectoren, met name defensie, lucht- en ruimtevaart, energie en beursgenoteerde bedrijven die rechtstreeks verbonden zijn met de crypto-industrie – zoals beurzen, miningbedrijven en uitgevers van stablecoins.
"Wanneer een gebruiker een tokenized aandeel van een cryptobedrijf koopt op een cryptocurrency-beurs, ontstaat er een gesloten ecosysteem – en juist binnen dergelijke ecosystemen bereikt de liquiditeit haar grootste diepte," legde hij uit.
Usi Zade benadrukte ook de kapitaalefficiëntie en wees erop dat tokenized aandelen nut bieden dat onmogelijk is bij traditionele rekeningen – zoals het gebruik als onderpand, toevoeging aan liquiditeitspools of integratie in rendementsstrategieën.
Weerstand van bedrijven en zorgen over merkrisico’s
Ondanks dat tokenized aandelen beleggers duidelijke voordelen bieden die traditionele platforms niet kunnen bieden, stuiten ze nog steeds op weerstand. In de meest recente spraakmakende zaak hebben Amazon, Tesla, Netflix, SpaceX, SoFi Technologies en Lam Research zich aangesloten bij andere beursgenoteerde bedrijven om bezwaar te maken tegen het plan van OKXICE voor tokenized aandelen. Bijna 50 bedrijven hebben bezwaar gemaakt tegen opname op het toekomstige platform van OKXICE, hoewel geen van hen heeft toegelicht waarom ze zich hebben teruggetrokken.
Daarvoor veroordeelde Adam Aron, CEO van AMC, de tokenized producten van Robinhood die gekoppeld waren aan AMC-aandelen, terwijl Citadel Securities een jaar eerder een brief aan de SEC had gestuurd waarin werd gewaarschuwd dat tokenized aandelen de liquiditeit zouden kunnen versnipperen en verwarring bij beleggers zouden kunnen veroorzaken.
Ondanks de groeiende weerstand is Usi Zade van mening dat zakelijke emittenten niet tegen tokenisatie op zich zijn. Hun aarzeling komt veeleer voort uit merkrisico – met name de vrees dat als een niet-geautoriseerd tokenized activum dat de naam van hun bedrijf draagt, faalt, de publieke en regelgevende gevolgen volledig op hun schouders terechtkomen.
"Ze maken zich zorgen dat hun naam in verband wordt gebracht met een product dat ze niet zelf hebben ontwikkeld en dat ze de schuld krijgen als de prijs van een synthetische 'wrapper' afwijkt van het onderliggende activum. Het goede nieuws is dat elke zorg volkomen legitiem is en dat er voor elk een oplossing kan worden gevonden", vertelde de CEO van MEXC aan Bitcoin.com News.
Hij stelt echter dat de belangstelling van particuliere beleggers onveranderd zal blijven, omdat zij elke dag met hun geld stemmen en weinig aandacht schenken aan de verklaringen van emittenten. Aan de andere kant wachten institutionele beleggers die vandaag de dag weigeren om met niet-geautoriseerde wrappers te werken, „simpelweg totdat door de emittent goedgekeurde versies beschikbaar komen“.
In een poging om de door emittenten geuite zorgen weg te nemen, heeft de Amerikaanse Securities and Exchange Commission (SEC) het ‘Innovation Exemption’-kader geïntroduceerd. Onder dit kader moeten emittenten op de hoogte worden gesteld voordat niet-gelieerde derde partijen hun aandelen tokeniseren, en kunnen zij bezwaar maken. Bovendien gelden er voor handelsplatforms beperkingen wat betreft in aanmerking komende aandelen en handelsvolumes, terwijl de handel moet worden stopgezet wanneer het onderliggende aandeel op de primaire beurs wordt geschorst.
Hoewel critici vrezen dat deze „veto“-bevoegdheid een structurele bedreiging vormt voor de on-chain-liquiditeit, stelt Usi Zade dat deze zowel positieve als negatieve gevolgen heeft.
„Op korte termijn zal dit de liquiditeit versnipperen, terwijl het op lange termijn juist voor legitimiteit zal zorgen. Een veto dat als een ronduit ‘nee’ wordt gebruikt, zou een bedreiging vormen, maar emittenten willen eigenlijk geen ‘nee’ zeggen – ze willen controle houden over hoe hun aandelen op de blockchain worden weergegeven,” aldus Usi Zade.
Bruggen bouwen voor door emittenten goedgekeurde tokens
Om echter te voorkomen dat emittenten hun vetorecht uitoefenen, is het volgens Usi Zade noodzakelijk om volledige transparantie te waarborgen met betrekking tot de structuur van getokeniseerde aandelen. Bovendien moeten platforms vóór de notering een kanaal opzetten om met emittenten in gesprek te gaan en overeenstemming bereiken over een mechanisme voor het omzetten van wrappers van derden in door emittenten goedgekeurde tokens.
Voor de toekomst verwacht hij een snelle schaalvergroting naarmate grote infrastructuurspelers zoals Nasdaq, de New York Stock Exchange van ICE en de DTCC de markt betreden.
"Tegen 2027 verwacht ik dat deze markt de grens van 25 miljard dollar zal overschrijden, met ten minste tien grote emittenten die er actief zijn," aldus Usi Zade. "Binnen drie jaar zal het handelsvolume in tokenized aandelen op grote beurzen het spot-handelsvolume in cryptovaluta overtreffen, aangezien het potentiële publiek bestaat uit alle aandelenbeleggers wereldwijd."
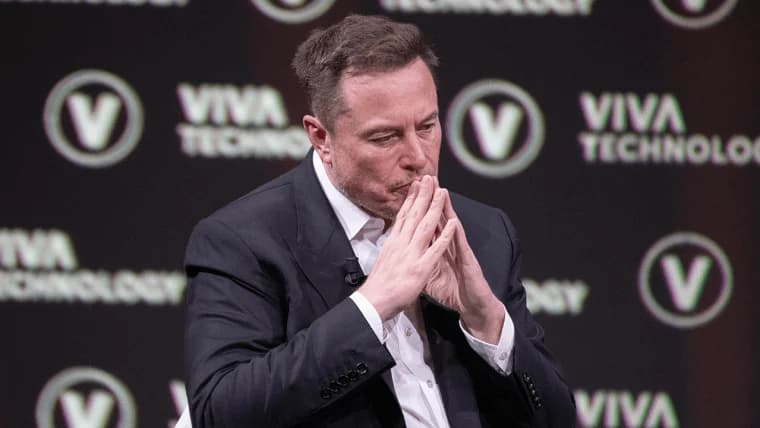
Een nieuwe reeks grote bedrijven, waaronder Amazon en SpaceX en Tesla van Elon Musk, heeft het tokenisatieplan van OKXICE afgewezen.
Lees nu: SpaceX en Tesla van Musk sluiten aan bij Amazon in verzet tegen OKXICE-plan

Dit artikel is met behulp van AI uit het Engels vertaald. De originele Engelstalige versie is de gezaghebbende bron; geautomatiseerde vertalingen kunnen onnauwkeurigheden bevatten, met name in juridische en regelgevende terminologie.
Over de auteur
GESCHREVEN DOORTerence ZimwaraAuthor/Writer
Terence Zimwara is een bekroonde journalist en auteur die zich specialiseert in het snijvlak van Afrikaanse macro-economie en digitale financiën.