ARK Invest verwacht dat het aandeel Tesla in 2031 een koers van 4.400 dollar zou kunnen bereiken, op basis van een model waarin wordt uitgegaan van ongeveer 225 miljard dollar aan cumulatieve uitgaven voor AI-infrastructuur. De prognose koppelt de toekomstige waarde aan robotaxidiensten en humanoïde robots.
ARK: Tesla naar $4.400; $225 mrd AI-uitgaven verwacht
GESCHREVEN DOOR
DELEN
Belangrijkste conclusies
- ARK verwacht dat robotaxi's in 2031 80% van de ondernemingswaarde van Tesla zullen uitmaken.
- Het koersdoel van $ 4.400 ligt ongeveer 1.039% boven de slotkoers van 21 oktober.
- Het model houdt rekening met aandelenverwatering als gevolg van de op aandelen gebaseerde beloning van Musk.
Aannames inzake AI-uitgaven ondersteunen de Tesla-prognose van 4.400 dollar
De cumulatieve uitgaven voor AI-infrastructuur bij Tesla zouden stijgen van ongeveer 7 miljard dollar eind 2025 tot 225 miljard dollar eind 2031, volgens de bijgewerkte Tesla-waardering van ARK Invest, gepubliceerd op 19 oktober. Binnen het model zorgen hogere AI-investeringen voor een verbetering van de productiviteit van Optimus. Dit koppelt de uitgaven voor rekenkracht aan de verwachte economische output van humanoïde robots.
ARK, onder leiding van CEO Cathie Wood, verklaarde:
"Het koersdoel van ARK voor Tesla in 2031 is ~4.400 dollar per aandeel."
Het aandeel van Tesla Inc. (Nasdaq: TSLA) sloot op 21 oktober op 386,47 dollar, een stijging van 3,41%, waardoor het koersdoel van ARK ongeveer 1.039% boven die koers ligt.
De infrastructuurplannen omvatten het Tesla-SpaceX Terafab-chipproject, met een initiële bouwverplichting van 16,8 miljard dollar in Grimes County, Texas. De geplande chips zouden autonome voertuigen, robots en de door SpaceX voorgestelde orbitale datacenters ondersteunen.
Robotaxi’s en Optimus stuwen de omzetprognoses
In het illustratieve basisscenario gaat ARK uit van ongeveer 8,1 miljoen robotaxi’s, 753 miljard dollar aan jaarlijkse netto-inkomsten uit ride-hailing en 212 miljard dollar aan Optimus-inkomsten tegen 2031. Robotaxi’s zouden goed zijn voor ongeveer 80% van de ondernemingswaarde, een maatstaf waarin eigen vermogen en nettoschuld zijn meegenomen. Het scenario gaat er ook van uit dat er tegen 2031 cumulatief ongeveer 1 miljoen Optimus-robots extern zijn verkocht.
Bij gelijke bezettingsgraden schat ARK dat de exploitatiekosten per mijl van Tesla ongeveer 40% lager zouden kunnen liggen dan die van de volgende generatie robotaxi’s van Waymo. De analyse schrijft dit voordeel toe aan verticale integratie en op camera’s gebaseerd autonoom rijden. Voertuigen in particulier bezit zouden de vloot kunnen uitbreiden, terwijl lagere tarieven de vraag zouden kunnen verbreden tot buiten de huidige gebruikers van ride-hailing-diensten.
Deze prognoses sluiten aan bij de verwachtingen van CEO Elon Musk voor Optimus en Cybercab. In een X-bericht van 18 oktober noemde Musk de humanoïde robot en het speciaal gebouwde zelfrijdende voertuig als de bronnen van het grootste deel van Tesla’s toekomstige waarde.
Tesla rapporteerde in zijn aankondiging van 2 oktober 486.532 geleverde voertuigen en 13,7 gigawattuur aan geïnstalleerde opslagcapaciteit voor het derde kwartaal. Het bedrijf vermeldde tevens een productie van 464.391 voertuigen. De Model 3- en Model Y-voertuigen waren goed voor 478.237 leveringen, terwijl andere modellen 8.295 leveringen voor hun rekening namen. Deze cijfers vormen een operationele basis voor vergelijking met de prognoses van ARK.
Verdunnings- en implementatierisico’s bepalen de waardering
De bear- en bull-ramingen van ongeveer 3.300 en 5.000 dollar per aandeel komen overeen met het 25e en 75e percentiel van de simulatie. Dit zijn posities binnen een verdeling van gemodelleerde uitkomsten, en geen minimum- en maximumprijzen. Resultaten onder de bear-raming en boven de bull-raming blijven mogelijk.
De Monte Carlo-simulatie test combinaties van aannames op basis van 32 onafhankelijke inputfactoren. Deze inputfactoren bepalen de verwachte bedrijfsresultaten en aandelenwaarderingen. Het aantal aandelen beïnvloedt ook de waarde die kan worden toegerekend aan het aandelenbelang van elke belegger. ARK gaat ervan uit dat de op aandelen gebaseerde beloning van Musk binnen de prognoseperiode onvoorwaardelijk wordt, waarbij de daaruit voortvloeiende verwatering in de waardering wordt meegenomen.
Een mogelijke fusie met SpaceX wordt door ARK apart beoordeeld, los van het zelfstandige Tesla-model van ARK, naar aanleiding van eerdere speculaties over een fusie tussen Tesla en SpaceX. Belegger Steve Eisman zette tijdens een CNBC-interview op 8 juni vraagtekens bij de aantrekkelijkheid van een dergelijke deal voor aandeelhouders van SpaceX.
Musk zei tijdens de winstpresentatie van SpaceX op 20 oktober dat beide bedrijven speciale commissies hebben opgericht om een fusie te bespreken, waarbij hij een fusie een „goed idee“ noemde. Hij voegde eraan toe dat hij zich als belanghebbende partij buiten die gesprekken zal houden. Vertragingen bij de regelgeving en een tragere uitbreiding van robotaxi’s blijven risico’s vormen voor de prognose van ARK. Het bedrijf noemt ook het plotselinge vertrek van Musk, natuurrampen en een pandemie als gebeurtenissen die de aannames voor de uitrol zouden kunnen verstoren.
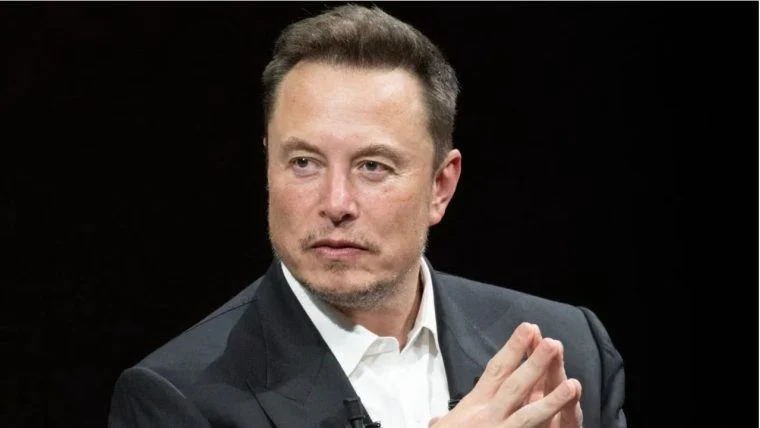
Elon Musk verwacht dat de Optimus-robot en de Cybercab van Tesla het grootste deel van de toekomstige waarde van het bedrijf zullen genereren. Zijn voorspelling richt zich op kunstmatige intelligentie en
Lees nu: Elon Musk zegt dat twee producten het grootste deel van de waarde van Tesla zullen uitmaken

Dit artikel is met behulp van AI uit het Engels vertaald. De originele Engelstalige versie is de gezaghebbende bron; geautomatiseerde vertalingen kunnen onnauwkeurigheden bevatten, met name in juridische en regelgevende terminologie.