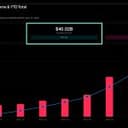
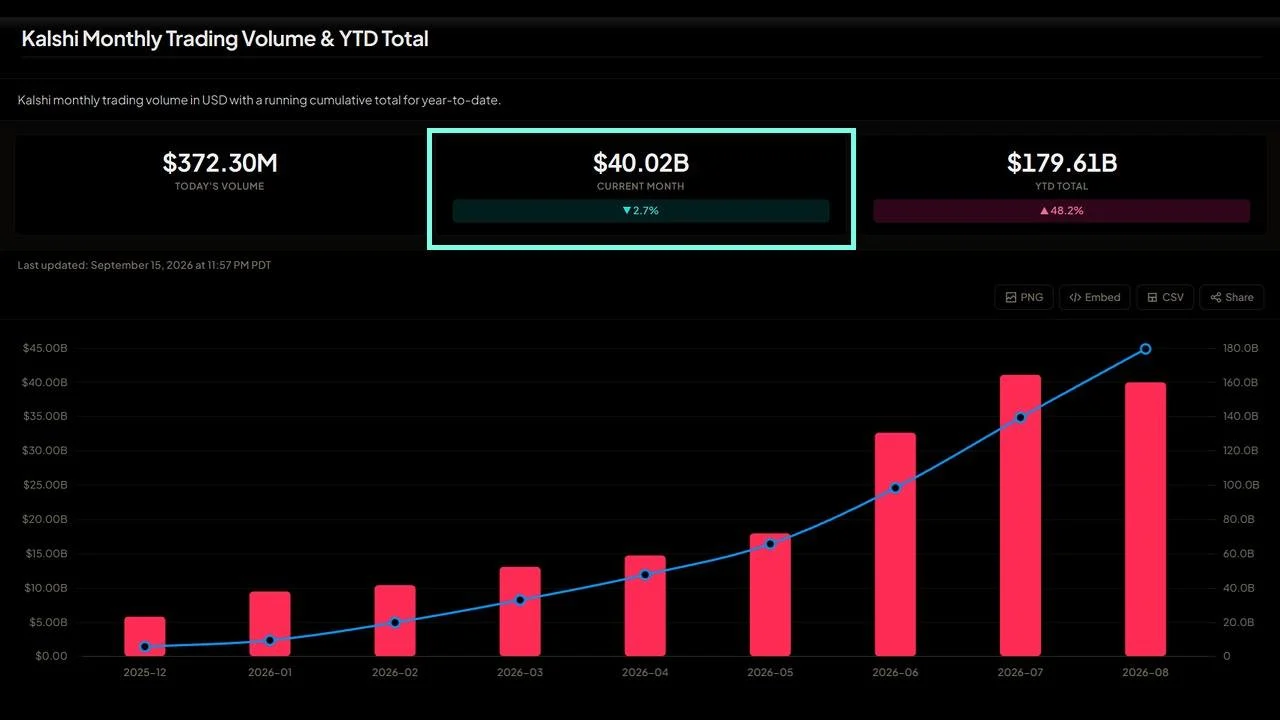
Kalshi verwerkt momenteel een maandelijks volume van meer dan $40B en is verantwoordelijk voor ongeveer 80% van het volume op de Amerikaanse voorspellingsmarkten. Deze cijfers staan in schril contrast met recente ontwikkelingen, met als belangrijkste het besluit van de Senaat om het langverwachte wetsvoorstel inzake de structuur van de cryptomarkt, à la CLARITY, te verwerpen.
Kalshi bereikt een omzet van meer dan 40 miljard dollar en een aandeel van 80% op de Amerikaanse voorspellingsmarkt
GESCHREVEN DOOR

DELEN
Belangrijkste conclusies
- Het 30-daagse volume van Kalshi bedroeg op 4 september 14,1 miljard dollar, tegenover 3,1 miljard dollar voor Polymarket, wat neerkomt op een marktaandeel van 82%.
- De Senaat heeft de CLARITY Act op 15 september met 49 tegen 50 stemmen verworpen, waarmee een einde kwam aan de wetgeving inzake de marktstructuur voor 2026.
- Polymarket schat de kans dat de CLARITY Act nog voor het einde van het jaar wet wordt nu op slechts 7%.
Een gereguleerde winnaar op een verloren avond
Bitcoin-historicus Pete Rizzo wees enkele uren na de stemming op deze opvallende statistiek en merkte op:
De gereguleerde voorspellingsmarkt Kalshi, met een omvang van 40 miljard dollar, vertegenwoordigt nu 80% van het totale Amerikaanse volume. De wereldwijde vraag naar crypto keert terug naar de Amerikaanse markten. We hebben de CLARITY Act niet nodig.”
De bewoording leek nogal bewust gekozen, aangezien Kalshi het platform is dat nooit een nieuwe wet nodig had, voornamelijk omdat het er al een had. Om dit toe te lichten: de voorspellingsgigant kreeg in 2021 de goedkeuring van de Commodity Futures Trading Commission (CFTC) als Designated Contract Market, waardoor het de eerste federaal gereguleerde voorspellingsbeurs in de geschiedenis van de VS werd.
Alles wat er wordt genoteerd, wordt verhandeld binnen een bestaand kader, en dat is precies wat de CLARITY Act voor de rest van de sector had moeten opzetten.
Dat wetsvoorstel werd op 15 september met 49 tegen 50 stemmen verworpen bij de stemming over de afsluiting van het debat, 11 stemmen te weinig voor de 60 die nodig waren om het debat te openen, waarmee de wetgeving inzake de marktstructuur voor 2026 feitelijk ten einde kwam.
De volumekloof, in cijfers
Het door Rizzo gepresenteerde cijfer van 80% klopt met de beschikbare algemene gegevens, aangezien het voortschrijdend 30-daags volume van Kalshi 14,1 miljard dollar bedroeg (per 4 september), tegenover 3,1 miljard dollar voor Polymarket, wat neerkomt op een marktaandeel van ongeveer 82% voor de twee dominante handelsplatforms samen.
Deze kloof is echter van recente datum, aangezien Bitcoin.com News meldde dat Kalshi in april voor het eerst Polymarket inhaalde, met een taker-volume van 5,42 miljard dollar tegenover 1,99 miljard dollar voor Polymarket, in een maand waarin de hele sector 8,6 miljard dollar verhandelde.
Het gecombineerde maandelijkse volume van beide platforms is gestegen van minder dan 5 miljard dollar in september 2025 tot ongeveer 24 miljard dollar in april 2026. De waardering is hiermee meegegroeid; Kalshi haalt namelijk minstens 750 miljoen dollar op bij een waardering van 40 miljard dollar, het dubbele van de 22 miljard dollar van zes maanden eerder.
Sport wint het grootste deel van die omzet voor zijn rekening en vertegenwoordigt meer dan 80% van Kalshi’s eigen handelsactiviteiten. Maar de houding van de toezichthouders is de troef, niet het sportwedden.
Het argument van Rizzo
Als je de overdreven bewoordingen van Rizzo buiten beschouwing laat, zie je dat zijn bewering terecht is. Als de grootste gereguleerde handelsplaats in een markt die nauw aansluit bij de cryptomarkt kan opschalen naar een omzet van meerdere miljarden per maand (volgens regels die in 2021 zijn opgesteld), wordt de afhankelijkheid van de sector van nieuwe wetgeving wellicht overschat.
Het tegenargument lijkt net zo duidelijk, aangezien de contracten van Kalshi evenementenfutures zijn met een duidelijke toezichthouder, terwijl spottoken, beurzen en bewaarders zich in de jurisdictie-kloof bevinden die de CLARITY Act juist moest dichten. Een vergunning voor een aangewezen contractmarkt heeft geen enkele betekenis voor een tokenuitgever.
Wat niet ter discussie staat, is waar de volumes naartoe zijn gegaan. Op de avond dat het Congres weigerde regels voor crypto vast te stellen, was de snelst groeiende gereguleerde markt in de Amerikaanse financiële wereld druk bezig records te vestigen zonder die regels. De volgende echte test zijn de tussentijdse verkiezingen, waar Kalshi en Polymarket al markten hebben geopend.


Dit artikel is met behulp van AI uit het Engels vertaald. De originele Engelstalige versie is de gezaghebbende bron; geautomatiseerde vertalingen kunnen onnauwkeurigheden bevatten, met name in juridische en regelgevende terminologie.