世界中の投資家が取引時間の固定化など従来の市場の非効率性からの脱却を求める中、株式のトークン化は数十億ドル規模の分野へと急速に発展しています。MEXCのCEOであるヴーガル・ウシ・ザデ氏によると、この変化は主に資本の動態の変化とアクセスのしやすさによって牽引されているとのことです。
米大手企業が株式トークン化に反発する理由:MEXC CEO
共有
主なポイント
- 投資家たちは、従来の市場取引時間を回避するため、MEXCなどのプラットフォームで数十億ドル規模のトークン化株式を取引しました。
- AmazonやTeslaなどは、OKXICEのラッパーに対して異議を唱えている企業の一部です。
- ウシ・ザデ氏は、トークン化株式の取引高が数年以内に暗号資産現物取引を上回ると予測しています。
遊休ステーブルコイン資本の活用
株式のトークン化は、ニッチなブロックチェーンの実験から世界金融における中核的な構造改革へと急速に移行しつつあります。機関投資家や個人投資家が従来の市場インフラへの不満を強める中、オンチェーン株式は着実に市場シェアを拡大しています。 最近の業界推計では、世界のトークン化株式市場の規模は約60億ドルと評価されており、この数十億ドル規模のセクターが主流への採用に向けた重要な転換点に達しつつあることを示唆しています。
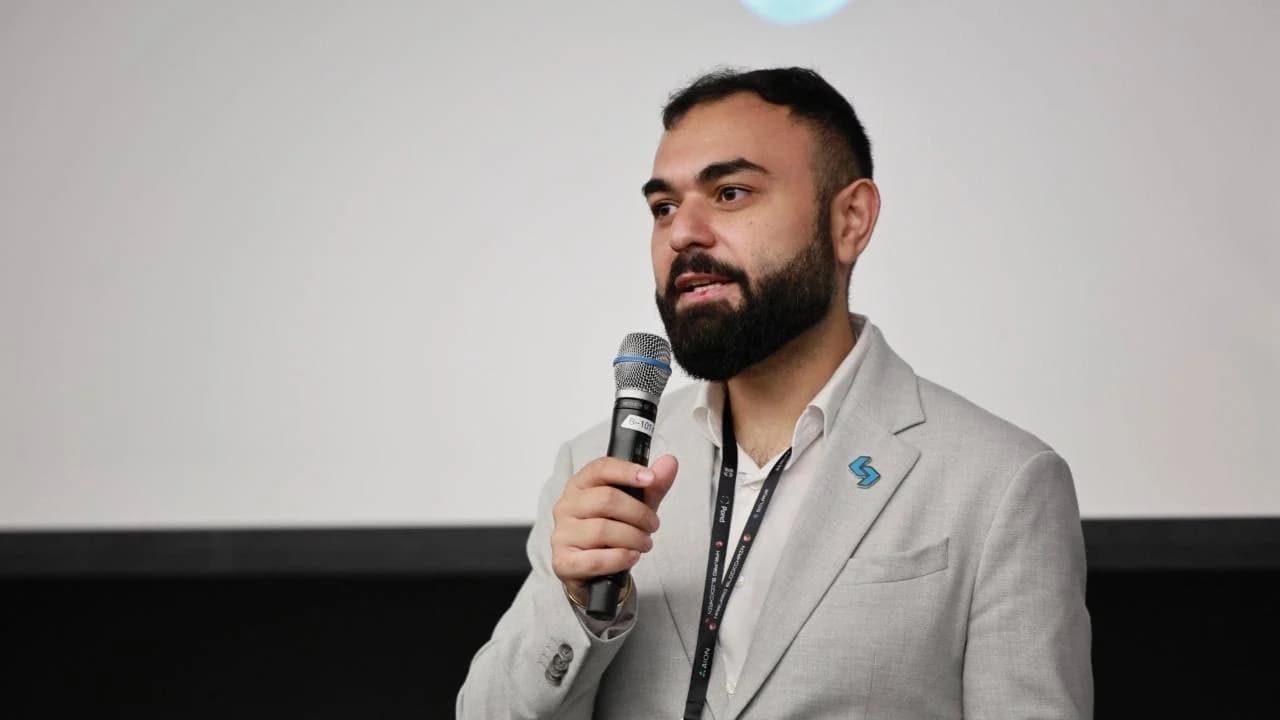
こうした摩擦要因に加え、暗号資産取引所MEXCのCEOであるヴーガル・ウシ・ザデ氏は、資本の動態と有用性の変化こそが、この変革の主な原動力であると指摘しています。同氏は、3,000億ドル以上のステーブルコインがブロックチェーンウォレットに眠っており、これは本質的に、暗号資産エコシステムから離れることなく伝統的な資産へのエクスポージャーを求める資本であると述べています。
「取引時間の制限や国境を越えた取引における摩擦は、より根本的な問題の表面的な症状に過ぎない」とウシ・ザデ氏は述べました。「根本的な原動力は、需要の変化にあります。 トークン化された株式は、ブロックチェーンエコシステムを離れることなく、この資本を暗号資産以外の資産に投資することを可能にする最初の金融商品となりました。本質的に、我々はドル建て資産の保有者に、ワンクリックで株式に投資する機会を提供しているのです。」この需要は、特に高成長のテクノロジー分野で顕著です。 MEXCの最近のデータによると、9月の取引高上位10位に入ったトークン化米国株式・ETFのうち、6社が人工知能(AI)関連企業で、上位10社の取引高の59%を占めました。ウシ・ザデ氏は、この異例の需要について、世界的なアクセス障壁と投資家の心理が重なり合った結果だと分析しています。
「当社のユーザーベースは世界中の人々で構成されており、その大半は従来の金融市場へのアクセスが限られている若いユーザーです」とウシ・ザデ氏は述べました。「ラゴスやジャカルタの投資家は、コネチカット州のファンドマネージャーと同じAI関連ニュースを読んでいるにもかかわらず、株式を購入する機会は平等ではありません。トークン化は、市場への入り口を提供するものです。」
さらに同氏は、暗号資産の早期採用者とAIの初期愛好家はリスク選好や展望が類似していると指摘する。「AIは、暗号資産そのものと同様に、暗号資産コミュニティにとって説得力のある市場ストーリーとして実証された最初の事例です」と述べました。
ウシ・ザデ氏は、この関心が関連分野、特に防衛、航空宇宙、エネルギー、そして取引所、マイニング企業、ステーブルコイン発行体など、暗号資産業界に直接結びついた上場企業へと拡大すると予想しています。
「ユーザーが暗号資産取引所で暗号資産関連企業のトークン化株式を購入すると、閉ループ型のエコシステムが形成されます。そして、流動性が最も深くなるのは、まさにそのようなエコシステムの中です」と彼は説明しました。
ウシ・ザデ氏はまた、資本効率の重要性を強調し、トークン化された株式には、担保としての利用、流動性プールへの追加、利回り戦略への組み込みなど、従来の口座では不可能な利便性があると指摘した。
企業の抵抗とブランドリスクへの懸念
従来のプラットフォームでは提供できない明確なメリットを投資家に提供しているにもかかわらず、トークン化された株式には依然として反対の声が上がっています。最近注目を集めた事例では、アマゾン、テスラ、ネットフリックス、スペースX、ソフィ・テクノロジーズ、ラム・リサーチが、他の上場企業と共に、OKXICEのトークン化株式計画に反対を表明しました。 50社近くがOKXICEが今後立ち上げるプラットフォームへの掲載に異議を唱えていますが、参加を見送った具体的な理由を説明した企業はありません。
それ以前には、AMCのCEOであるアダム・アーロン氏がAMC株に連動するロビンフッドのトークン化商品を批判しており、その1年前にはシタデル・セキュリティーズがSECに書簡を提出し、トークン化株式が流動性を分断し投資家に混乱を招く恐れがあると警告していました。
こうした反発が高まっているにもかかわらず、ウシ・ザデ氏は企業発行体がトークン化そのものに反対しているわけではないと見ています。むしろ、彼らの躊躇はブランドリスクに起因しています。具体的には、自社名を冠した無許可のトークン化資産が失敗した場合、世論や規制当局からの非難がそのまま自社に降りかかってくるのではないかという懸念です。
「企業は、自社が開発していない商品に社名が関連付けられたり、合成ラッパーの価格が原資産から乖離した場合に非難されたりすることを懸念しています。幸いなことに、これらの懸念はいずれも完全に正当なものであり、それぞれに対処可能です」と、MEXCのCEOはBitcoin.com Newsに語った。
その一方で、個人投資家の関心は変わらないと主張します。彼らは毎日資金を投じて行動しており、発行体の声明にはほとんど注意を払っていないからです。一方、現在無許可のラッパーとの取引を拒否している機関投資家については、「単に発行体が承認したバージョンが利用可能になるのを待っているだけだ」と述べました。
こうした発行体の懸念を受け、米国証券取引委員会(SEC)は「イノベーション・エクセプション(Innovation Exemption)」枠組みを導入しました。この枠組みの下では、関連のない第三者が株式をトークン化する前に発行体へ通知が行われ、発行体は異議を申し立てることができます。 さらに、取引所には対象銘柄や取引量に制限が設けられており、原資産となる株式が主要取引所で取引停止となった場合は、取引を停止しなければならない。 批判派は、この「拒否権」がオンチェーンの流動性に対して構造的な脅威をもたらすと懸念しているが、ウシ・ザデ氏は、これにはプラス面とマイナス面の両方が存在すると主張する。
「短期的には流動性が細分化されますが、長期的には流動性が正当化されることになります。拒否権が完全な『ノー』として行使されれば脅威となりますが、発行体は実際には『ノー』と言いたいわけではありません。彼らは、自社の株式がブロックチェーン上でどのように表現されるかをコントロールしたいのです」とウシ・ザデ氏は述べました。
発行体承認型トークンの架け橋を築く
ただし、発行者が拒否権を行使することを防ぐためには、トークン化された株式の構造について完全な透明性を確保する必要があるとウシ・ザデ氏は述べました。さらに、プラットフォームは上場前に発行者と対話するためのチャネルを確立し、サードパーティ製のラッパーを発行者承認トークンに変換する仕組みについて合意しなければなりません。
将来を見据えた同氏は、ナスダックやICE傘下のニューヨーク証券取引所、DTCCといった主要インフラ事業者が参入することで、市場が急速に拡大すると予測しています。
「2027年までにこの市場規模は250億ドルを超え、少なくとも10社の主要発行体が参入すると予想しています」とウシ・ザデ氏は述べました。「3年以内に、主要取引所におけるトークン化株式の取引高は、仮想通貨の現物取引高を上回るでしょう。その潜在的な顧客層には、世界中のあらゆる株式投資家が含まれるからです。」
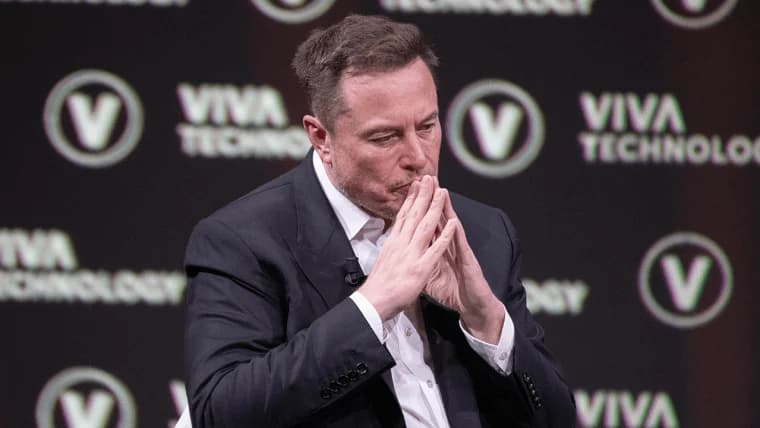
アマゾンやイーロン・マスク氏が率いるスペースX、テスラなどの大手企業が、OKXICEのトークン化戦略を拒否しました。
今すぐ読む: イーロン・マスク氏率いるスペースXとテスラが、アマゾンとともにOKXのICEトークン化株式計画に反対しています。

この記事はAIを使用して英語から翻訳されました。英語の原文が正式な情報源であり、自動翻訳には、特に法律および規制に関する用語において不正確な部分が含まれる場合があります。
著者について
著者Terence ZimwaraAuthor/Writer
テレンス・ジムワラは、アフリカのマクロ経済学とデジタル金融の交差領域を専門とする、受賞歴のあるジャーナリスト兼著者である。