世界のブロックチェーン関連収益は、2025年の約1,400億ドルから2026年には前年比で減少して1,000億ドルになると予測されています。 この減少傾向にもかかわらず、DeFiおよび金融セクターは依然として収益の主要な源泉であり、総収益の約3分の2を占めている一方、ブロックチェーンインフラの収益は2020年以来の最低水準まで落ち込んでいる。
ブロックチェーン収益30%急落も新成長エンジン登場

共有
主なポイント
- 2026年のDeFiによる収益は650億ドルに達し、ブロックチェーン総収益の約3分の2を占めています。
- ロビンフッド・チェーンのトークン化株式の取引高は第3四半期に130億ドルを突破し、RWA(実物資産)の採用拡大を示唆しています。
- ナスダックの23時間取引計画は、2027年の機関投資家によるブロックチェーン導入を加速させる可能性があります。
ブロックチェーン収益が30%減少する中、DeFi/金融が主導権を握る
1KXの最新レポートによると、ブロックチェーン収益は前年比で約30%減少しており、これはビットコインの平均価格の推移と一致しています。ブロックチェーン収益は1,000億ドルに達すると予測されているものの、2025年に記録された約1,400億ドルには及びません。 ただし、2025年と同様、オンチェーンおよびオフチェーンのユーザー負担手数料が総収益の50%から60%を占め、残りはその他の収入によるものでした。
4年連続で分散型金融(DeFi)/金融カテゴリーが主導的な地位を占め、2026年には主にオフチェーン手数料に牽引されて650億ドルの収益を生み出しました。 同カテゴリーの収益シェアは現在、総収益の3分の2を占めており、総収益が820億ドルを超えた2022年の52%から大幅に上昇しています。 このカテゴリー内では、中央集権型取引所とデリバティブ取引所が収益の42%を占め、次いでステーブルコインの準備金収入と利回りが29%、オンチェーンのユーザー支払手数料が13%、資産運用およびETF関連手数料が7%、予測市場が6%と続きました。
ブロックチェーンインフラの収益は220億ドルに減少し、2020年以来の最低水準となりました。実際に支払われた取引手数料は現在、ブロックチェーン収益全体の3%未満に過ぎません。その他のセクターは120億ドルを占め、そのうち消費者向けアプリケーションが9%でトップとなりました。
機関投資家の採用が、全体的な収益減少に逆行
一方、市場全体の低迷に逆行する形で、機関投資家による採用および経済的利用に関連する収益は増加し、ブロックチェーン総収益の30%を占めるようになった。第3四半期には、経済的収益が初めてインフラ収益を上回った。2026年上半期だけで、経済的利用による収益は前年同期比で29億ドル増加した。
この成長を牽引したのは公益事業セクターの手数料が16億ドル急増したことによる。これには、昨年の収益がほぼゼロから今年は推定40億ドルへと拡大した予測市場からの14億ドル、およびクレジットカード、貿易金融、その他の決済ソリューションからの2億ドルが含まれている。 ボストン・コンサルティング・グループ(BCG)によると、2025年のステーブルコイン送金の約60%に企業が関与しており、供給量の伸びは最近停滞しているものの、決済取扱高は過去最高を記録しました。
その他の成長要因としては、実物資産(RWA)のトークン化拡大に伴う取引・貸付手数料による11億ドル、およびステーブルコインの発行手数料と準備金収入の2億5,000万ドルの増加が挙げられます。後者は、2022年に米連邦準備制度理事会(FRB)が利上げを開始して以来、広義の経済収益において依然として最大の単一構成要素となっています。
トークン化された株式が台頭し、RWA取引が急増
RWAの取引高は広く勢いを増し、2026年上半期には平均手数料率7ベーシス・ポイントで、推定10億ドルの取引手数料を生み出しました。 第3四半期には永久先物取引全体の18%をRWAが占め、そのうちの55%をトークン化株式が占めて前年首位だった金を上回りました。商品分野では原油の永久先物が首位となりました。また、SpaceXを筆頭にIPO前の銘柄が新たな資産クラスとして台頭しました。
Black Lake Digital MarketsのCEO兼共同創業者であるアル・クレシ氏は、暗号資産価格が下落しているにもかかわらずRWAの取引高が急増した理由について、両市場を牽引する経済的要因が異なるためだと指摘しました。同氏は、RWAの取引活動は多くの場合、原資産のパフォーマンスや利回りと連動しているのに対し、暗号資産の評価額は、金融リスク、インフレ、投機的需要に対する広範な認識を反映する傾向があると説明しました。
「RWAの取引高は実物資産に連動しており、多くの場合、利回りが原動力となっています。一方、仮想通貨価格は、実際にはデフォルトリスク、インフレ、そして新規性に対する通貨観の表れです。状況が比較的安定している限り、この直交性は機能します」とクレイシ氏は述べました。
同氏は、RWA市場と暗号資産の関係は米国債と米ドルの関係に似ており、金融情勢に大きな変化が生じて両者のパフォーマンスが収束するまでは独立して動く可能性があると指摘しました。
「例えば、米国債のスプレッド拡大やイールドカーブのスティープ化は、通貨へのパニック売りを示唆する可能性があり、その逆もまた然りです」とクレイシ氏は説明しました。
Arch Lendingの共同創業者兼最高収益責任者(CRO)であるヒマンシュ・サヘイ氏は、RWA取引によって投資家は独自の価格決定要因を持つ市場へのエクスポージャーを得られ、暗号資産市場が低迷していても需要の回復力を維持できると述べました。サヘイ氏は次のように付け加えました。
「次に注目すべきは、こうした動きが融資分野にも波及するかどうかな。人々がこれらの資産を取引できるだけでなく、担保として借り入れにも利用できるようになれば、その有用性は格段に高まるだろう」
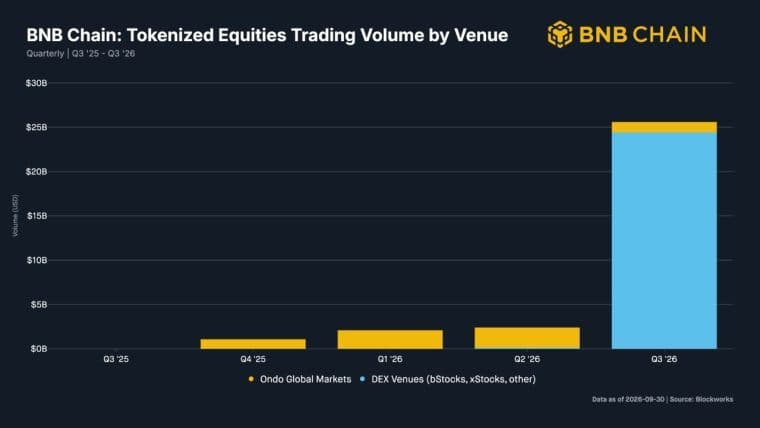
RWAの採用は、主要な市場の変化や規制の動向と並行して急速に拡大しています。ロビンフッド・チェーンにおけるトークン化された株式の取引高は第3四半期に130億ドルを超え、その70%以上が米国株式市場の休場中に発生しました。すべてのブロックチェーンを合わせた現物取引高は約500億ドルに達しました。
2027年の収益回復を牽引する機関投資家の導入
一方、Nuva Labsのソリューション担当副社長であるコリン・セラーズ氏は、資本へのアクセスが限られていることや、より広範な金融市場との統合が不十分であることが、トークン化されたクレジットの成長における主要な障害であると指摘しました。同氏は、クレジット・ポートフォリオはオンチェーン上で表現できるものの、初期投資を超えて取引や資金調達、担保としての利用が依然として困難な場合が多いと説明しました。
セラーズ氏は、トークン化資産が融資市場や投資戦略と連携できる「コンポーザビリティ(組み合わせ可能性)」の向上によって投資家の需要が拡大し、さらなる流動性が創出されると主張しました。ただし、その実現には信頼性の高い資産評価、透明性のあるリスク情報、資金提供に前向きな取引相手が必要となります。
同氏は、発行体や資産運用会社がトークン化されたクレジット商品を構築・管理する上で、ヴォールト(保管インフラ)が果たす役割を強調した。一方、マーケットプレイスはこれらの資産と投資家を結びつけることができる。最終的にセラーズ氏は、持続可能な流動性は単なる技術的統合だけでなく、十分な資本と市場参加者の誘致にも依存すると強調した。
2027年を見据えた同レポートは、インフラの衰退を相殺する形で、機関投資家の採用とより広範な経済的応用が次の成長サイクルを牽引すると予測しています。24時間365日の株式取引、RWA(リスク加重資産)のトークン化の拡大、機関投資家向けステーブルコイン決済ネットワークが初期導入段階から主流の金融統合へと移行するにつれ、総収益は過去の高水準に向けて回復すると予測されています。
さらに、規制枠組みが整備されるにつれ、市場総収益のうち機関投資家の参加が圧倒的なシェアを占めるようになると予想される。
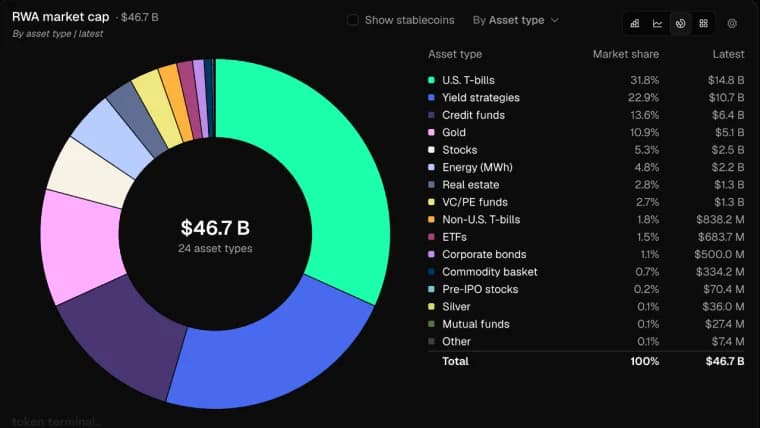
トークン化された実物資産(RWA)市場は467億ドル規模に拡大し、3年間で17.4倍に成長しました。その成長は、クレジットファンド、金、株式など幅広い分野に及んでいます。
今すぐ読む: イーサリアムが市場のほぼ半分を占める中、トークン化された実物資産(RWA)の総額は467億ドルに達しました。

この記事はAIを使用して英語から翻訳されました。英語の原文が正式な情報源であり、自動翻訳には、特に法律および規制に関する用語において不正確な部分が含まれる場合があります。
著者について
著者Terence ZimwaraAuthor/Writer
テレンス・ジムワラは、アフリカのマクロ経済学とデジタル金融の交差領域を専門とする、受賞歴のあるジャーナリスト兼著者である。