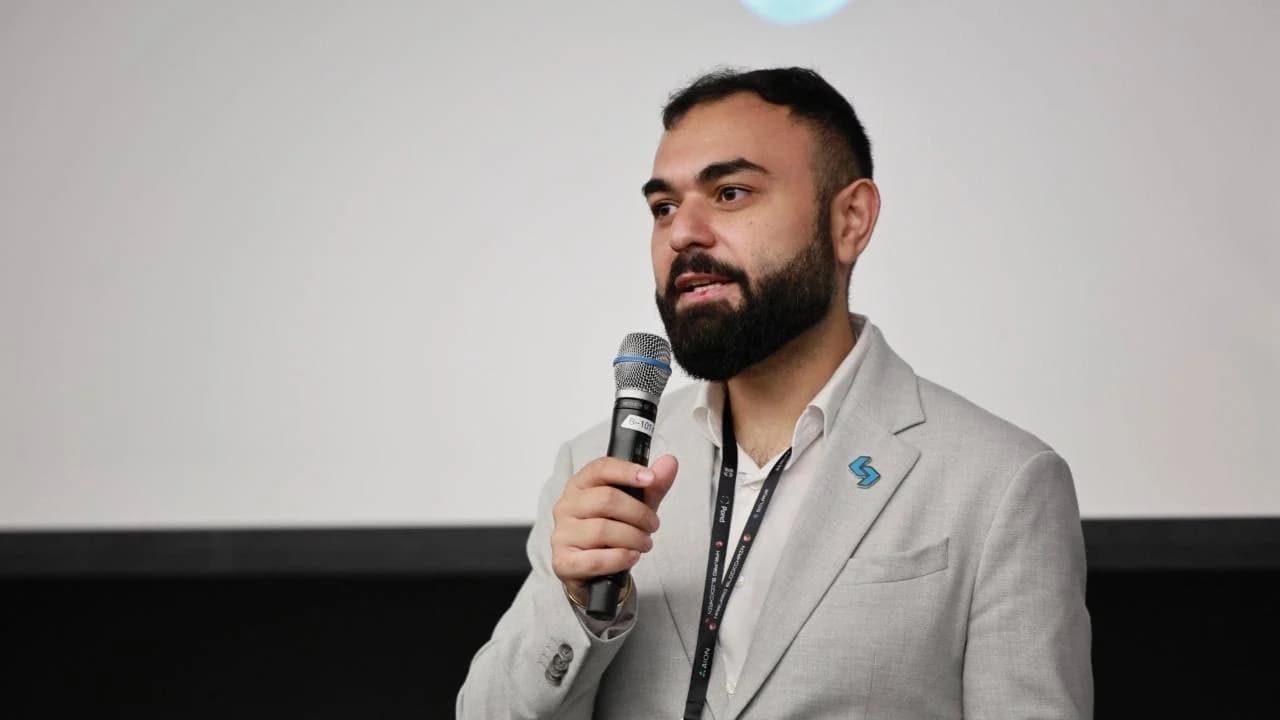
La tokenizzazione azionaria si sta rapidamente trasformando in un settore da miliardi di dollari, poiché gli investitori globali cercano di ovviare alle inefficienze dei mercati tradizionali, come gli orari rigidi. Secondo il CEO di MEXC, Vugar Usi Zade, questo cambiamento è guidato principalmente dall’evoluzione delle dinamiche di capitale e dall’accessibilità.
Aziende USA contro tokenizzazione azioni: parla il CEO di MEXC
SCRITTO DA
CONDIVIDI
Punti chiave
- Gli investitori hanno negoziato miliardi di dollari in titoli azionari tokenizzati su piattaforme come MEXC per aggirare gli orari di mercato tradizionali.
- Amazon e Tesla sono tra le aziende che hanno sollevato obiezioni nei confronti dei wrapper di OKXICE.
- Usi Zade prevede che il volume delle azioni tokenizzate supererà il trading spot di criptovalute nel giro di pochi anni.
Sbloccare il capitale inattivo delle stablecoin
La tokenizzazione dei titoli azionari si sta rapidamente trasformando da un esperimento di nicchia basato sulla blockchain a un cambiamento strutturale fondamentale nella finanza globale. Mentre gli investitori istituzionali e al dettaglio sono sempre più insoddisfatti delle infrastrutture di mercato tradizionali, i titoli azionari on-chain stanno conquistando una quota di mercato significativa. Stime recenti del settore valutano il mercato globale dei titoli azionari tokenizzati a circa 6 miliardi di dollari, segnalando che questo settore multimiliardario sta raggiungendo un punto di svolta critico verso l’adozione da parte del grande pubblico.
Al di là di questi punti di attrito, Vugar Usi Zade, CEO dell’exchange di criptovalute MEXC, indica le mutevoli dinamiche di capitale e l’utilità come i principali motori di questo cambiamento. Egli osserva che oltre 300 miliardi di dollari in stablecoin giacciono nei portafogli blockchain, il che rappresenta essenzialmente capitale alla ricerca di esposizione verso asset tradizionali senza uscire dall’ecosistema delle criptovalute.
«Gli orari di negoziazione limitati e gli attriti nelle transazioni transfrontaliere sono solo i sintomi visibili di un problema più profondo», ha affermato Usi Zade. «Il motore sottostante è l’evoluzione della domanda. Le azioni tokenizzate sono diventate il primo strumento che consente a questo capitale di essere investito in asset diversi dalle criptovalute senza uscire dall’ecosistema blockchain. In sostanza, stiamo offrendo ai detentori di asset denominati in dollari l’opportunità di investire in azioni con un solo clic.» Questa domanda è particolarmente evidente nei settori tecnologici ad alta crescita. Dati recenti di MEXC hanno rivelato che, a settembre, le società di intelligenza artificiale rappresentavano sei dei primi dieci titoli azionari e ETF statunitensi tokenizzati più negoziati, conquistando il 59% del volume dei primi dieci. Usi Zade attribuisce questa domanda fuori dal comune a una combinazione di barriere di accesso globali e psicologie degli investitori che si sovrappongono.
"La nostra base di utenti è composta da persone provenienti da tutto il mondo, prevalentemente giovani che spesso non hanno accesso ai mercati finanziari tradizionali", ha affermato Usi Zade. "Un investitore a Lagos o a Giacarta legge le stesse notizie sull’IA di un gestore di fondi nel Connecticut, ma non ha le stesse opportunità di acquistare azioni. La tokenizzazione fornisce quella porta d’accesso al mercato."
Ha aggiunto che i primi ad adottare le criptovalute condividono una propensione al rischio e una visione simili a quelle dei primi appassionati di IA. «L’IA è la prima narrativa di mercato che si è dimostrata avvincente per la comunità delle criptovalute tanto quanto le criptovalute stesse».
Usi Zade prevede che questo interesse si estenda ai settori adiacenti, in particolare alla difesa, all’aerospaziale, all’energia e alle società quotate in borsa direttamente legate al settore delle criptovalute — come gli exchange, le società di mining e gli emittenti di stablecoin.
"Quando un utente acquista una quota tokenizzata di una società del settore delle criptovalute su un exchange, si crea un ecosistema a ciclo chiuso — ed è proprio all’interno di tali ecosistemi che la liquidità raggiunge la sua massima profondità", ha spiegato.
Usi Zade ha inoltre sottolineato l’efficienza del capitale, evidenziando che le azioni tokenizzate offrono funzionalità impossibili nei conti tradizionali, come l’utilizzo come garanzia, l’aggiunta a pool di liquidità o l’integrazione in strategie di rendimento.
Resistenza delle aziende e preoccupazioni relative al rischio di immagine
Nonostante offrano agli investitori vantaggi distintivi che le piattaforme tradizionali non possono garantire, le azioni tokenizzate continuano a incontrare opposizione. Nell’ultimo caso di grande risonanza, Amazon, Tesla, Netflix, SpaceX, SoFi Technologies e Lam Research si sono unite ad altre società quotate in borsa nell’opporsi al piano di OKXICE relativo alle azioni tokenizzate. Quasi 50 aziende si sono opposte all’inclusione nella futura piattaforma di OKXICE, sebbene nessuna abbia spiegato in dettaglio i motivi della propria scelta.
In precedenza, il CEO di AMC Adam Aron aveva condannato i prodotti tokenizzati di Robinhood legati alle azioni AMC, mentre un anno prima Citadel Securities aveva inviato una lettera alla SEC avvertendo che i titoli azionari tokenizzati avrebbero potuto frammentare la liquidità e creare confusione tra gli investitori.
Nonostante le crescenti resistenze, Usi Zade ritiene che gli emittenti aziendali non si oppongano alla tokenizzazione in sé. La loro esitazione deriva invece dal rischio per il marchio — in particolare, dal timore che, se un asset tokenizzato non autorizzato recante il nome della loro azienda dovesse fallire, le ripercussioni pubbliche e normative ricadrebbero interamente su di loro.
«Temono che il loro nome venga associato a un prodotto che non hanno sviluppato e di essere incolpati se il prezzo di un wrapper sintetico si discosta dall’asset sottostante. La buona notizia è che ogni preoccupazione è del tutto legittima e che ciascuna può essere affrontata», ha dichiarato il CEO di MEXC a Bitcoin.com News.
Egli sostiene, tuttavia, che l’interesse degli investitori al dettaglio rimarrà immutato, poiché questi «votano con il proprio denaro» ogni giorno e prestano scarsa attenzione alle dichiarazioni degli emittenti. D’altra parte, gli investitori istituzionali che oggi rifiutano di trattare con wrapper non autorizzati «stanno semplicemente aspettando che diventino disponibili versioni approvate dagli emittenti».
Nel tentativo di rispondere alle preoccupazioni sollevate dagli emittenti, la Securities and Exchange Commission (SEC) statunitense ha introdotto il quadro normativo denominato “Innovation Exemption”. In base a tale quadro, gli emittenti devono essere informati prima che terze parti non affiliate tokenizzino le loro azioni e possono opporsi. Inoltre, le piattaforme di negoziazione devono rispettare limiti relativi ai titoli ammissibili e ai volumi di negoziazione, mentre la negoziazione deve interrompersi quando il titolo sottostante viene sospeso dalla quotazione sulla sua borsa principale. Mentre i critici temono che questo potere di “veto” rappresenti una minaccia strutturale per la liquidità on-chain, Usi Zade sostiene che esso comporti conseguenze sia positive che negative.
«Nel breve termine, ciò frammenterà la liquidità, mentre nel lungo termine la legittimerà. Un veto utilizzato come un “no” categorico rappresenterebbe una minaccia, ma gli emittenti in realtà non vogliono dire “no”: vogliono controllare il modo in cui le loro azioni sono rappresentate sulla blockchain», ha affermato Usi Zade.
Costruire ponti per i token approvati dagli emittenti
Tuttavia, per impedire agli emittenti di esercitare il proprio diritto di veto, Usi Zade ha affermato che è necessario garantire la piena trasparenza riguardo alla struttura delle azioni tokenizzate. Inoltre, le piattaforme devono stabilire un canale di dialogo con gli emittenti prima della quotazione e concordare un meccanismo per convertire i wrapper di terze parti in token approvati dagli emittenti.
Guardando al futuro, prevede una rapida espansione con l’ingresso nel settore di importanti operatori infrastrutturali come il Nasdaq, la Borsa di New York (ICE) e la DTCC.
«Entro il 2027, mi aspetto che questo mercato superi i 25 miliardi di dollari, con almeno 10 emittenti principali che vi operano», ha affermato Usi Zade. «Entro tre anni, il volume degli scambi di azioni tokenizzate sulle principali borse supererà il volume degli scambi spot di criptovalute, poiché il pubblico potenziale comprende tutti gli investitori azionari a livello mondiale».
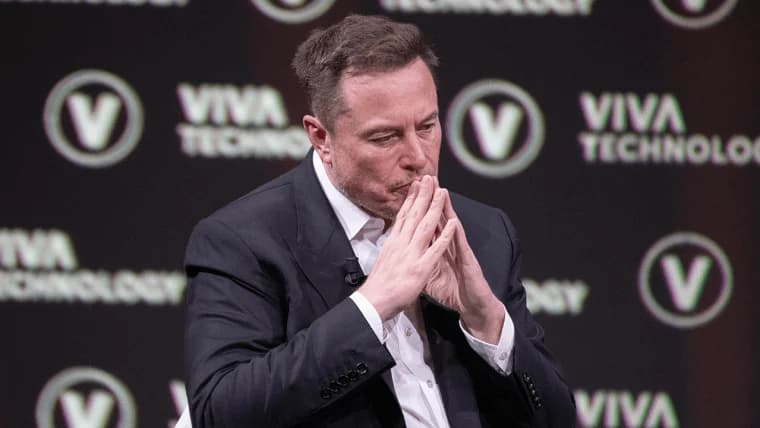
Un’altra ondata di grandi aziende, tra cui Amazon, SpaceX ed Elon Musk e Tesla, ha respinto l’iniziativa di tokenizzazione di OKXICE.
Leggi ora: SpaceX e Tesla di Musk con Amazon contro il piano OKXICE sulle azioni tokenizzate

Questo articolo è stato tradotto dall'inglese tramite IA. La versione originale in inglese è la fonte autorevole; le traduzioni automatiche possono contenere imprecisioni, in particolare nella terminologia legale e normativa.
Informazioni sull'autore
SCRITTO DATerence ZimwaraAuthor/Writer
Terence Zimwara è un giornalista e autore pluripremiato specializzato nell’intersezione tra macroeconomia africana e finanza digitale.