Quattro istituti di credito sudcoreani hanno partecipato oggi a una tavola rotonda insieme a Ripple in occasione dell’evento XRP Seoul 2026, davanti a un pubblico di oltre 5.000 persone.
Quattro banche coreane si uniscono a Ripple sul palco XRP di Seul
SCRITTO DA

CONDIVIDI
Punti chiave
- Kbank, Kyobo Securities, Woori Bank e Jeonbuk Bank hanno affiancato Ripple in una tavola rotonda all’XRP Seoul il 3 ottobre.
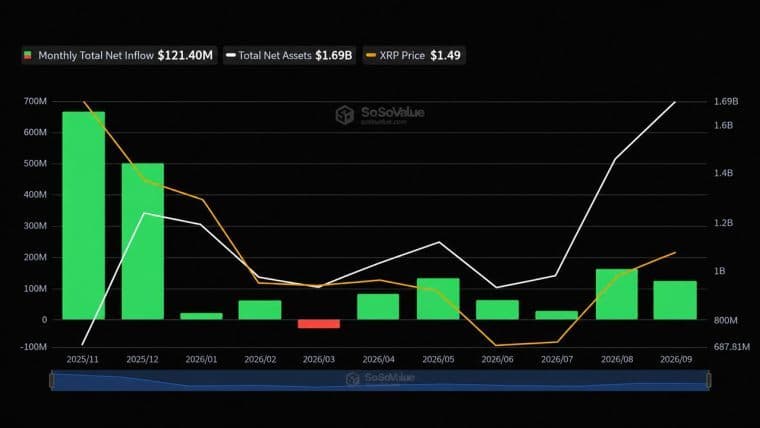
- L’XRP Seoul ha attirato oltre 5.000 partecipanti nel 2026, in aumento rispetto agli oltre 3.000 dell’anno precedente, mentre l’XRP veniva scambiato a circa 1,49 dollari.
- Il prossimo traguardo di Ripple in Corea è il progetto pilota di Kbank per le rimesse verso gli Emirati Arabi Uniti e la Thailandia, avviato nell’aprile di quest’anno.
Un unico panel, molti relatori
La sessione era intitolata “Dai pagamenti transfrontalieri ai depositi tokenizzati” e la formazione dei relatori, come si vedeva dalla diapositiva, era più eloquente del titolo stesso. Una foto scattata dal pubblico e condivisa dal direttore della XRP Ledger Foundation, Hussein Zangana, meglio noto come Vet, mostrava sul palco i rappresentanti di Kbank, Kyobo Securities, Woori Bank e Jeonbuk Bank.
L’evento si è tenuto al Grand Hyatt Seoul durante la Korea Blockchain Week, con la presidente di Ripple Monica Long e il vicepresidente senior di RippleX Markus Infanger tra i relatori. Gli organizzatori hanno dichiarato che l’evento è passato da oltre 3.000 partecipanti dello scorso anno a più di 5.000 quest’anno, e Bitcoin.com News aveva segnalato alla fine del mese scorso che l’agenda dei lavori sarebbe stata incentrata in gran parte sulla tokenizzazione.
La banca dietro Upbit
Kbank è l’istituto di credito esclusivamente online che funge da unico partner bancario di Upbit; questo è il motivo per cui la banca è passata da circa 2 milioni di utenti nel 2020 a 15 milioni entro la fine del 2025. Kbank ha siglato un accordo con Ripple nell’aprile di quest’anno e le due società hanno già verificato un sistema di rimesse basato su un’app di portafoglio, passando a una seconda fase che prevede il test di trasferimenti on-chain verso paesi come gli Emirati Arabi Uniti e la Thailandia, utilizzando il software di portafoglio Palisade di Ripple.
Kyobo entra in gioco tramite la sua società madre
Kyobo Securities fa parte dello stesso gruppo di Kyobo Life Insurance, che ad aprile ha stretto una partnership con Ripple per tokenizzare il regolamento dei titoli di Stato tramite Ripple Custody. Il progetto pilota mira a un regolamento quasi in tempo reale, in sostituzione del consueto ciclo di due giorni. Una società di intermediazione finanziaria presente nel gruppo di lavoro suggerisce che l’esperimento sui titoli obbligazionari sia oggetto di discussione al di là del bilancio della stessa compagnia assicurativa. La tempistica coincide con i piani della stessa Seul, poiché Bitcoin.com News ha riportato questa settimana che la Corea del Sud aprirà il proprio mercato alle azioni e alle obbligazioni tokenizzate nel 2027.
Un istituto di credito tra i «Big Four» e una prima a livello regionale
Woori Bank rappresenta la “wild card” del panel, poiché non ha annunciato alcun accordo con Ripple e, quattro giorni prima di XRP Seoul, è stata una delle tre banche coreane ad aver siglato un accordo con Moonpay, concentrandosi su stablecoin ancorate al won e sui pagamenti aziendali transfrontalieri. La sua presenza accanto a Ripple suggerisce che le banche coreane stiano trattando contemporaneamente con diversi fornitori di criptovalute.
Jeonbuk Bank sembra aver già scelto da che parte stare e ad agosto è diventata la prima banca regionale in Corea a implementare Ripple Payments, la terza partnership coreana di Ripple del 2026. «Jeonbuk Bank sta estendendo il regolamento transfrontaliero quasi in tempo reale direttamente alle imprese che serve», ha dichiarato all’epoca Fiona Murray, amministratore delegato di Ripple per l’Asia-Pacifico.

Questo articolo è stato tradotto dall'inglese tramite IA. La versione originale in inglese è la fonte autorevole; le traduzioni automatiche possono contenere imprecisioni, in particolare nella terminologia legale e normativa.