I dipartimenti finanziari aziendali stanno passando alla blockchain più rapidamente di quanto molti si aspettassero: l’88% delle grandi imprese sta già utilizzando o testando la moneta tokenizzata. Le stablecoin guidano questa tendenza, mentre gli orari bancari tradizionali appaiono sempre più come un vincolo da cui le aziende vogliono liberarsi.
DBS: quasi 9 grandi aziende su 10 hanno già adottato moneta tokenizzata
SCRITTO DA

CONDIVIDI
Punti chiave
- DBS ha rilevato che l’88% delle grandi aziende sta utilizzando o testando la moneta tokenizzata, con il 67% che la sta già implementando.
- Le stablecoin sono in testa alle preferenze degli intervistati da DBS in materia di denaro tokenizzato con il 63%, davanti ai depositi tokenizzati.
- Secondo DBS, le aziende si aspettano sempre più che le banche supportino pagamenti e regolamenti 24 ore su 24.
Un sondaggio di DBS rivela quanto sia avanzata la moneta tokenizzata
Un recente sondaggio commissionato dalla banca singaporiana DBS rivela che l’88% delle grandi aziende ha adottato o ha iniziato a testare la moneta tokenizzata, segnando un cambiamento sostanziale nel modo in cui le multinazionali affrontano i pagamenti, la liquidità e le operazioni finanziarie.
La ricerca, intitolata “The Great Rewiring: Money in a New Order”, ha coinvolto 422 dirigenti senior del settore finanziario e aziendale in 11 mercati tra giugno e luglio 2026. EY ha condotto la ricerca per conto del colosso finanziario DBS, concentrandosi su aziende con un fatturato annuo superiore a 500 milioni di dollari.
L’analisi dettagliata rivela aspetti ancora più interessanti. Circa il 24% ha implementato la moneta tokenizzata su larga scala, mentre il 43% la utilizza già in mercati selezionati. Un altro 21% sta conducendo progetti pilota o prove di concetto. Ciò significa che circa due terzi sono passati dalla fase sperimentale a una qualche forma di implementazione effettiva. Le stablecoin ancorate alla valuta fiat dominano le preferenze aziendali, attirando il 63% degli intervistati, seguite dai depositi tokenizzati al 53% e dai fondi del mercato monetario tokenizzati al 52%.
Cosa significa effettivamente la tokenizzazione per il denaro aziendale
In ambito finanziario, la tokenizzazione consiste nel rappresentare denaro, titoli o diritti di proprietà sotto forma di token digitali registrati su una rete blockchain o su un altro registro distribuito. Anziché trasferire fondi esclusivamente attraverso i database bancari convenzionali e i sistemi di regolamento, le istituzioni possono trasferire rappresentazioni digitali di valore attraverso reti compatibili.
La distinzione è importante. Una stablecoin rappresenta generalmente un diritto o un accordo legato a un’attività di riferimento, spesso il dollaro statunitense, mentre un deposito bancario tokenizzato rappresenta una passività di deposito emessa da un istituto finanziario. I fondi del mercato monetario tokenizzati, dal canto loro, rappresentano quote di fondi di investimento piuttosto che contante spendibile.
Alla base di questi strumenti vi sono gli smart contract, programmi software che eseguono istruzioni predefinite. A seconda della rete e della struttura giuridica, questi contratti possono automatizzare i trasferimenti, applicare restrizioni alle transazioni e coordinare i pagamenti senza che ogni fase debba passare attraverso intermediari tradizionali.
Si consideri una multinazionale che trasferisce fondi tra filiali a Singapore e New York. Gli accordi bancari convenzionali possono comportare restrizioni relative agli orari di operatività, il coinvolgimento di istituzioni intermediarie e ritardi nel regolamento. Il denaro tokenizzato può consentire trasferimenti al di fuori di tali fasce orarie, a condizione che le istituzioni partecipanti, le reti e i sistemi di conformità supportino la transazione.
La tokenizzazione non elimina la necessità di banche, depositari o supervisione normativa, né l’inserimento di un asset su una blockchain garantisce automaticamente liquidità o regolamento immediato. I diritti legali associati a ciascun token, la qualità della sua copertura e l’infrastruttura che collega i partecipanti rimangono determinanti.
Le stablecoin e i pagamenti 24 ore su 24 prendono piede
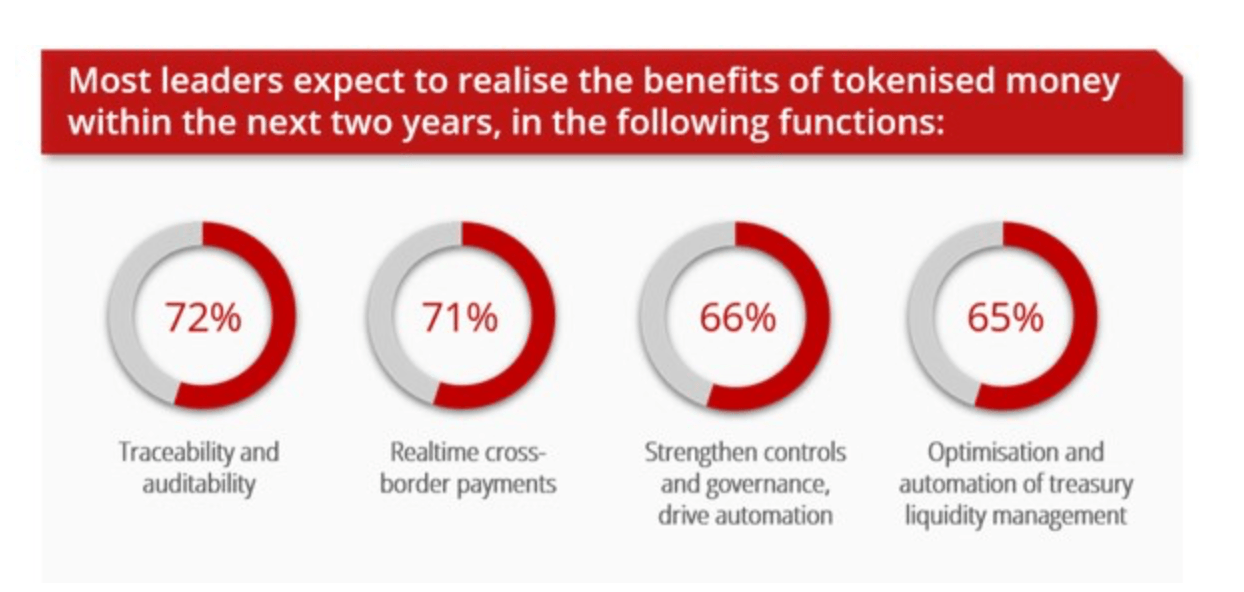
Le aziende non stanno perseguendo la tecnologia blockchain semplicemente per la sua novità. Secondo DBS, stanno cercando di risolvere problemi di lunga data legati a ritardi nei regolamenti, reti di pagamento frammentate e liquidità bloccata. Circa il 72% prevede miglioramenti nella verificabilità e nella tracciabilità delle transazioni, mentre il 71% si aspetta pagamenti transfrontalieri più rapidi. Un altro 66% individua controlli interni più rigorosi e il 65% prevede una migliore gestione della liquidità di tesoreria, secondo il sondaggio di DBS.
I risultati della banca giungono in un momento in cui il commercio internazionale sta diventando sempre più complesso. Più di tre quarti dei dirigenti intervistati hanno segnalato una maggiore volatilità dei prezzi delle valute e dell’energia, esiti di regolamento imprevedibili e pressioni operative. Nel frattempo, il 78% ha ampliato la propria esposizione a più valute di regolamento, riflettendo gli sforzi per orientarsi nei corridoi commerciali emergenti.
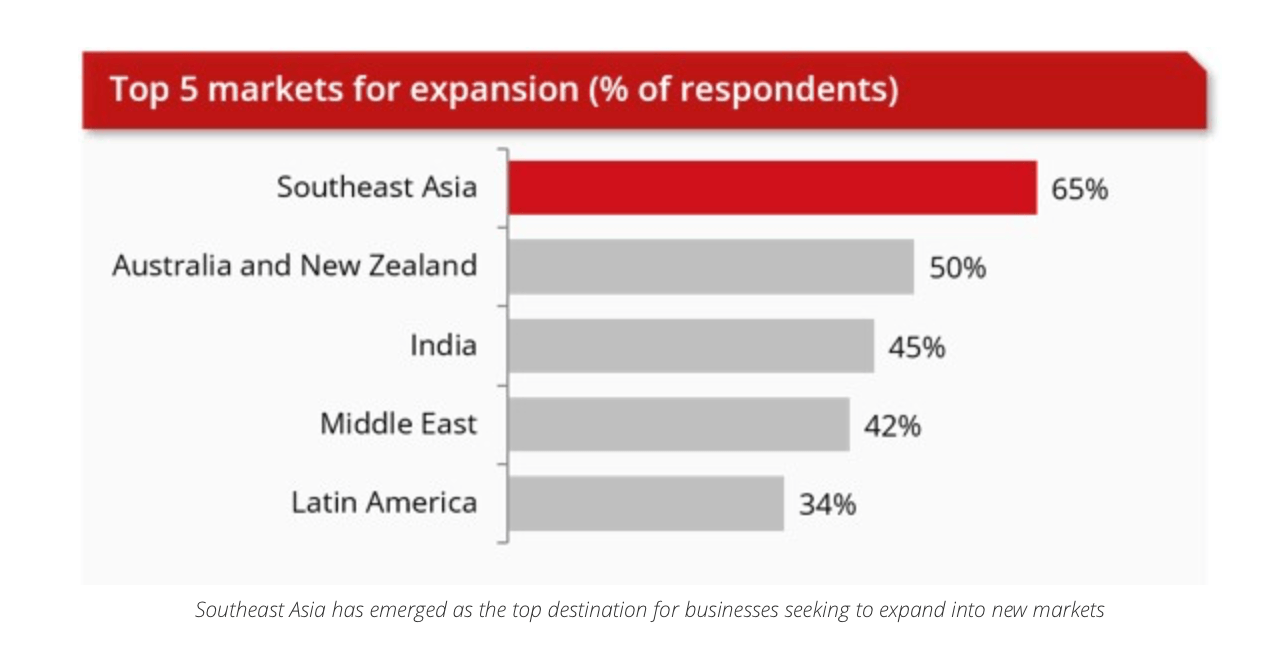
Il Sud-Est asiatico è in testa alle priorità di espansione aziendale con il 65%, seguito da Australia e Nuova Zelanda con il 50% e dall’India con il 45%.
Le banche affrontano un’infrastruttura finanziaria in evoluzione
Nonostante la crescente diffusione, l’incertezza normativa, le preoccupazioni in materia di sicurezza e i costi di integrazione continuano a complicarne l’implementazione. Anche le reti blockchain frammentate presentano problemi di interoperabilità, in particolare quando le istituzioni devono trasferire attività tra sistemi incompatibili. Anziché aggirare del tutto le banche, le aziende desiderano sempre più spesso il loro coinvolgimento. I ricercatori di DBS rivelano che circa il 64% degli intervistati cerca un unico punto di integrazione bancaria per il denaro tokenizzato, mentre il 63% desidera assistenza per i progetti pilota e l’implementazione.
DBS ha lanciato la sua piattaforma Token Services nel 2024, consentendo pagamenti programmabili e regolamenti 24 ore su 24 attraverso un’infrastruttura blockchain autorizzata. La banca ha inoltre dimostrato la possibilità di effettuare trasferimenti transfrontalieri in dollari durante il fine settimana con Citi, completando il regolamento tra Singapore e New York in pochi minuti. Lim Soon Chong, dirigente di DBS, ha riconosciuto il ritmo inaspettato dell’adozione, affermando:
«Sappiamo che la tokenizzazione sta crescendo e sta diventando una pratica diffusa. Ma il ritmo con cui sta diventando una pratica diffusa è molto più veloce di quanto ci aspettassimo».
La banca prevede che gli investimenti nelle infrastrutture di tokenizzazione possano eguagliare o superare la spesa per i canali di pagamento convenzionali entro due o tre anni. Per le banche, la contraddizione emergente è difficile da ignorare: i clienti aziendali desiderano sempre più spesso che il denaro circoli al di fuori dell’orario di apertura delle banche, ma si aspettano comunque che siano le banche a fornire l’infrastruttura necessaria.
La stablecoin RLUSD di Ripple è ora disponibile sulle piattaforme retail, di scambio e istituzionali di Coinbase, con supporto per l’XRP Ledger.
Leggi ora: Coinbase aggiunge la stablecoin RLUSD di Ripple da 2,6 mld su XRP Ledger

Questo articolo è stato tradotto dall'inglese tramite IA. La versione originale in inglese è la fonte autorevole; le traduzioni automatiche possono contenere imprecisioni, in particolare nella terminologia legale e normativa.