दीर्घकालिक यू.एस. ट्रेजरी प्रतिफल 18 साल के शीर्ष पर पहुंचने के करीब है क्योंकि वैश्विक सार्वभौमिक ऋण को लेकर चिंताएं गहराती जा रही हैं, पारंपरिक वित्तीय सुरक्षित ठिकानों में विश्वास को चुनौती देते हुए।
सिस्टमेटिक तनाव परीक्षण से बॉन्ड बाजारों पर असर, दीर्घकालिक प्रतिफल वैश्विक स्तर पर आसमान छूते हैं।

यह लेख एक वर्ष से अधिक पहले प्रकाशित हुआ था। कुछ जानकारी अब वर्तमान नहीं हो सकती।
लेखक

शेयर

निवेशक लंबी अवधि के बॉन्ड को बेच रहे हैं क्योंकि क्रेडिट जोखिम फैल रहे हैं
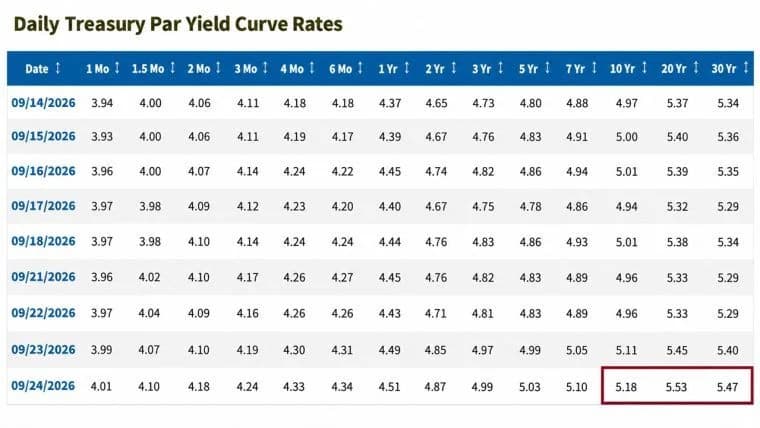
इस सप्ताह, यू.एस. ट्रेजरी प्रतिफल महत्वपूर्ण स्तरों के करीब पहुंच गई: 30-वर्षीय बॉन्ड ने 16 वर्षों में पहली बार 5% को पार किया, जिससे अमेरिका की क्रेडिट रेटिंग को Aa1 में डाउनग्रेड करने के मूडीज के निर्णय द्वारा प्रेरित होकर, जो वित्तीय स्थिरता पर आशंकाओं को बढ़ाता है। 10-वर्षीय प्रतिफल लगभग 4.483% पर रुका था, जबकि छोटे अवधि के नोटों ने कम रुचि आकर्षित की, जो सतर्क निवेशक धारणा को संकेत देता है।

जबकि विश्लेषकों ने निकट अवधि के तरलता अलार्म को खारिज कर दिया, उन्होंने चेतावनी दी कि डाउनग्रेड यह दर्शाता है कि नीतिनिर्माताओं में बढ़ती आय असमानताओं को संबोधित करने की क्षमता पर विश्वास खो रहा है। मूडीज का कदम एस एंड पी की 2011 कटौती और फिच की 2023 समायोजन के समानांतर था, इसे “राजनीतिक खतरों और बढ़ते घाटे” के प्रति अपनी स्थिति के रूप में उच्छेदित करता है। सीएनबीसी से बात करते हुए, मिज़ुहो सिक्योरिटीज के विष्णु वरथन ने इस बदलाव को “डरावना लेकिन असंगत” कहा।
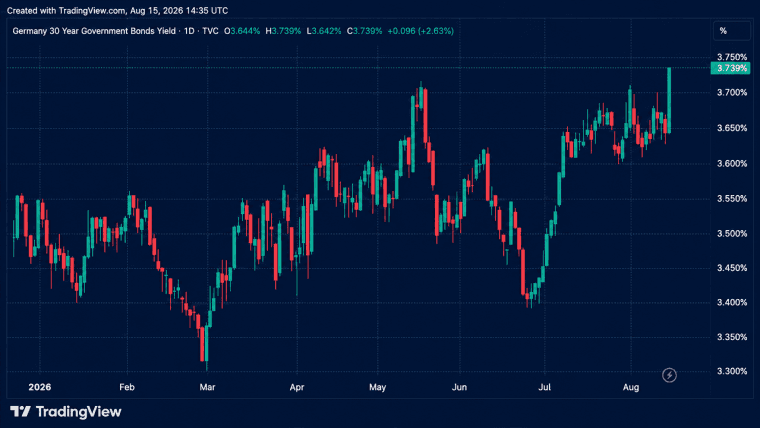
फिर भी, अक्टूबर 2023 की गूंज—जब 5% का 10-वर्षीय प्रतिफल एक लंबे समय तक चलने वाले इक्विटी मंदी का पूर्वज था—व्यापारी प्रतिकूल समय की प्रतीक्षा कर रहे हैं। इसके अलावा, वैश्विक दरारे भी चौड़ी हो गई: जापान का 40-वर्षीय सरकारी बॉन्ड प्रतिफल 2007 के बाद अपने उच्चतम स्तर पर पहुंच गया, क्योंकि अधिकारियों ने वित्तीय दबावों की तुलना 2011 के ग्रीस से की। यूरोपीय दीर्घकालिक प्रतिफल भी इसी तरह से उथल-पुथल में है, जो प्रणालीगत दबावों को दर्शाता है।

रिपोर्टों के अनुसार, पूंजी 3 से 6 माह के ट्रेजरी में जा रही है, लंबी अवधि की परिपक्वता से बचते हुए जो कि सतत मौद्रिक स्थिरता की उम्मीदों के बीच है। नियामकों ने भी तरलता बफर्स और बैंकिंग समायोजन को तैनात किया है ताकि अवधि जोखिमों को कम किया जा सके, फिर भी संदेह बरकरार हैं। तथाकथित जोखिम मुक्त परिसंपत्तियों में अब छुपे हुए दायित्व होते हैं, जिससे सोने, बिटकॉइन (BTC), और कुछ शेयरों के प्रति रुचि बढ़ रही है। क्लासिक 60/40 पोर्टफोलियो का रक्षात्मक आघात कमजोर हो रहा है क्योंकि सार्वभौमिक अनिश्चितताएं कोर होल्डिंग्स में प्रवेश कर रही हैं।
संदेहियों का मानना है कि राजकोषीय समाधान असाधारण केंद्रीय बैंक समर्थन के बिना अधूरे हैं। अप्रैल में मौद्रिक प्रतिफल में अचानक वृद्धि—व्यापार विवादों द्वारा उभारी गई—विशेष शुल्क उलटाव की आवश्यकता थी जिससे तंत्रिका स्थिर रह सके, अर्थव्यवस्था की नाजुक स्थिति उजागर कर रही। सार्वभौमिक गारंटियों में विश्वास खत्म होने के साथ, बाजार उन साधनों की ओर मुड़ रहा है जिन्हें प्रणाली के बाहर माना जाता है।
जैसे-जैसे 10-वर्षीय प्रतिफल 4.5% के दायरे में जाता है, रक्षात्मक दृष्टिकोण की सलाह दी जाती है। बॉन्ड अब एक स्पष्ट संदेश दे रहे हैं: यह उथल-पुथल क्षणिक अराजकता नहीं, बल्कि ऋण-संचालित विकास मॉडलों का गहरा पुनःसमायोजन प्रस्तुत करती है। कोविड-19 युग से एक अधिक पेचीदा समस्या उत्पन्न होती है, जब यू.एस. बैंकिंग दिग्गजों ने दीर्घकालिक ऋण का संचय किया—एक दांव जो अब उन्हें विशाल पेपर घाटों के साथ परेशान कर रहा है।
यदि ब्याज दरों में उनकी ऊपर की दिशा जारी रहती है, तो इन संस्थानों को एक वित्तीय जकड़ में फंसने का जोखिम रहता है, सिवाय उन संभावित बचाव योजनाओं के जो फेडरल रिजर्व द्वारा संचालित हो सकती हैं।
यह लेख AI का उपयोग करके अंग्रेज़ी से अनुवादित किया गया था। मूल अंग्रेज़ी संस्करण आधिकारिक स्रोत है; स्वचालित अनुवादों में अशुद्धियाँ हो सकती हैं, विशेष रूप से कानूनी और नियामक शब्दावली में।
लेखक के बारे में
लेखकAlan Inman
DISCLAIMER: This AI-assisted translation provided by Bitcoin.com is for informational purposes only and may not be accurate or reliable.