2026 की पहली छमाही में हैशरेट सार्वजनिक बिटकॉइन खनिकों द्वारा छोड़ा गया एक असहज कीमत रखता है: लगभग $1.5 बिलियन के बराबर हार्डवेयर निवेश, यहां तक कि केवल $20 प्रति टेराहैश (TH/s) की अनुमानित अधिग्रहण कीमत पर भी।
बिटकॉइन का बड़ा अनप्लग: एआई पिवट के पीछे 1.5 अरब डॉलर का हार्डवेयर
लेखक
शेयर
यह लेख सबसे पहले माइनर वीकली में प्रकाशित हुआ था, जो ब्लॉक्सब्रिज कंसल्टिंग द्वारा प्रकाशित एक साप्ताहिक न्यूज़लेटर है, जो द एनर्जी मैग से ऊर्जा, कम्प्यूट, अवसंरचना और डेटा विश्लेषण में नवीनतम समाचारों का संकलन करता है।
माइनर वीकली के एक पिछले अंक ने अनुमान लगाया था कि सार्वजनिक खनिकों ने 75 EH/s का वास्तविक हैशरेट खो दिया, जबकि उनकी सीधे रिपोर्ट की गई HPC और AI आय तिमाही-दर-तिमाही 52% बढ़ी। इस वापसी का अधिकांश हिस्सा AI बुनियादी ढांचे की ओर शक्ति के पुनर्निर्देशन को दर्शाता है।
आय वृद्धि ने यह दिखाया कि ऑपरेटर क्या हासिल कर रहे थे। लेकिन गायब हो रहे हैशरेट पर खरीद मूल्य लगाना इस बात को स्पष्ट करने में मदद करता है कि उन्होंने पहले ही किसके लिए भुगतान कर दिया था।
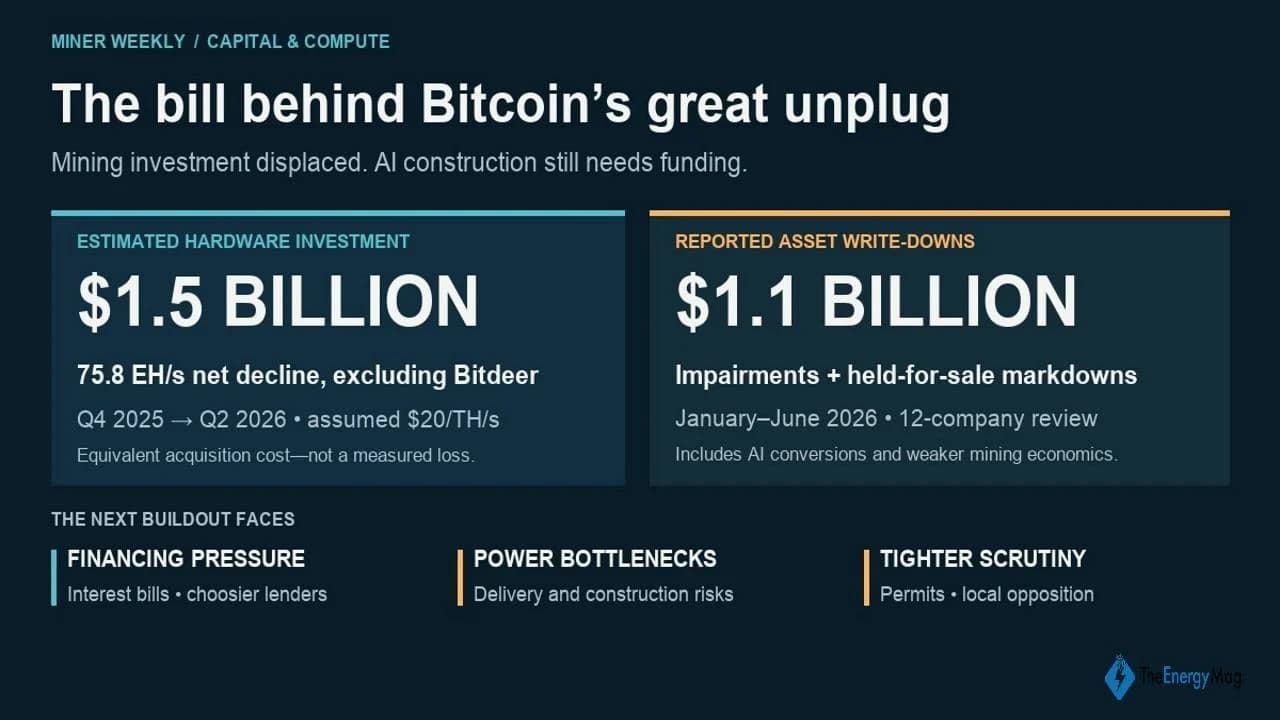
प्रति TH/s $20 की दर से, 75 EH/s खनन मशीनों के $1.5 बिलियन के बराबर है। इसमें उन्हें चलाने के लिए आवश्यक इमारतें, विद्युत उपकरण, कूलिंग और इंस्टॉलेशन शामिल नहीं हैं।
यह एआई संक्रमण की एक अक्सर अनदेखी की जाने वाली लागत है: निवेशकों ने पहले ही उस माइनिंग क्षमता को वित्तपोषित कर दिया था जिसे विस्थापित किया जा रहा था। कुछ स्थानों पर, उत्पादन शुरू होने के कुछ ही महीनों के भीतर उपकरणों का मूल्य कम कर दिया गया, जिससे यह सवाल उठता है कि एआई के कब्जा करने से पहले माइनिंग उस निवेश में से कितना वसूल कर सकती थी।
और लेखांकन के परिणाम दिखाई देने लगे हैं।
TheEnergyMag द्वारा 12 ट्रैक की गई कंपनियों की एक अलग समीक्षा में 2026 की पहली छमाही के दौरान लगभग $1.1 बिलियन की संपत्ति में कमी और बिक्री के लिए रखे गए आइटमों के मूल्यह्रास की पहचान की गई। कुल में से लगभग 89% का हिस्सा IREN और कोर साइंटिफिक (NASDAQ: CORZ) का था।
दो अरब-डॉलर के आंकड़ों के बीच समानता संयोगपूर्ण लग सकती है। एक हार्डवेयर निवेश का अनुमान लगाता है जो खनन उत्पादन में कमी के बराबर है; दूसरा विभिन्न परिसंपत्तियों और कंपनियों में प्रकट किए गए लेखा शुल्कों को मापता है।
लेकिन दोनों एक ही निवेश प्रश्न की ओर इशारा करते हैं: जब ऑपरेटर अपने साइटों को दूसरे व्यवसाय की ओर मोड़ रहे हैं, तो खनन निर्माण में कितना मूल्य शेष है?

यह खर्च हाल ही में हुआ है। मार्च 2025 के माइनर वीकली के एक अंक में पिछले रिपोर्टिंग चक्र के दौरान उपकरण और बुनियादी ढांचे पर लगभग 5 अरब डॉलर के खर्च की सूचना दी गई थी। अलग से खनन-हार्डवेयर खरीद का खुलासा करने वाली कंपनियों ने अकेले 2024 में 3 अरब डॉलर से अधिक का खर्च किया।
उस विस्तार ने 2025 में बिटकॉइन के नेटवर्क को ज़ेटाहैश क्षेत्र में धकेलने में मदद की। ऑपरेटरों ने उत्पादन में अपनी हिस्सेदारी की रक्षा के लिए अधिक कुशल मशीनें खरीदीं और क्षमता जोड़ी, जबकि उनके प्रतिस्पर्धियों ने भी ऐसा ही किया।
अब, उन निवेशों में से कुछ, खर्च के पैमाने से यह जो संकेत मिलता है, उससे कहीं ज़्यादा जल्दी विस्थापित हो रहे हैं।
साइफर की ब्लैक पर्ल सुविधा ने 2025 के मध्य में माइनिंग शुरू की। साल के अंत तक, साइट को हाई-परफॉर्मेंस कंप्यूटिंग में बदलने के एक समझौते के बाद, साइफर ने विशेष रूप से ब्लैक पर्ल की माइनिंग मशीनों पर 96.1 मिलियन डॉलर का मूल्यह्रास दर्ज किया था। उसी मशीनों ने 2025 के दौरान $57.9 मिलियन का राजस्व उत्पन्न किया—जिसका अर्थ है कि यह मूल्यह्रास साइट के संचालन के पहले कई महीनों के राजस्व से अधिक था।
यह तुलना परियोजना के जीवनकाल के रिटर्न को स्थापित नहीं करती है, लेकिन यह संकुचित समय-सारणी को दर्शाती है। एक नई चालू खदान पहले से ही एक अलग उद्देश्य के लिए तैयारी कर रही थी। साइफर का यह चार्ज 2026 की पहली छमाही के कुल मूल्यह्रास से पहले भी हुआ था।
IREN इस पैमाने को दर्शाता है। यह जून 2025 में 50 EH/s तक पहुँच गया, फिर जनवरी-जून 2026 के दौरान लगभग $695 मिलियन का मूल्यह्रास और बिक्री के लिए रखे गए संपत्तियों का मूल्य-कटौती दर्ज किया, जिसमें AI परिवर्तनों से विस्थापित खनन संपत्तियों से जुड़े महत्वपूर्ण शुल्क शामिल थे।
हर चार्ज एआई रूपांतरण लागत नहीं है। कोर साइंटिफिक ने अपनी प्रमुख खनन हानि का कारण बिगड़ती खनन अर्थव्यवस्था को बताया। व्यापक कुल में अन्य संपत्ति श्रेणियां भी शामिल हैं। सबूत खनन निवेश के महंगे पुनर्मूल्यांकन का समर्थन करते हैं, न कि इस दावे का कि हर डॉलर एआई के लिए बलिदान किया गया था।
राजस्व में वृद्धि से पहले ही ब्याज आना शुरू हो जाता है।
जबकि मूल्यह्रास मान्यता प्राप्त होने पर गैर-नकद होते हैं, प्रतिस्थापन सुविधाओं के पूरा होने पर निर्माण और ब्याज भुगतान नकदी का उपयोग करना जारी रखते हैं।
टेरावुल्फ (NASDAQ: WULF) ने पहली छमाही के दौरान एचपीसी पट्टेदारी राजस्व में लगभग $53 मिलियन उत्पन्न किए, जबकि कंपनी भर में $131 मिलियन का नकद ब्याज का भुगतान किया। नकद भंडार और अन्य आय भी उन दायित्वों का समर्थन करती हैं, इसलिए यह तुलना वित्तीय संकट का एक स्वतंत्र माप नहीं है। यह राजस्व वृद्धि और इसे वित्तपोषित करने की लागत के बीच के अंतर को दर्शाता है।
अगले दौर की फंडिंग तक पहुंच भी कठिन हो सकती है। गुरुवार को 'द इन्फॉर्मेशन' की रिपोर्टिंग के एक अंश के अनुसार, सोसाइटे जेनेराल और एसएमबीसी डेटा सेंटर वित्तपोषण के बारे में अधिक चयनात्मक हो गए हैं, जबकि एमयूएफजी भी पीछे हट रहा है।
यह परिवर्तनों के बीच खनिकों के लिए एक और बाधा होगी: खनन क्षमता को बंद करने से पुरानी राजस्व धारा कम हो जाती है, जबकि इसके प्रतिस्थापन को पूरा करने के लिए अभी भी पूंजी की आवश्यकता होती है। अधिक चयनात्मक ऋणदाताओं का मतलब सख्त शर्तें, अतिरिक्त इक्विटी फंडिंग या धीमी गति से निर्माण हो सकता है।
साथ ही, देरी उस अवधि को लंबा कर सकती है जब खनन राजस्व पहले ही कम हो चुका होता है। ओरेकल एक खनिक नहीं है, लेकिन प्रोजेक्ट जुपिटर पर हाल की खबरें एक ठोस उदाहरण पेश करती हैं कि कैसे बिजली की बाधाएं एक एआई परिसर के पीछे के वित्तीय प्रबंधों तक पहुंच सकती हैं।
इस अंतर्निहित बाधा का दस्तावेजीकरण किया गया है: न्यू मैक्सिको के भूमि आयुक्त ने जुलाई में एक बार फिर परियोजना की प्राकृतिक-गैस पाइपलाइन के एक हिस्से को राज्य ट्रस्ट भूमि से होकर ले जाने के अनुरोध को खारिज कर दिया। जुपिटर की नियोजित फ्यूल-सेल पावर प्रणाली प्राकृतिक गैस पर निर्भर करती है।
कैंपस के खुलने में देरी निश्चित नहीं है। जो स्पष्ट है वह यह है कि ऊर्जा वितरण का जोखिम अब संविदात्मक दायित्वों और इस बात का सवाल बन गया है कि जब कोई परियोजना लंबित रहती है तो भुगतान कौन करता है।
समुदाय अधिक नियंत्रण की मांग कर रहे हैं
यह अनिश्चितता डेटा सेंटरों की बिजली की मांग, पानी के उपयोग और घरेलू बिलों पर उनके प्रभावों को लेकर बढ़ती राजनीतिक बहस के बीच बनी हुई है। न्यूयॉर्क ने नई हाइपरस्केल परियोजनाओं के लिए राज्य पर्यावरणीय परमिट पर रोक लगाने की घोषणा की। मैसाचुसेट्स ने अतिरिक्त अनुमोदन आवश्यकताओं को पेश किया, जबकि शिकागो के मेयर ने एक साल का moratorium प्रस्तावित किया।
मौजूदा खनन स्थल अधिक मूल्यवान हो सकते हैं जहाँ वे उपयोगी बिजली की पहुँच प्रदान करते हैं। लेकिन परिवर्तनों के लिए अभी भी तकनीकी आवश्यकताओं को पूरा करने और लागू अनुमोदन प्राप्त करने की आवश्यकता है।
प्रतीक्षा की लागत भी फेडरल रिजर्व द्वारा अपनी बेंचमार्क सीमा को एक चौथाई अंक बढ़ाकर 3.75%–4% करने के साथ ब्याज दर के नए दबाव का सामना कर रही है। मौजूदा निश्चित-दर वाला ऋण अपनी शर्तों को बनाए रखता है, लेकिन नई वित्तपोषण, फ्लोटिंग-रेट उधारी और पुनर्वित्तपोषण को एक कम अनुकूल माहौल का सामना करना पड़ता है।
एआई (AI) अंततः इन साइटों का बेहतर उपयोग साबित हो सकता है, लेकिन एआई संक्रमण पर मिलने वाला प्रतिफल प्रत्येक परिवर्तित मेगावाट से उत्पन्न राजस्व से कहीं अधिक पर निर्भर करेगा। यह खनन उपकरणों से वसूले गए मूल्य, साइट के पुनर्निर्माण की लागत, और नई क्षमता के लाभ कमाना शुरू करने से पहले ऋणदाताओं को कितनी देर तक भुगतान करना होगा, इस पर भी निर्भर करेगा।
यह लेख AI का उपयोग करके अंग्रेज़ी से अनुवादित किया गया था। मूल अंग्रेज़ी संस्करण आधिकारिक स्रोत है; स्वचालित अनुवादों में अशुद्धियाँ हो सकती हैं, विशेष रूप से कानूनी और नियामक शब्दावली में।