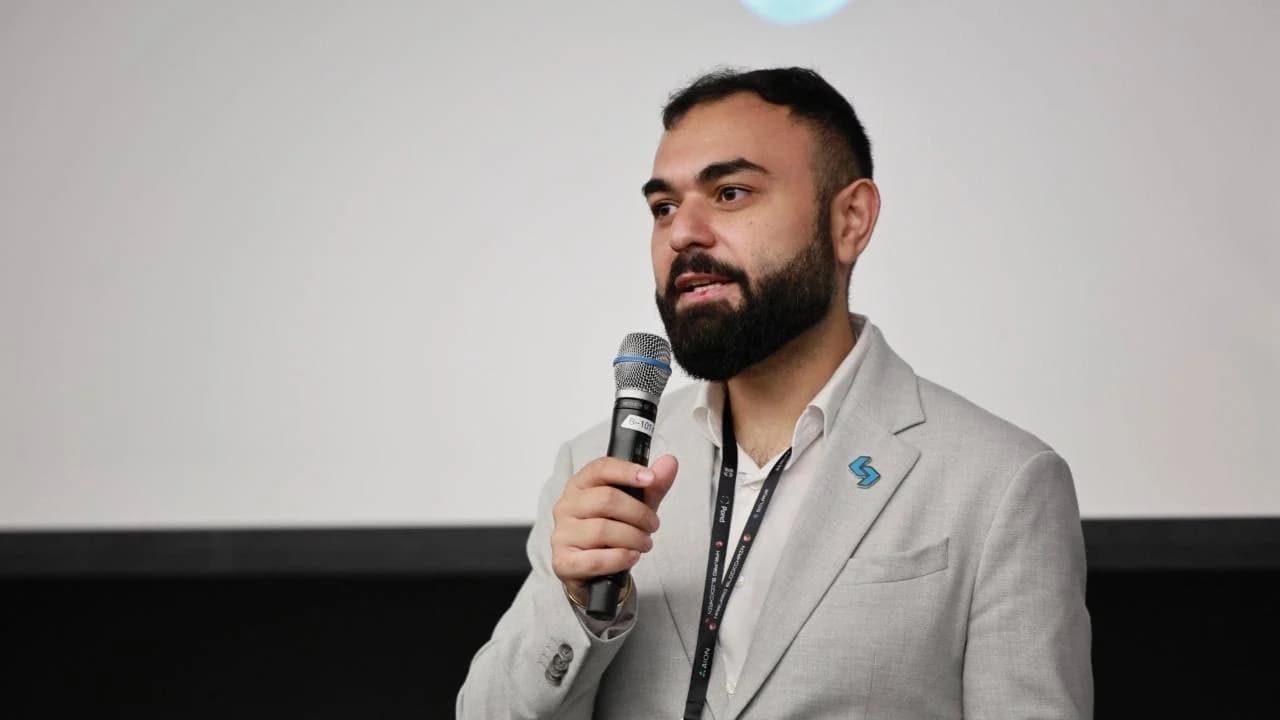
La tokenisation des actions est en train de se transformer rapidement en un secteur pesant plusieurs milliards de dollars, alors que les investisseurs internationaux cherchent à s'affranchir des inefficacités traditionnelles du marché, telles que les horaires rigides. Selon Vugar Usi Zade, PDG de MEXC, cette évolution est principalement motivée par les changements observés dans la dynamique des capitaux et leur accessibilité.
Pourquoi les grandes entreprises américaines s'opposent à la tokenisation des actions (MEXC)
ÉCRIT PAR
PARTAGER
Points clés
- Les investisseurs ont négocié des milliards de dollars d’actions tokenisées sur des plateformes telles que MEXC afin de contourner les horaires traditionnels des marchés.
- Amazon et Tesla font partie des entreprises qui se sont opposées aux « wrappers » d’OKXICE.
- Usi Zade prévoit que le volume des actions tokenisées dépassera celui du trading au comptant de cryptomonnaies d’ici quelques années.
Libérer le capital inactif des stablecoins
La tokenisation des actions est en train de passer rapidement d’une expérience de niche sur la blockchain à un changement structurel majeur de la finance mondiale. Alors que les investisseurs institutionnels et particuliers se montrent de plus en plus insatisfaits des infrastructures de marché traditionnelles, les actions sur la blockchain gagnent des parts de marché significatives. Selon des estimations récentes du secteur, le marché mondial des actions tokenisées est évalué à près de 6 milliards de dollars, ce qui indique que ce secteur de plusieurs milliards de dollars atteint un point de basculement critique vers une adoption généralisée.
Au-delà de ces points de friction, Vugar Usi Zade, PDG de la plateforme d’échange de cryptomonnaies MEXC, identifie l’évolution de la dynamique des capitaux et de leur utilité comme les principaux moteurs de cette transition. Il souligne que plus de 300 milliards de dollars de stablecoins sont stockés dans des portefeuilles blockchain, ce qui correspond essentiellement à des capitaux cherchant à s’exposer aux actifs traditionnels sans quitter l’écosystème des cryptomonnaies.
« Les horaires de négociation limités et les frictions liées aux transactions transfrontalières ne sont que les symptômes visibles d’un problème plus profond », a déclaré Usi Zade. « Le moteur sous-jacent est l’évolution de la demande. Les actions tokenisées sont devenues le premier instrument permettant à ces capitaux d’être investis dans des actifs autres que les cryptomonnaies sans quitter l’écosystème de la blockchain. En substance, nous offrons aux détenteurs d’actifs libellés en dollars la possibilité d’investir dans des actions d’un simple clic. » Cette demande est particulièrement évidente dans les secteurs technologiques à forte croissance. Des données récentes de MEXC ont révélé que les entreprises spécialisées dans l’intelligence artificielle représentaient six des dix actions et ETF américains tokenisés les plus négociés en septembre, captant 59 % du volume des dix premiers. Usi Zade attribue cette demande exceptionnelle à une combinaison de barrières d’accès mondiales et de psychologies d’investisseurs qui se recoupent.
« Notre base d’utilisateurs est composée de personnes du monde entier, principalement des jeunes qui n’ont souvent pas accès aux marchés financiers traditionnels », a déclaré Usi Zade. « Un investisseur à Lagos ou à Jakarta lit les mêmes actualités sur l’IA qu’un gestionnaire de fonds du Connecticut, mais ils ne disposent pas des mêmes opportunités pour acheter des actions. La tokenisation leur offre cette porte d’accès au marché. »
Il a ajouté que les premiers adeptes des cryptomonnaies partagent un appétit pour le risque et des perspectives similaires à celles des premiers passionnés d’IA. « L’IA est le premier thème de marché qui s’est révélé aussi captivant pour la communauté des cryptomonnaies que les cryptomonnaies elles-mêmes. »
Usi Zade s’attend à ce que cet intérêt s’étende à des secteurs connexes, notamment la défense, l’aérospatiale, l’énergie et les sociétés cotées en bourse directement liées au secteur des cryptomonnaies — telles que les plateformes d’échange, les sociétés minières et les émetteurs de stablecoins.
« Lorsqu’un utilisateur achète une action tokenisée d’une entreprise du secteur des cryptomonnaies sur une plateforme d’échange, cela crée un écosystème en boucle fermée — et c’est précisément au sein de tels écosystèmes que la liquidité atteint sa plus grande profondeur », a-t-il expliqué.
Usi Zade a également mis l’accent sur l’efficacité du capital, soulignant que les actions tokenisées offrent des fonctionnalités impossibles à obtenir avec les comptes traditionnels, comme la possibilité d’être utilisées comme garantie, d’être ajoutées à des pools de liquidité ou d’être intégrées dans des stratégies de rendement.
Résistance des entreprises et craintes liées au risque de réputation
Bien qu’elles offrent aux investisseurs des avantages distincts que les plateformes traditionnelles ne peuvent pas proposer, les actions tokenisées se heurtent toujours à une opposition. Dans le dernier cas très médiatisé en date, Amazon, Tesla, Netflix, SpaceX, SoFi Technologies et Lam Research se sont joints à d’autres sociétés cotées pour s’opposer au projet d’actions tokenisées d’OKXICE. Près de 50 entreprises se sont opposées à leur inclusion sur la future plateforme d’OKXICE, bien qu’aucune n’ait précisé les raisons de son refus.
Auparavant, Adam Aron, PDG d’AMC, avait condamné les produits tokenisés de Robinhood liés aux actions AMC, tandis qu’un an plus tôt, Citadel Securities avait adressé une lettre à la SEC pour avertir que les actions tokenisées pourraient fragmenter la liquidité et semer la confusion chez les investisseurs.
Malgré une opposition croissante, Usi Zade estime que les émetteurs institutionnels ne s’opposent pas à la tokenisation en soi. Leur hésitation découle plutôt d’un risque lié à l’image de marque — plus précisément, la crainte que, si un actif tokenisé non autorisé portant le nom de leur entreprise venait à échouer, les répercussions publiques et réglementaires leur reviennent de plein fouet.
« Elles craignent que leur nom soit associé à un produit qu’elles n’ont pas développé et d’être tenues pour responsables si le prix d’un wrapper synthétique s’écarte de celui de l’actif sous-jacent. La bonne nouvelle, c’est que chacune de ces préoccupations est tout à fait légitime et qu’il est possible d’y répondre », a déclaré le PDG de MEXC à Bitcoin.com News.
Il fait toutefois valoir que l’intérêt des investisseurs particuliers restera inchangé, car ceux-ci « votent » chaque jour avec leur argent et prêtent peu d’attention aux déclarations des émetteurs. En revanche, les investisseurs institutionnels qui refusent aujourd’hui de traiter avec des « wrappers » non autorisés « attendent simplement que des versions approuvées par les émetteurs soient disponibles ».
Afin de répondre aux préoccupations soulevées par les émetteurs, la Commission américaine des opérations boursières (SEC) a mis en place le cadre dit « d’exemption pour l’innovation ». En vertu de ce cadre, les émetteurs doivent être informés avant que des tiers non affiliés ne tokenisent leurs actions et peuvent s’y opposer. De plus, les plateformes de négociation sont soumises à des limites concernant les actions éligibles et les volumes de négociation, tandis que les transactions doivent cesser lorsque l’action sous-jacente est suspendue sur sa bourse principale. Alors que les détracteurs craignent que ce pouvoir de « veto » ne constitue une menace structurelle pour la liquidité sur la chaîne, Usi Zade fait valoir qu’il a à la fois des conséquences positives et négatives.
« À court terme, cela fragmentera la liquidité, tandis qu’à long terme, cela la légitimera. Un droit de veto utilisé comme un “non” catégorique constituerait une menace, mais les émetteurs ne veulent pas réellement dire “non” : ils souhaitent contrôler la manière dont leurs actions sont représentées sur la blockchain », a déclaré Usi Zade.
Jeter des ponts pour les tokens approuvés par les émetteurs
Toutefois, pour empêcher les émetteurs d’exercer leur droit de veto, Usi Zade estime qu’il est nécessaire de garantir une transparence totale concernant la structure des actions tokenisées. De plus, les plateformes doivent mettre en place un canal de dialogue avec les émetteurs avant la cotation et convenir d’un mécanisme permettant de convertir les « wrappers » tiers en jetons approuvés par les émetteurs.
À l’avenir, il prévoit une expansion rapide à mesure que des acteurs majeurs des infrastructures, tels que le Nasdaq, la Bourse de New York (ICE) et la DTCC, feront leur entrée sur ce marché.
« D’ici 2027, je m’attends à ce que ce marché dépasse les 25 milliards de dollars, avec au moins 10 émetteurs majeurs y opérant », a déclaré Usi Zade. « D’ici trois ans, le volume des transactions sur actions tokenisées sur les principales places boursières dépassera celui des transactions au comptant sur cryptomonnaies, car le public potentiel comprend tous les investisseurs en actions à travers le monde. »
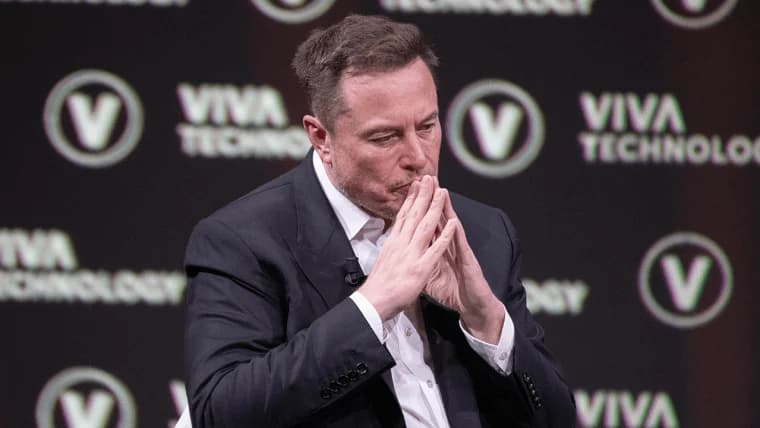
Une nouvelle vague de grandes entreprises, parmi lesquelles Amazon, SpaceX et Tesla (dirigées par Elon Musk), a rejeté le projet de tokenisation d'OKXICE.
Lire: SpaceX et Tesla d’Elon Musk avec Amazon contre les actions tokenisées d’OKXICE

Cet article a été traduit de l'anglais à l'aide de l'IA. La version originale en anglais fait foi ; les traductions automatiques peuvent contenir des inexactitudes, en particulier dans la terminologie juridique et réglementaire.
À propos de l'auteur
ÉCRIT PARTerence ZimwaraAuthor/Writer
Terence Zimwara est un journaliste et auteur primé, spécialisé à l’intersection de la macroéconomie africaine et de la finance numérique.