Les services de trésorerie des entreprises adoptent la blockchain plus rapidement que beaucoup ne l’avaient prévu : 88 % des grandes entreprises utilisent ou testent déjà la monnaie tokenisée. Les stablecoins mènent la danse, tandis que les horaires bancaires traditionnels apparaissent de plus en plus comme une contrainte dont les entreprises souhaitent se libérer.
Enquête DBS : près de 9 grandes entreprises sur 10 ont adopté la monnaie tokenisée
ÉCRIT PAR

PARTAGER
Points clés
- DBS a constaté que 88 % des grandes entreprises utilisent ou testent la monnaie tokenisée, et que 67 % d’entre elles l’ont déjà mise en œuvre.
- Les stablecoins arrivent en tête des préférences des personnes interrogées par DBS en matière de monnaie tokenisée, avec 63 %, devant les dépôts tokenisés.
- Selon DBS, les entreprises attendent de plus en plus des banques qu’elles prennent en charge les paiements et les règlements 24 heures sur 24.
Une enquête de DBS révèle l’ampleur des progrès réalisés par la monnaie tokenisée
Une récente enquête commanditée par la banque singapourienne DBS révèle que 88 % des grandes entreprises ont soit adopté, soit commencé à tester la monnaie tokenisée, ce qui marque un changement majeur dans la manière dont les multinationales abordent les paiements, la liquidité et les opérations financières.
Intitulée « The Great Rewiring: Money in a New Order », cette étude a interrogé 422 cadres supérieurs des secteurs de la finance et des affaires sur 11 marchés entre juin et juillet 2026. EY a mené cette étude pour le compte du géant financier DBS, en se concentrant sur les entreprises générant plus de 500 millions de dollars de chiffre d’affaires annuel.
La répartition des résultats révèle une réalité encore plus intéressante. Environ 24 % des entreprises ont déployé la monnaie tokenisée à grande échelle, tandis que 43 % l’utilisent déjà sur certains marchés. 21 % mènent des projets pilotes ou des preuves de concept. Cela signifie qu’environ deux tiers d’entre elles sont passées du stade de l’expérimentation à une forme de déploiement en production. Les stablecoins indexés sur des monnaies fiduciaires dominent les préférences des entreprises, attirant 63 % des personnes interrogées, suivis par les dépôts tokenisés (53 %) et les fonds monétaires tokenisés (52 %).
Ce que la tokenisation implique réellement pour la gestion des fonds d’entreprise
En finance, la tokenisation consiste à représenter de l’argent, des titres ou des droits de propriété sous forme de jetons numériques enregistrés sur un réseau blockchain ou un autre registre distribué. Plutôt que de transférer des fonds exclusivement via les bases de données bancaires et les systèmes de règlement conventionnels, les institutions peuvent transférer des représentations numériques de valeur sur des réseaux compatibles.
Cette distinction est importante. Un stablecoin représente généralement une créance ou un accord lié à un actif de référence, souvent le dollar américain, tandis qu’un dépôt bancaire tokenisé représente un passif de dépôt émis par une institution financière. Les fonds monétaires tokenisés, quant à eux, représentent des parts dans des fonds d’investissement plutôt que des liquidités disponibles.
Derrière ces instruments se cachent des contrats intelligents, des programmes logiciels qui exécutent des instructions prédéfinies. En fonction du réseau et de la structure juridique, ces contrats peuvent automatiser les transferts, appliquer des restrictions aux transactions et coordonner les paiements sans que chaque étape doive passer par des intermédiaires traditionnels.
Prenons l’exemple d’une multinationale effectuant des transferts de fonds entre ses filiales de Singapour et de New York. Les mécanismes bancaires conventionnels peuvent impliquer des restrictions liées aux heures d’ouverture, le recours à des institutions intermédiaires et des délais de règlement. La monnaie tokenisée peut permettre des transferts en dehors de ces créneaux horaires, à condition que les institutions participantes, les réseaux et les systèmes de conformité prennent en charge la transaction.
La tokenisation n’élimine pas la nécessité de recourir à des banques, à des dépositaires ou à une surveillance réglementaire, et le fait d’inscrire un actif sur une blockchain ne garantit pas automatiquement sa liquidité ni son règlement immédiat. Les droits juridiques attachés à chaque token, la qualité de sa garantie et l’infrastructure reliant les participants restent déterminants.
Les stablecoins et les paiements 24 heures sur 24 gagnent du terrain
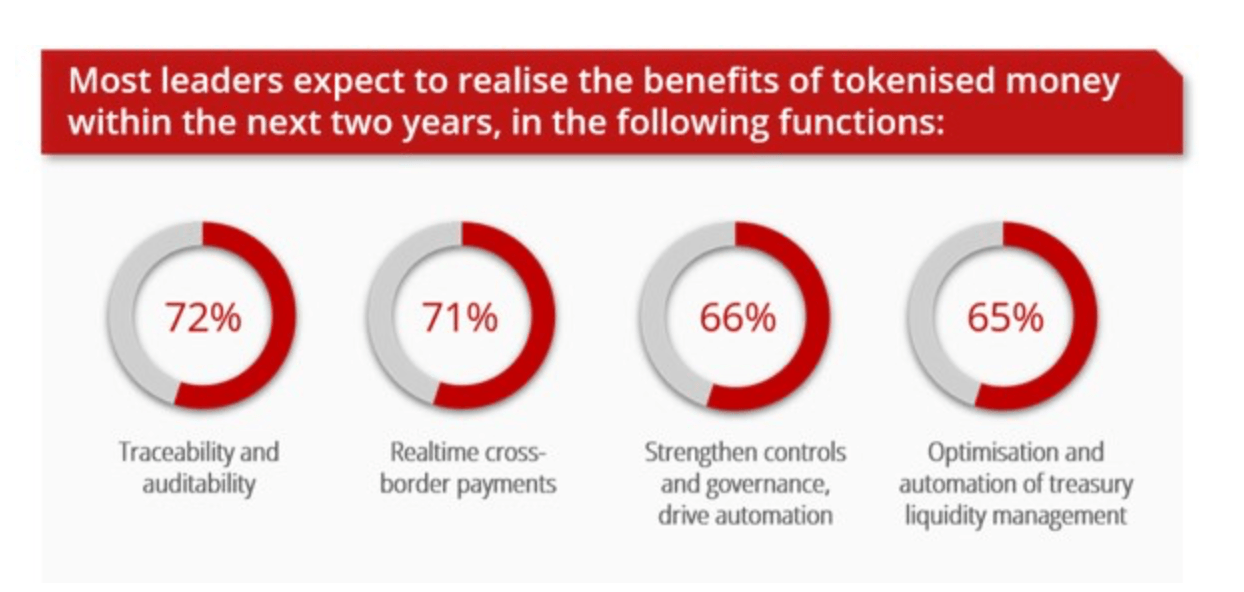
Les entreprises ne se tournent pas vers la technologie blockchain simplement par goût de la nouveauté. Selon DBS, elles cherchent à résoudre des problèmes de longue date liés aux retards de règlement, à la fragmentation des réseaux de paiement et à la liquidité immobilisée. Environ 72 % anticipent des améliorations en matière d’auditabilité et de traçabilité des transactions, tandis que 71 % s’attendent à des paiements transfrontaliers plus rapides. Par ailleurs, 66 % citent un renforcement des contrôles internes et 65 % s’attendent à une meilleure gestion de la liquidité de trésorerie, selon l’enquête de DBS.
Les conclusions de la banque interviennent alors que le commerce international devient de plus en plus complexe. Plus des trois quarts des dirigeants interrogés ont fait état d’une volatilité accrue des taux de change et des prix de l’énergie, de résultats de règlement imprévisibles et de pressions opérationnelles. Parallèlement, 78 % ont élargi leur exposition à plusieurs devises de règlement, ce qui reflète leurs efforts pour s’adapter aux nouveaux corridors commerciaux.
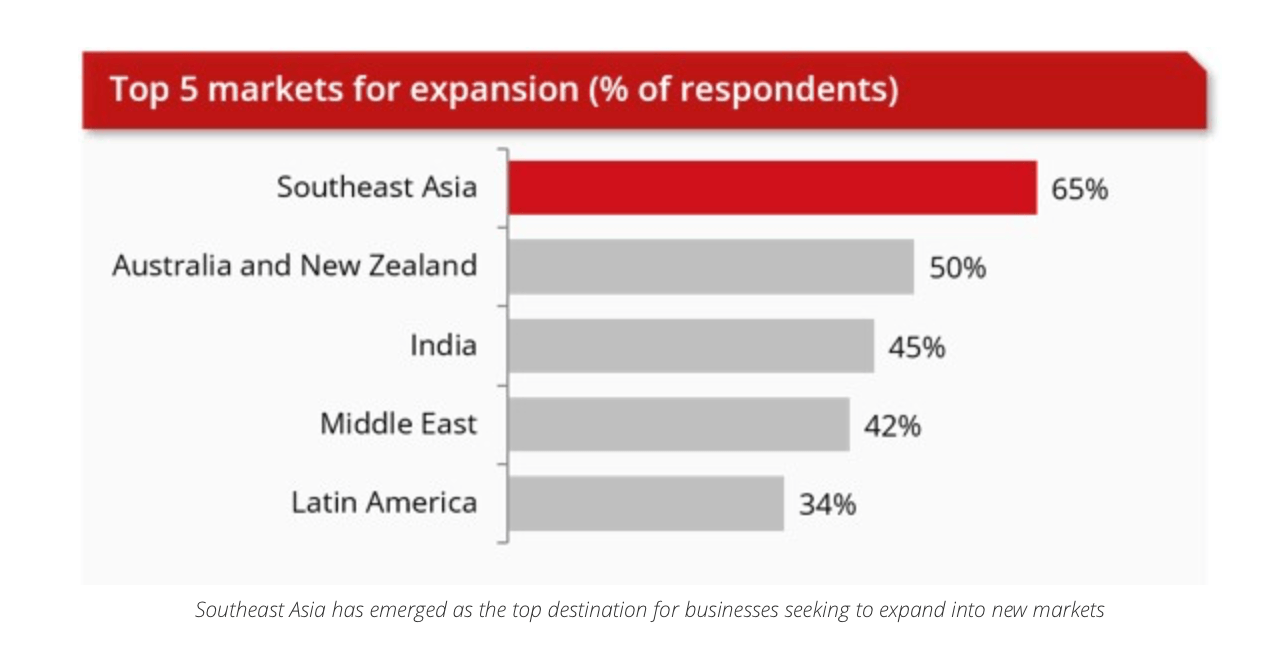
L’Asie du Sud-Est arrive en tête des priorités d’expansion des entreprises avec 65 %, suivie de l’Australie et de la Nouvelle-Zélande à 50 %, puis de l’Inde à 45 %.
Les banques confrontées à une infrastructure financière en pleine mutation
Malgré une adoption croissante, l’incertitude réglementaire, les préoccupations en matière de sécurité et les coûts d’intégration continuent de compliquer la mise en œuvre. La fragmentation des réseaux blockchain pose également des problèmes d’interopérabilité, en particulier lorsque les institutions doivent transférer des actifs entre des systèmes incompatibles. Plutôt que de contourner complètement les banques, les entreprises souhaitent de plus en plus les impliquer. Les chercheurs de DBS révèlent qu’environ 64 % des personnes interrogées recherchent un point d’intégration bancaire unique pour la monnaie tokenisée, tandis que 63 % souhaitent bénéficier d’une assistance pour les projets pilotes et la mise en œuvre.
DBS a lancé sa plateforme Token Services en 2024, permettant des paiements programmables et un règlement 24 heures sur 24 grâce à une infrastructure blockchain autorisée. La banque a également fait la démonstration de virements transfrontaliers en dollars le week-end avec Citi, effectuant le règlement entre Singapour et New York en quelques minutes. Lim Soon Chong, cadre chez DBS, a reconnu le rythme inattendu de l’adoption, déclarant :
« Nous savons que la tokenisation prend de l’ampleur et qu’elle se généralise. Mais le rythme auquel elle se généralise est bien plus rapide que ce à quoi nous nous attendions. »
La banque s’attend à ce que les investissements dans les infrastructures de tokenisation atteignent, voire dépassent, les dépenses consacrées aux systèmes de paiement traditionnels d’ici deux à trois ans. Pour les banques, la contradiction émergente est difficile à ignorer : les entreprises clientes souhaitent de plus en plus que leurs fonds circulent en dehors des heures d’ouverture des banques, tout en continuant à attendre de ces dernières qu’elles fournissent l’infrastructure nécessaire.
Le stablecoin RLUSD de Ripple est désormais disponible sur l'ensemble des plateformes de Coinbase destinées aux particuliers, aux traders et aux investisseurs institutionnels, et prend en charge le XRP Ledger.
Lire: Coinbase intègre le stablecoin RLUSD de Ripple (2,6 Md$) sur XRP Ledger

Cet article a été traduit de l'anglais à l'aide de l'IA. La version originale en anglais fait foi ; les traductions automatiques peuvent contenir des inexactitudes, en particulier dans la terminologie juridique et réglementaire.