El mercado de las stablecoins ha perdido 12 730 millones de dólares desde el 22 de mayo, situándose en 300 360 millones de dólares a fecha de 25 de octubre de 2026. El USDT de Tether y el USDC de Circle lideran este retroceso, habiendo perdido este último 4 690 millones de dólares en 30 días. Sin embargo, el conocido argumento de que la reducción de la oferta de monedas estables supone un problema para los precios de las criptomonedas se enfrenta a una complicación: no todos los dólares digitales que desaparecen han abandonado realmente el mercado.
Las stablecoins pierden 12.7 mil millones por caída de reservas cripto
ESCRITO POR

COMPARTIR
Puntos clave
- Los datos de Defillama muestran que la capitalización de las stablecoins cayó en 12 730 millones de dólares desde el 22 de mayo.
- El USDC perdió 4.69 mil millones de dólares en 30 días, lo que representa la mayor parte de la contracción registrada en las stablecoins.
- El BUIDL de Blackrock y otros productos del Tesoro tokenizados complican el panorama de la liquidez de las criptomonedas.
El suministro de stablecoins retrocede mientras los operadores cuestionan el poder de compra de las criptomonedas
Los operadores se están replanteando cuánto poder de compra queda al margen. El USDT de Tether sigue acaparando el 60,74 % del mercado, pero las principales monedas estables están perdiendo terreno. La teoría predominante sostiene que un menor número de dólares digitales supone menos munición para el próximo repunte de las criptomonedas.
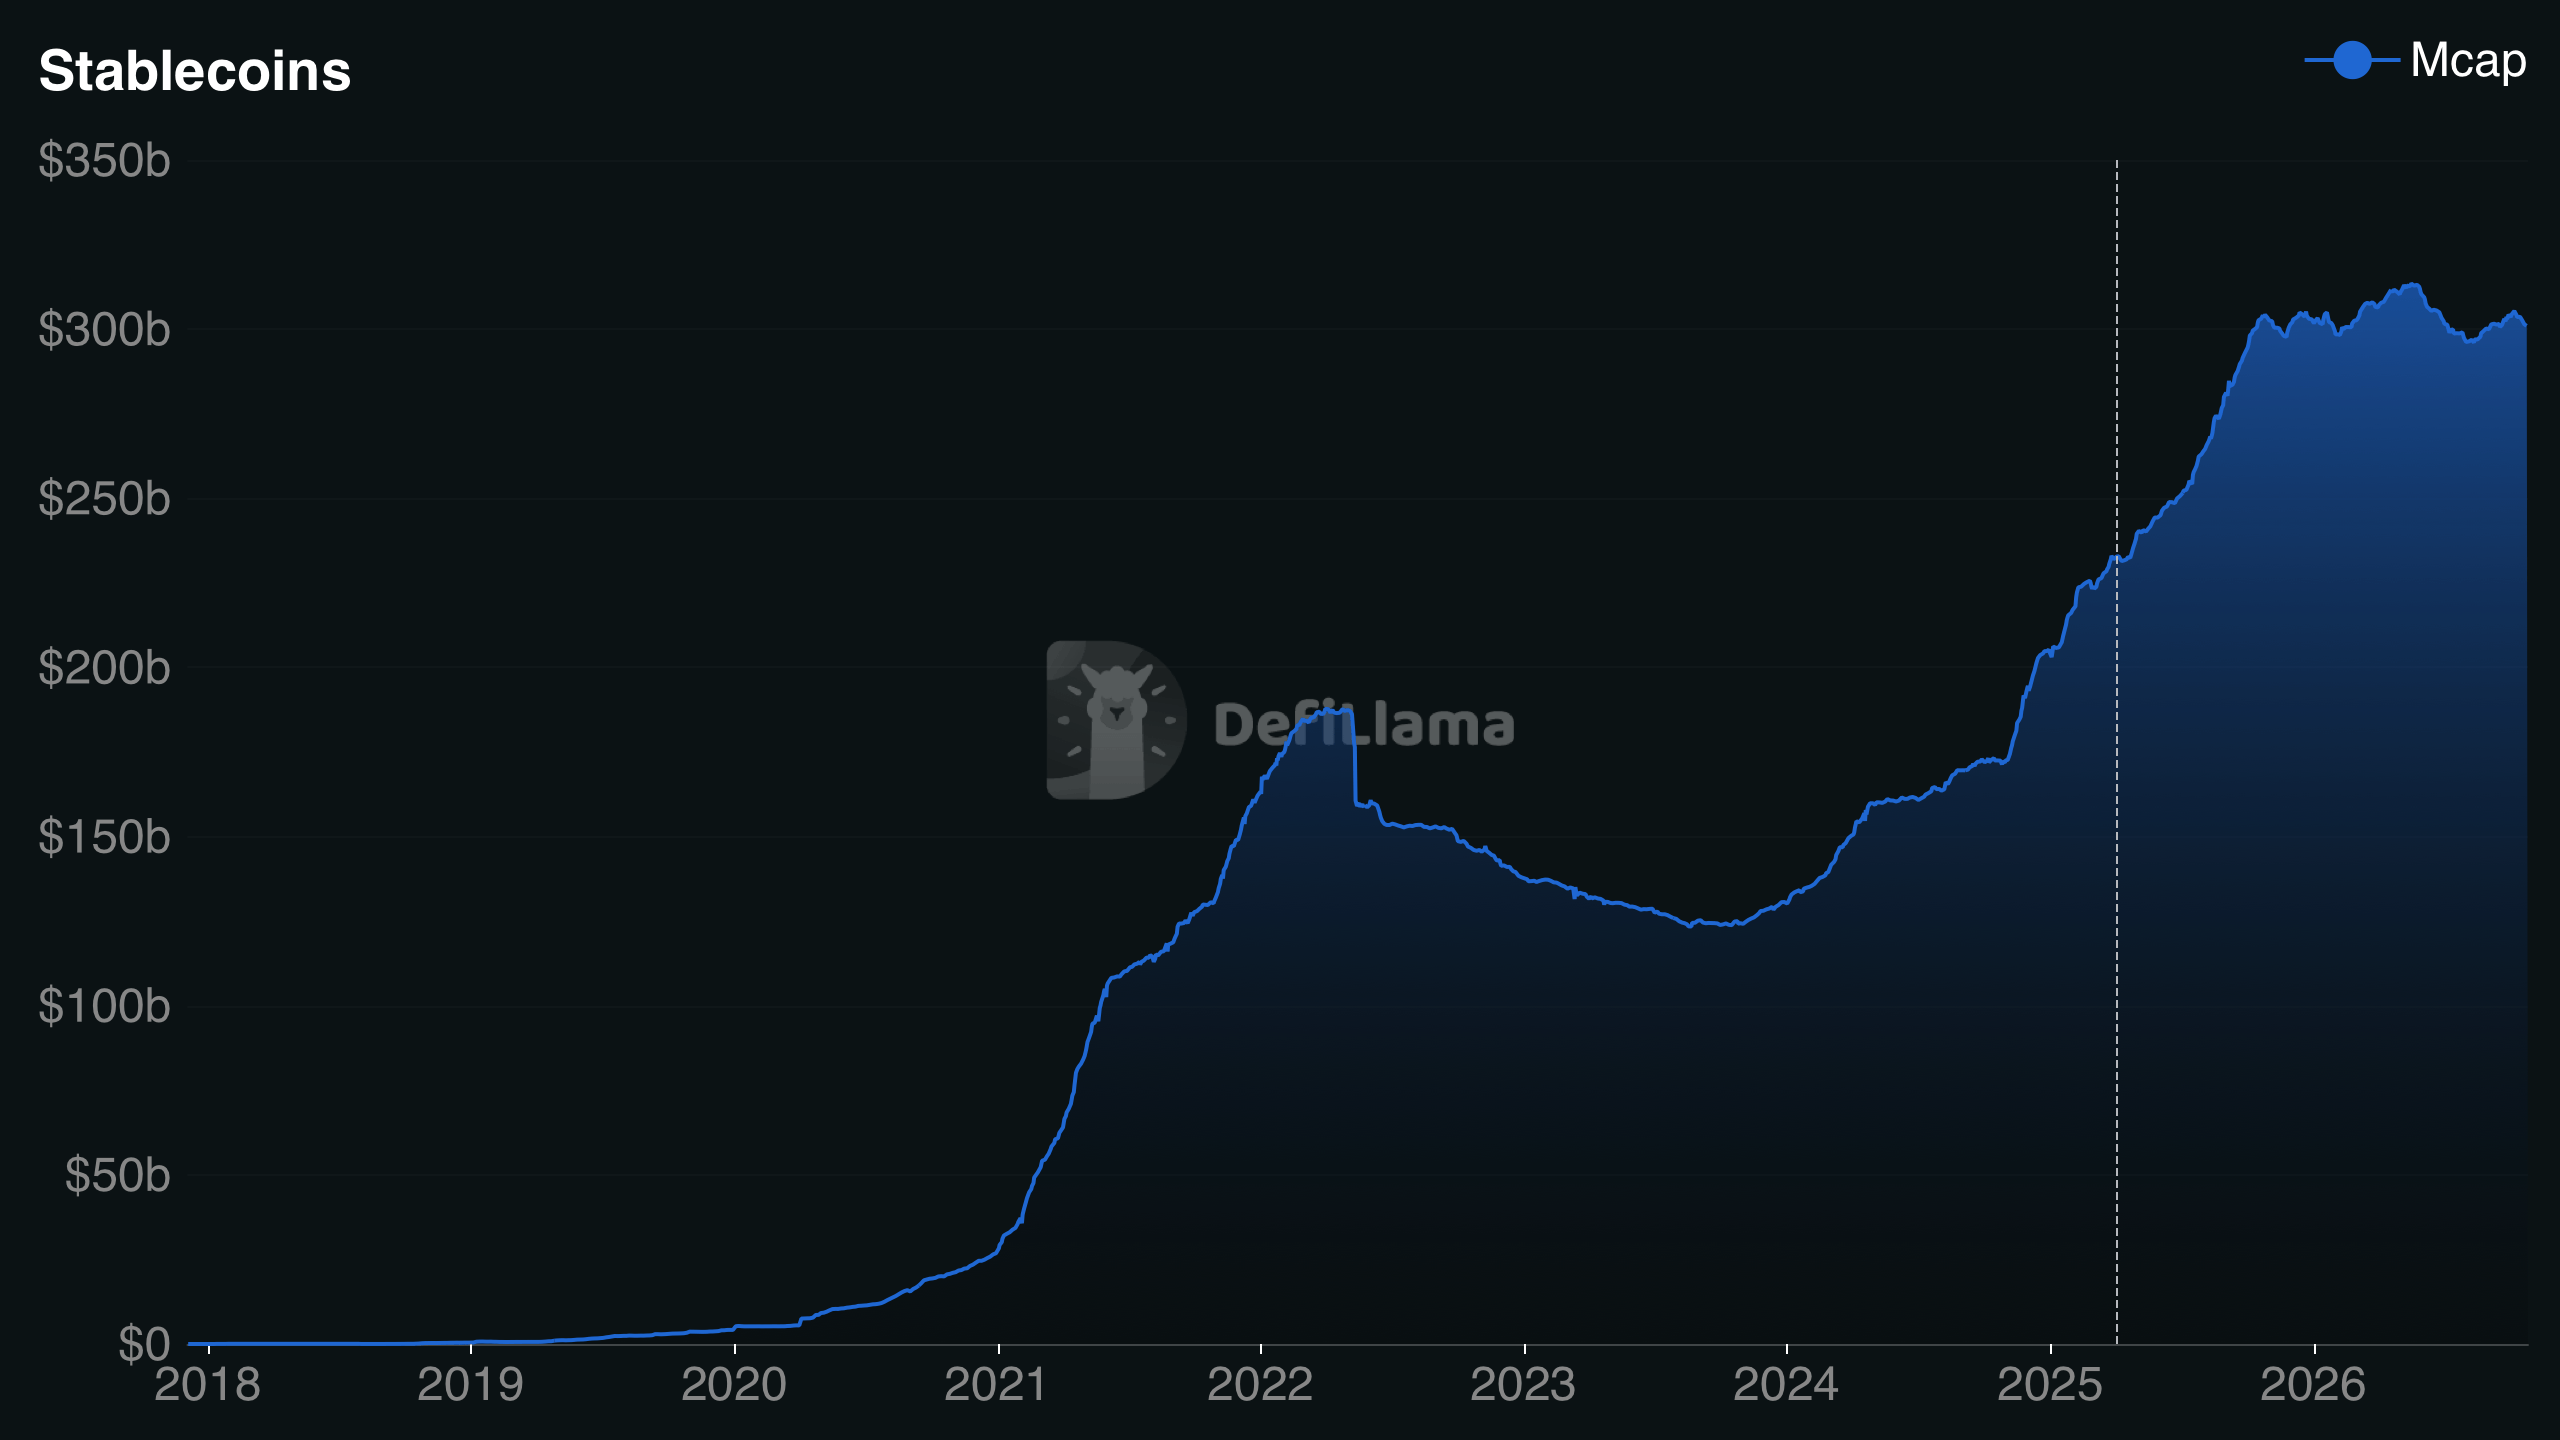
Solo hay un inconveniente: puede que el dinero no esté desapareciendo, sino que simplemente esté buscando otro lugar donde quedarse.
El USDC es el más afectado por la contracción de los saldos de las monedas estables
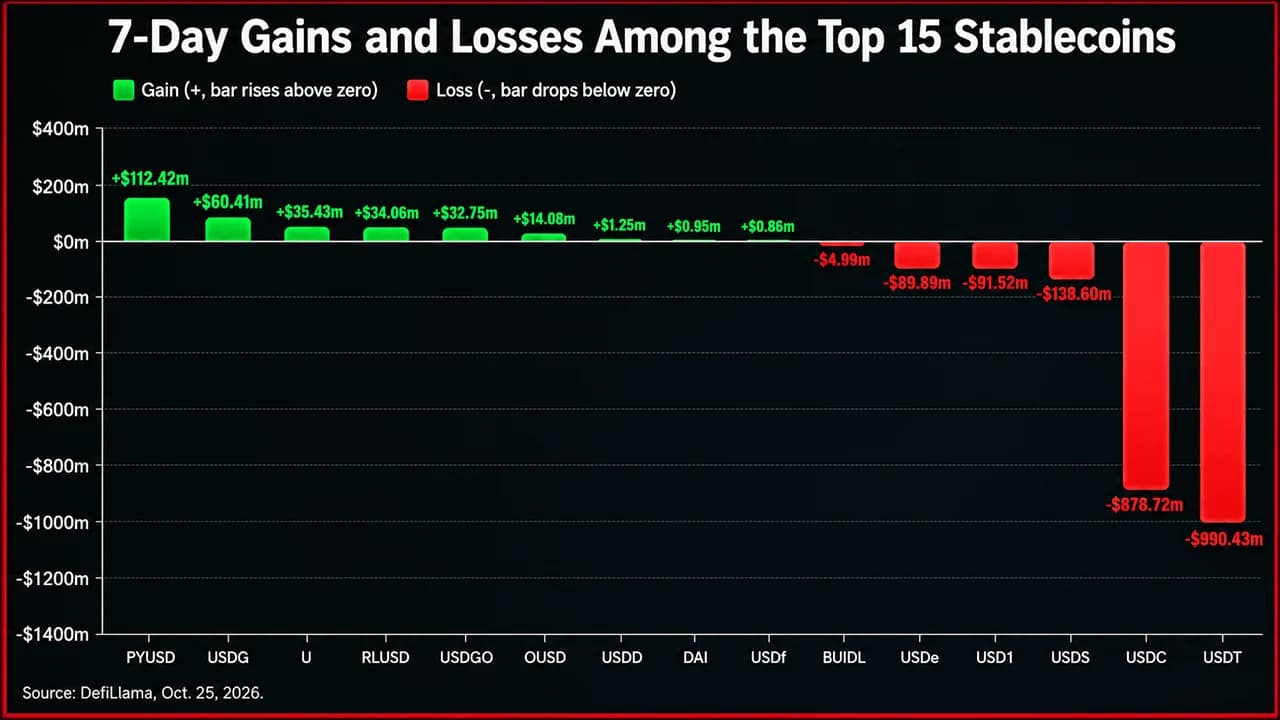
Los datos de Defillama del 25 de octubre muestran que el USDT, la mayor stablecoin, tenía una capitalización de mercado de 182 423 millones de dólares, lo que supone un descenso de 990,43 millones de dólares en siete días y de 1 290 millones de dólares en 30 días. El USDC sufrió un golpe considerablemente más duro. Su capitalización se situó en 71 743 millones de dólares tras perder 878,72 millones en una semana y 4 690 millones a lo largo del mes. Entre las 15 stablecoins más grandes, la contracción combinada en siete días alcanzó aproximadamente los 1 900 millones de dólares.
Los 13 tokens de los que se disponía de cifras mensuales de Defillama registraron un descenso neto de 5.82 mil millones de dólares, de los cuales el USDC representó aproximadamente el 80 % de esa cifra. Otros nombres destacados se sumaron a la caída. El USDe de Ethena perdió 305,61 millones de dólares en 30 días, mientras que el USD1 de World Liberty Financial perdió 444,67 millones de dólares, lo que supone un descenso del 10,10 %. Pero no todos se vieron tan afectados. El PYUSD de PayPal sumó 239,53 millones de dólares en 30 días, mientras que el USDf de Falcon se expandió en 511,16 millones de dólares, lo que supone un aumento del 42,32 %.
Por qué la reducción de la oferta de stablecoins suscita dudas bajistas
Las stablecoins funcionan como efectivo disponible de las criptomonedas, lo que permite a los inversores moverse entre activos digitales sin tener que recurrir repetidamente a los canales bancarios tradicionales. Cuando los usuarios acuñan stablecoins, el suministro en circulación suele aumentar. Cuando los titulares canjean tokens por moneda fiduciaria, el suministro se contrae, lo que puede retirar capital que, de otro modo, podría destinarse a la compra de bitcoin, ethereum u otras criptomonedas. Esa relación ayuda a explicar por qué los operadores interpretan las contracciones sostenidas de las stablecoins como una señal bajista de liquidez. Los episodios históricos ofrecen pruebas que lo respaldan. La expansión de las stablecoins acompañó al mercado alcista de 2020-2021 y a la posterior recuperación, mientras que la contracción tras el colapso de Terra en 2022 coincidió con una prolongada caída de las criptomonedas. El precio del bitcoin, cercano a los 80 000 dólares, añade otra complicación, ya que se sitúa considerablemente por debajo de su récord de octubre de 2025, cercano a los 126 000 dólares. Aun así, las cifras de oferta por sí solas no pueden determinar si los canjes provocaron presión vendedora o si simplemente siguieron al deterioro de las condiciones del mercado.
Los bonos del Tesoro tokenizados complican el argumento de la «pólvora seca»
Aquí es donde la sabiduría convencional se topa con un problema. Los productos tokenizados del Tesoro de EE. UU., incluidos el BUIDL de Blackrock y el USDY de Ondo, representan alternativas que generan rendimiento frente a las stablecoins de pago tradicionales. Su capitalización combinada también se contrajo, pasando de 16 200 millones de dólares el 12 de agosto a 14 650 millones el 25 de octubre, lo que supone un descenso de 1 550 millones, según los registros de rwa.xyz.
Sin embargo, equiparar esos reembolsos con retiradas de monedas estables pasa por alto una distinción fundamental. Los inversores en bonos del Tesoro podrían liquidar sus posiciones para adquirir monedas estables, comprar activos de riesgo o devolver capital a cuentas financieras convencionales. La dirección que toma ese dinero importa más que el reembolso en sí mismo.
Incluso en el caso de las monedas estables, la disminución de la oferta no implica automáticamente un éxodo. Las conversiones regulatorias, los cambios en las preferencias de garantías y una mayor rotación de las transacciones pueden alterar los saldos sin producir una reducción equivalente de la liquidez disponible para la negociación.
Un mercado de 300 000 millones de dólares plantea a los operadores una pregunta más difícil
La contracción del mercado de las stablecoins es real, y el retroceso de varios miles de millones de dólares del USDC merece atención. Pero la oferta agregada es un instrumento poco preciso para medir las intenciones de los inversores. Los saldos a nivel de las plataformas de intercambio, los patrones de emisión, los destinos de los reembolsos y el capital que se destina a instrumentos que generan rendimiento ofrecen una visión más completa de la liquidez disponible.
Para los operadores que interpretan cada stablecoin que desaparece como un presagio bajista, la cuestión no es simplemente cuántos dólares digitales quedan. Se trata de si esos dólares han abandonado el juego o simplemente han cambiado de equipo. Imagen principal/destacada: métricas de siete días de Defillama.com.
Las acciones ordinarias de Strategy subieron un 77,4 % en una comparación destacada por Michael Saylor, superando a cuatro acciones preferentes. Atribuyó a las recompras el mérito de haber respaldado
Leer ahora: El fondo MSTR de Strategy sube 77%; 4 preferentes ganan 23%-39%

Este artículo fue traducido del inglés mediante IA. La versión original en inglés es la fuente autorizada; las traducciones automáticas pueden contener imprecisiones, especialmente en la terminología legal y regulatoria.