El documento fundacional del bitcoin proponía una forma de enviar dinero sin necesidad de un banco. Dieciocho años después, su alcance abarca desde los fondos de Wall Street hasta las reservas gubernamentales, pasando por una cuestión aún sin resolver: quién pagará para mantener la seguridad del sistema.
El libro blanco del bitcoin cumple 18 años: de 9 páginas a Wall Street
ESCRITO POR
COMPARTIR
Puntos clave
- El 31 de octubre se cumplen 18 años del libro blanco del bitcoin, que ha pasado de ser dinero en efectivo entre particulares a convertirse en un activo global.
- Los fondos de Blackrock y las reservas gubernamentales ponen de manifiesto hasta qué punto el bitcoin se ha integrado en las finanzas convencionales.
- La seguridad a largo plazo depende ahora de si las comisiones por transacción pueden sustituir a las subvenciones a los mineros, que se están reduciendo.
El libro blanco del bitcoin cumple 18 años mientras se consolida su adopción institucional
El bitcoin se diseñó para permitir a la gente enviar dinero sin necesidad de un banco. Ahora, 18 años después, Wall Street comercializa el acceso al mismo y Washington ha ordenado la creación de una reserva nacional.
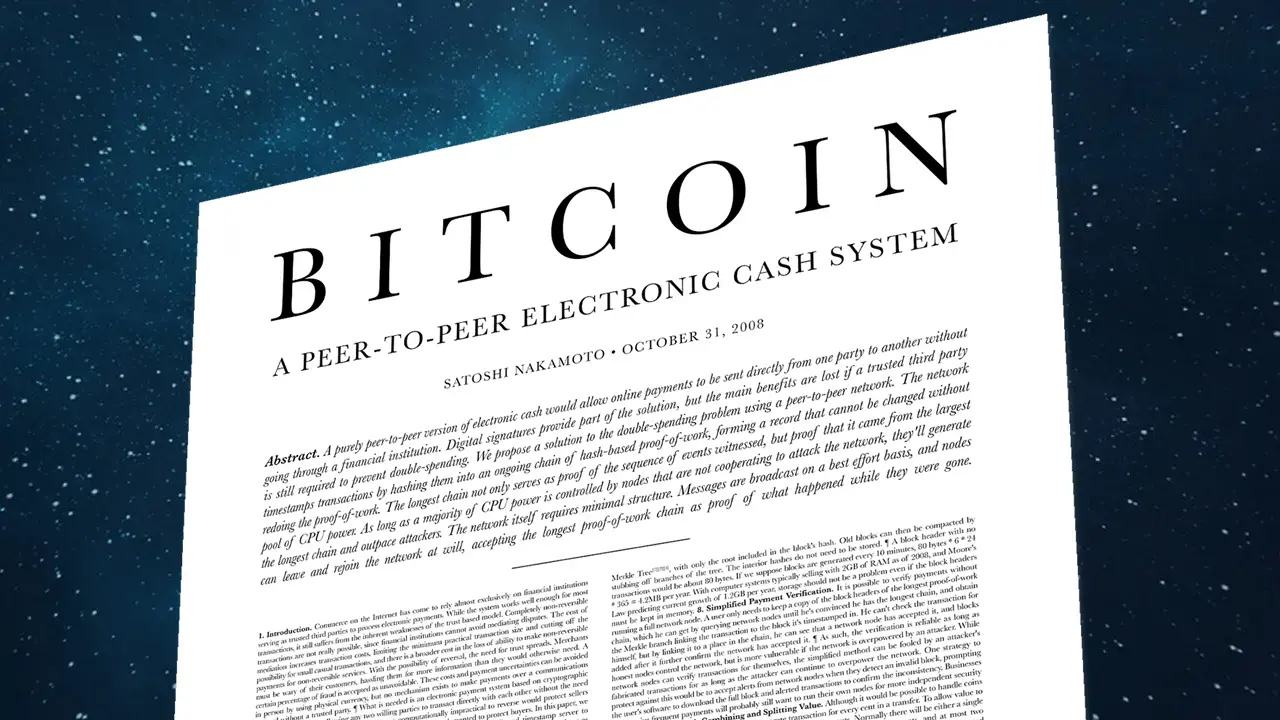
Ese contraste enmarca el aniversario de «Bitcoin: un sistema de efectivo electrónico entre pares». Publicado el 31 de octubre de 2008, el documento de nueve páginas abordaba un problema aparentemente sencillo: cómo evitar que alguien gastara el mismo dinero digital dos veces sin que una institución de confianza llevara la cuenta.
El 31 de octubre de 2026 se cumplirán 18 años desde su publicación. La cuestión ya no es simplemente si esa idea podría funcionar: se trata de lo que ocurre cuando un sistema creado para reducir la dependencia de las instituciones se convierte en un activo que esas mismas instituciones quieren poseer.
Nacido en una crisis, construido sobre ideas más antiguas
El anuncio llegó a través de una lista de correo sobre criptografía, no en una rueda de prensa de un banco o del Gobierno. Bajo el seudónimo de Satoshi Nakamoto, su autor describió un sistema que era «totalmente entre pares, sin terceros de confianza».
El momento era clave. Lehman Brothers se había declarado en quiebra el 15 de septiembre de 2008. Los gobiernos y los bancos centrales estaban rescatando a las instituciones financieras mientras la confianza se desmoronaba. Pero las raíces intelectuales del bitcoin eran anteriores a la crisis. Se remontaban al movimiento cypherpunk, cuyos miembros utilizaban la criptografía para defender la privacidad.
El documento citaba la propuesta «b-money» de Wei Dai, el «Hashcash» de Adam Back y trabajos anteriores sobre marcas de tiempo digitales de Stuart Haber y W. Scott Stornetta. Nakamoto reunió esas herramientas e incentivos en un único sistema para acordar quién era el propietario de qué.
Lo que realmente resolvió el libro blanco de Bitcoin
Los archivos digitales son fáciles de copiar. El dinero digital no puede funcionar así: enviar una moneda debe significar renunciar a la posibilidad de volver a gastarla. Los bancos hacen cumplir esa norma a través de sus registros, pero Bitcoin propuso, en su lugar, un historial de transacciones compartido y mantenido en toda la red. Los mineros compiten mediante la prueba de trabajo, invirtiendo potencia de cálculo para añadir bloques de transacciones. El resto de participantes comprueban que cada bloque cumpla las normas. Para reescribir el historial confirmado, un atacante debe repetir ese trabajo y superar a la red honesta. La confianza no desapareció. Se trasladó hacia normas públicas, software e incentivos. El modelo tenía una condición fundamental: los mineros honestos deben controlar más potencia de cálculo que cualquier grupo cooperativo que intente hacer trampa.
La idea se extendió también a otras redes. El documento fundacional de Ethereum se inspiró en Bitcoin para proponer un sistema de acuerdos gestionados por software, conocidos como «contratos inteligentes». Bitcoin había demostrado cómo personas desconocidas podían mantener un registro compartido sin que una sola empresa estuviera al mando.
«Casi dos décadas después, el impacto de Bitcoin va más allá de su papel como forma de dinero digital», afirmó Saumya Saxena, responsable global de desarrolladores en Base, de Coinbase. «Ha ayudado a establecer nuevas posibilidades sobre cómo se puede transferir, mantener y acceder al valor, al tiempo que ha inspirado una mayor innovación en las redes descentralizadas y los mercados de activos digitales».
De una propuesta a dos pizzas
El 3 de enero de 2009, Nakamoto creó el primer bloque de Bitcoin.
En su interior se incluía un titular de periódico: «The Times, 3 de enero de 2009: El ministro de Economía al borde de un segundo rescate bancario». Esas palabras vinculaban el nacimiento del bitcoin con la crisis financiera de 2008. Sin embargo, por sí solas, no explicaban los motivos de su autor.
Nakamoto anunció el lanzamiento de la primera versión del software el 8 de enero. Hal Finney, uno de los primeros participantes, recordó más tarde haber recibido 10 bitcoins de Nakamoto a modo de prueba y haber informado de errores a medida que el software iba tomando forma.
Luego llegó una transacción que la gente podía imaginar. El 22 de mayo de 2010, el programador Laszlo Hanyecz contó que había intercambiado 10 000 bitcoins por pizza, tras ofrecer esa suma a cambio de dos pizzas grandes.
Lo importante no es cuánto valdrían hoy esas monedas, sino que alguien aceptó un experimento en Internet a cambio de una cena.
El crecimiento trajo consigo fracasos y una lucha por la finalidad
A medida que crecía el volumen de operaciones, los usuarios solían volver a depositar su confianza en las empresas que custodiaban sus monedas. La destacada plataforma de intercambio de bitcoins Mt. Gox cerró en 2014 después de que salieran a la luz los robos de sus carteras. La quiebra de FTX en 2022 puso de manifiesto otro peligro, después de que su fundador, Sam Bankman-Fried, hubiera desviado miles de millones de dólares de los fondos de los clientes. Estos episodios pusieron de manifiesto fallos de custodia y gestión, más que el problema del doble gasto que Nakamoto había abordado. Una red podía funcionar aunque una empresa que custodiara el dinero de los usuarios quebrara.
Mientras tanto, una disputa en 2017 sobre cómo gestionar un mayor volumen de pagos dio lugar a Bitcoin Cash, una moneda independiente. Bitcoin también adoptó la actualización «Segregated Witness». Detrás del debate técnico se escondía una decisión práctica: cómo dar cabida a más transacciones sin que la red resultara más difícil de verificar para los participantes habituales.
La escasez se convierte en un hito medible
El libro blanco no detallaba todas las reglas asociadas a Bitcoin. Se mencionaba un límite en la emisión de nuevas monedas, pero no se especificaba el famoso techo de 21 millones. Eso vino dado por el software. El código reduce a la mitad las nuevas monedas pagadas a los mineros cada 210 000 bloques, aproximadamente cada cuatro años. La cuarta reducción a la mitad, en abril de 2024, redujo esa recompensa a 3,125 BTC por bloque. El 9 de marzo de 2026, el suministro minado alcanzó el hito de los 20 millones. Se había emitido más del 95 % del suministro total previsto, y estaba previsto que el resto saliera al mercado a lo largo de más de un siglo. Esta distinción es importante, ya que las reglas de suministro se pueden comprobar, pero la demanda futura no. Un suministro fijo no es una promesa de subida de precios.
Wall Street encuentra la manera de entrar
Las empresas comenzaron a comprar antes de que llegaran los fondos. En agosto de 2020, la empresa de software Strategy (entonces Microstrategy) anunció una compra de bitcoins por valor de 250 millones de dólares. Esto convirtió al bitcoin en el activo principal de sus reservas de tesorería. Ahora posee activos por valor de decenas de miles de millones de dólares, más que cualquier otra empresa.
La Comisión de Valores y Bolsa de EE. UU. (SEC) aprobó los productos cotizados en bolsa (ETF) de bitcoin al contado el 10 de enero de 2024. Estos productos mantienen bitcoins directamente. Los inversores podían comprar participaciones en los fondos a través de sus cuentas habituales en agencias de valores, en lugar de gestionar sus propias carteras digitales.
A 26 de octubre de 2026, el iShares Bitcoin Trust de Blackrock registraba unos activos netos de unos 64.7 mil millones de dólares. Ese es el valor de los activos de un solo fondo, no el dinero acumulado que los inversores habían aportado. Aun así, su magnitud ilustra lo lejos que ha llegado el bitcoin desde aquel experimento de una lista de correo.
Aquí hay una ironía. Un fondo facilita la compra de bitcoins precisamente al reintroducir intermediarios: un gestor de activos, un corredor de bolsa y un depositario. Ofrece exposición al precio del bitcoin, pero no el mismo control que tener las claves uno mismo.
Los gobiernos siguen caminos diferentes
La adopción oficial no ha seguido una única dirección. El Salvador convirtió el bitcoin en moneda de curso legal en septiembre de 2021. Sin embargo, las reformas vinculadas a su programa del Fondo Monetario Internacional para 2025 permiten a las empresas elegir si lo aceptan o no. Los impuestos debían pagarse en dólares estadounidenses.
Washington optó por una vía diferente. Una orden ejecutiva del 6 de marzo de 2025 ordenó la creación de una Reserva Estratégica de Bitcoin, utilizando inicialmente bitcoins admisibles incautados por el Gobierno. La orden también exigía formas de adquirir más bitcoins que no afectaran al presupuesto, pero no anunció un programa de compra sin restricciones financiado por los contribuyentes.
El contraste es revelador: el bitcoin puede promoverse como método de pago, tratarse como activo de reserva o venderse como inversión. Se trata de funciones diferentes, con distintos criterios para medir el éxito.
¿Quién asume los riesgos?
Para los usuarios, poseer sus propias monedas conlleva libertad y responsabilidad. La pérdida de las claves puede suponer la pérdida de fondos. Por lo general, los pagos no pueden revertirse llamando a un banco, y el registro público de transacciones no garantiza la privacidad.
Comprar a través de un intermediario no elimina el riesgo de precio. Los gobiernos deben rendir cuentas de su gestión de los activos públicos, mientras que los mineros deben cubrir los costes operativos a medida que disminuyen las recompensas en forma de nuevas monedas.
«A medida que crece la adopción, la educación, la confianza y la participación responsable cobran tanta importancia como la propia tecnología. El próximo capítulo del bitcoin no solo vendrá determinado por el progreso tecnológico, sino por la confianza y la responsabilidad con las que más personas puedan participar en su ecosistema», declaró a Bitcoin.com News Harish G. Vatnani, director nacional de Zebpay para la India.
También existe el riesgo inminente de que los ordenadores cuánticos descifren la criptografía de curva elíptica que protege al bitcoin, derivando claves privadas a partir de claves públicas mediante el algoritmo de Shor. No se trata de cuestiones secundarias. Determinan quién puede utilizar el sistema de forma segura, quién se beneficia de él y quién asume las pérdidas cuando algo sale mal.
La cuestión pendiente en el diseño original
El libro blanco preveía un momento en el que las comisiones por transacción sustituirían a las nuevas monedas como compensación para los mineros.
Un informe de octubre de 2026 del Centro de Finanzas Alternativas de Cambridge vuelve a poner de relieve esa hipótesis. Los investigadores descubrieron que las comisiones representaron solo el 0,67 % de los ingresos de los mineros en los 90 días que finalizaron el 4 de octubre.
Esto no supone una crisis de seguridad inminente. Los precios, los costes y la demanda pueden cambiar. Sin embargo, deja una pregunta que el interés de Wall Street no responde: ¿Quién pagará lo suficiente para proteger la red a medida que disminuya la nueva emisión?
Dieciocho años después de su lanzamiento, la esencia del bitcoin sigue siendo la misma: los usuarios pueden prescindir de un intermediario financiero, pero no pueden evitar el riesgo. El influyente artículo de Nakamoto no hizo desaparecer la confianza. Cambió el lugar en el que la gente podía depositarla.
Coinbase ha detallado los obstáculos técnicos y operativos que debe superar el bitcoin antes de que la seguridad resistente a la computación cuántica pueda llegar a ser una realidad.
Leer ahora: Coinbase analiza riesgos cuánticos del bitcoin y protege el 5 % de BTC

Este artículo fue traducido del inglés mediante IA. La versión original en inglés es la fuente autorizada; las traducciones automáticas pueden contener imprecisiones, especialmente en la terminología legal y regulatoria.
Sobre el autor
ESCRITO POREmmanuel Musa
Emmanuel Musa es un periodista financiero y analista de criptomonedas con sede en África.