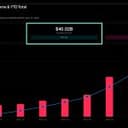
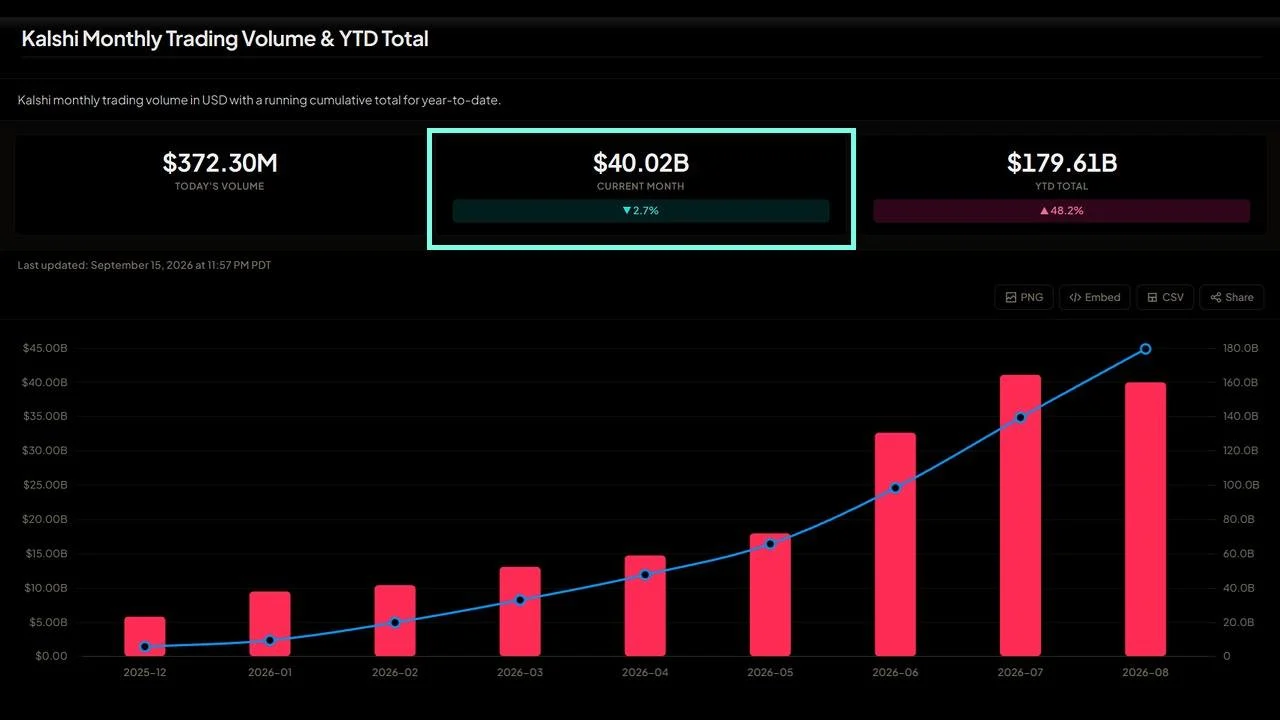
Kalshi mueve actualmente más de 40 000 millones de dólares en volumen mensual y gestiona aproximadamente el 80 % del volumen del mercado de predicción de EE. UU. Estas cifras contrastan claramente con los últimos acontecimientos, siendo el más relevante la decisión del Senado de rechazar el tan esperado proyecto de ley sobre la estructura del mercado de criptomonedas, conocido como CLARITY.
Kalshi alcanza un volumen de más de 40 000 millones de dólares y representa el 80 % del mercado de predicciones de EE. UU.
ESCRITO POR

COMPARTIR
Puntos clave
- El volumen de Kalshi en los últimos 30 días alcanzó los 14 100 millones de dólares el 4 de septiembre, frente a los 3 100 millones de dólares de Polymarket, lo que supone una cuota de mercado del 82 %.
- El Senado rechazó la Ley CLARITY por 49 votos contra 50 el 15 de septiembre, poniendo fin a la legislación sobre la estructura del mercado para 2026.
- Polymarket valora ahora en solo un 7 % la probabilidad de que la Ley CLARITY se convierta en ley antes de que termine el año.
Un ganador regulado en una noche de derrotas
El historiador del bitcoin Pete Rizzo destacó esta llamativa cifra horas después de la votación, señalando:
«El mercado de predicción regulado Kalshi, de 40 000 millones de dólares, representa ahora el 80 % de todo el volumen de EE. UU. La demanda global de criptomonedas está volviendo a los mercados estadounidenses. No necesitamos la Ley CLARITY».
La formulación parecía bastante deliberada, dado que Kalshi es la plataforma que nunca necesitó una nueva ley, principalmente porque ya contaba con una. Para explicarlo con más detalle, el gigante de las predicciones recibió en 2021 la aprobación de la Comisión de Comercio de Futuros de Materias Primas (CFTC) como «mercado de contratos designado», lo que lo convirtió en la primera plataforma de predicciones regulada a nivel federal en la historia de EE. UU.
Todo lo que cotiza en ella se negocia dentro de un marco ya existente, que es precisamente lo que la Ley CLARITY pretendía establecer para el resto del sector.
Ese proyecto de ley fue rechazado el 15 de septiembre en una votación de clausura por 49 votos a favor y 50 en contra, 11 votos por debajo de los 60 necesarios para abrir el debate, lo que puso fin de hecho a la legislación sobre la estructura del mercado para 2026.
La brecha de volumen, en cifras
La cifra del 80 % presentada por Rizzo se sostiene frente a los datos generales disponibles, ya que el volumen móvil de 30 días de Kalshi alcanzó los 14 100 millones de dólares (a fecha de 4 de septiembre), frente a los 3.1 mil millones de dólares de Polymarket, lo que supone aproximadamente una cuota del 82 % entre las dos plataformas dominantes.
Sin embargo, esta diferencia es reciente, ya que Bitcoin.com News informó de que Kalshi superó a Polymarket por primera vez en abril, registrando un volumen de compradores de 5.42 mil millones de dólares frente a los 1.99 mil millones de Polymarket, en un mes en el que el sector en su conjunto superó los 8.6 mil millones de dólares.
El volumen mensual combinado de ambas plataformas ha pasado de menos de 5.000 millones de dólares en septiembre de 2025 a unos 24.000 millones de dólares en abril de 2026. La valoración ha seguido la misma tendencia; es decir, Kalshi está recaudando al menos 750 millones de dólares con una valoración de 40.000 millones de dólares, el doble de los 22.000 millones de dólares que tenía seis meses antes.
Las apuestas deportivas concentran la mayor parte de ese flujo, representando más del 80 % de las propias operaciones de Kalshi. Pero el activo es la postura regulatoria, no la casa de apuestas.
El argumento que esgrime Rizzo
Si dejamos de lado el lenguaje excesivamente exagerado que utiliza Rizzo, se puede ver que la afirmación que hace es legítima. Si la mayor plataforma regulada de un mercado adyacente a las criptomonedas puede alcanzar una cifra de varios miles de millones al mes (bajo las normas redactadas en 2021), la dependencia del sector respecto a una nueva legislación podría estar sobrevalorada.
El contraargumento parece igual de claro, ya que los contratos de Kalshi son futuros sobre eventos con un regulador evidente, mientras que los tokens al contado, las plataformas de intercambio y los custodios se encuentran en el vacío jurisdiccional que la Ley CLARITY pretendía cerrar. Una licencia de mercado de contratos designado no sirve de nada para un emisor de tokens.
Lo que no se discute es adónde han ido a parar los volúmenes. La noche en que el Congreso se negó a elaborar normas para las criptomonedas, el mercado regulado de más rápido crecimiento en las finanzas estadounidenses se afanaba en batir récords sin ellas. La próxima prueba de fuego serán las elecciones de mitad de legislatura, en las que Kalshi y Polymarket ya han abierto mercados.


Este artículo fue traducido del inglés mediante IA. La versión original en inglés es la fuente autorizada; las traducciones automáticas pueden contener imprecisiones, especialmente en la terminología legal y regulatoria.