ARK Invest prognostiziert, dass die Tesla-Aktie im Jahr 2031 einen Kurs von 4.400 US-Dollar erreichen könnte – basierend auf einem Modell, das von kumulierten Ausgaben für KI-Infrastruktur in Höhe von rund 225 Milliarden US-Dollar ausgeht. Die Prognose knüpft den zukünftigen Wert an Robotaxi-Dienste und humanoide Roboter.
Cathie Woods ARK sieht Tesla bei 4.400 $ und 225 Mrd. $ AI-Ausgaben
GESCHRIEBEN VON
TEILEN
Wichtigste Erkenntnisse
- ARK geht davon aus, dass Robotaxis im Jahr 2031 80 % des Unternehmenswerts von Tesla ausmachen werden.
- Das Kursziel von 4.400 US-Dollar liegt etwa 1.039 % über dem Schlusskurs vom 21. Oktober.
- Das Modell berücksichtigt die Verwässerung der Aktien durch Musks aktienbasierte Vergütung.
Annahmen zu den KI-Ausgaben stützen die 4.400-Dollar-Prognose für Tesla
Die kumulierten Ausgaben für KI-Infrastruktur bei Tesla würden laut der am 19. Oktober veröffentlichten aktualisierten Tesla-Bewertung von ARK Invest von etwa 7 Milliarden US-Dollar Ende 2025 auf 225 Milliarden US-Dollar bis Ende 2031 steigen. Innerhalb des Modells verbessern höhere KI-Investitionen die Produktivität von Optimus. Dies verknüpft die Ausgaben für Rechenleistung mit der prognostizierten Wirtschaftsleistung humanoider Roboter. ARK unter der Leitung von CEO Cathie Wood erklärte:
„Das Kursziel von ARK für Tesla im Jahr 2031 liegt bei ca. 4.400 US-Dollar pro Aktie.“
Die Aktien von Tesla Inc. (Nasdaq: TSLA) schlossen am 21. Oktober bei 386,47 US-Dollar, was einem Anstieg von 3,41 % entspricht; damit liegt das Kursziel von ARK etwa 1.039 % über diesem Kurs.
Zu den Infrastrukturplänen gehört das „Terafab“-Chip-Projekt von Tesla und SpaceX mit einer anfänglichen Investitionszusage von 16,8 Milliarden US-Dollar in Grimes County, Texas. Die geplanten Chips würden autonome Fahrzeuge, Roboter und die von SpaceX vorgeschlagenen Datenzentren in der Umlaufbahn unterstützen.
Robotaxis und Optimus treiben die Umsatzprognosen an
Im illustrativen Basisszenario geht ARK von etwa 8,1 Millionen Robotaxis, einem jährlichen Nettoumsatz aus Fahrdienstleistungen in Höhe von 753 Milliarden US-Dollar und einem Optimus-Umsatz von 212 Milliarden US-Dollar bis 2031 aus. Robotaxis würden etwa 80 % des Unternehmenswerts ausmachen, einer Kennzahl, die Eigenkapital und Nettoverschuldung berücksichtigt. Das Szenario geht zudem davon aus, dass bis 2031 kumulativ etwa 1 Million Optimus-Roboter extern verkauft werden.
Bei gleicher Auslastung schätzt ARK, dass die Betriebskosten von Tesla pro Meile etwa 40 % unter denen des Robotaxis der nächsten Generation von Waymo liegen könnten. Die Analyse führt diesen Vorteil auf die vertikale Integration und das kamerabasierte autonome Fahren zurück. Fahrzeuge im Besitz von Privatkunden könnten die Flotte erweitern, während niedrigere Fahrpreise die Nachfrage über die derzeitigen Nutzer von Fahrdienstvermittlungen hinaus vergrößern könnten.
Diese Prognosen stimmen mit den Erwartungen von CEO Elon Musk für Optimus und Cybercab überein. In einem X-Beitrag vom 18. Oktober bezeichnete Musk den humanoiden Roboter und das speziell entwickelte fahrerlose Fahrzeug als die Quellen des größten Teils des zukünftigen Werts von Tesla.
Tesla meldete in seiner Mitteilung vom 2. Oktober für das dritte Quartal 486.532 Fahrzeugauslieferungen und 13,7 Gigawattstunden an installierter Speicherkapazität. Außerdem gab das Unternehmen die Produktion von 464.391 Fahrzeugen an. Auf die Modelle Model 3 und Model Y entfielen 478.237 Auslieferungen, während andere Modelle 8.295 beitrugen. Die Zahlen bilden eine operative Grundlage für den Vergleich mit den Prognosen von ARK.
Verwässerungs- und Einsatzrisiken prägen die Bewertung
Die Schätzungen der Bären und Bullen von etwa 3.300 $ bzw. 5.000 $ pro Aktie entsprechen dem 25. und 75. Perzentil der Simulation. Dabei handelt es sich um Positionen innerhalb einer Verteilung modellierter Ergebnisse und nicht um Mindest- und Höchstpreise. Ergebnisse unterhalb der Schätzung der Bären und oberhalb der Schätzung der Bullen sind weiterhin möglich.
Die Monte-Carlo-Simulation testet Kombinationen von Annahmen über 32 unabhängige Eingabewerte hinweg. Diese Eingabewerte bestimmen die prognostizierten Geschäftsergebnisse und Aktienbewertungen. Die Anzahl der Aktien beeinflusst zudem den Wert, der dem Aktienanteil jedes Anlegers zuzurechnen ist. ARK geht davon aus, dass Musks aktienbasierte Vergütung innerhalb des Prognosezeitraums unverfallbar wird, und bezieht die daraus resultierende Verwässerung in seine Bewertung ein.
Eine mögliche Fusion mit SpaceX wird von ARK getrennt vom eigenständigen Tesla-Modell betrachtet, nachdem zuvor Spekulationen über eine Fusion von Tesla und SpaceX aufgekommen waren. Der Investor Steve Eisman stellte in einem CNBC-Interview am 8. Juni die Attraktivität eines solchen Deals für SpaceX-Aktionäre in Frage.
Musk erklärte während der Bilanzpressekonferenz von SpaceX am 20. Oktober, dass beide Unternehmen Sonderausschüsse gebildet hätten, um eine Fusion zu erörtern, und bezeichnete einen Zusammenschluss als „gute Idee“. Er fügte hinzu, dass er sich als interessierte Partei aus diesen Gesprächen heraushalten werde. Behördliche Verzögerungen und eine langsamere Expansion im Bereich der Robotaxis stellen weiterhin Risiken für die Prognose von ARK dar. Das Unternehmen nennt zudem Musks plötzlichen Rücktritt, Naturkatastrophen und eine Pandemie als Ereignisse, die die Annahmen zur Markteinführung beeinträchtigen könnten.
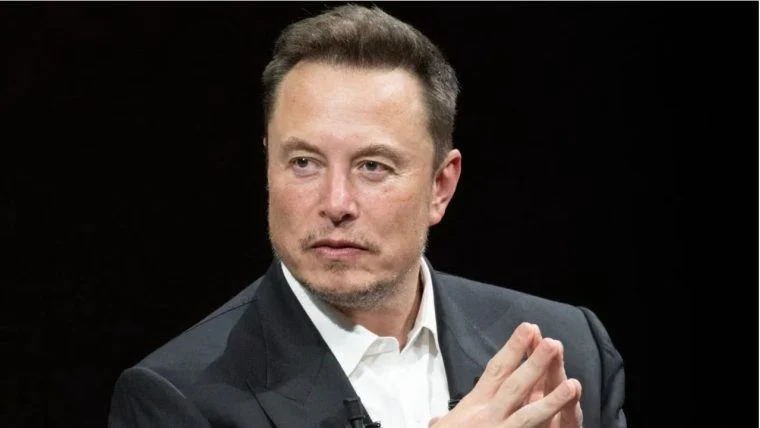
Elon Musk geht davon aus, dass der „Optimus“-Roboter und das „Cybercab“ von Tesla den größten Teil des künftigen Unternehmenswerts ausmachen werden. Seine Prognose stellt künstliche Intelligenz und
Jetzt lesen: Elon Musk sagt, zwei Produkte werden den Großteil von Teslas Wert ausmachen

Dieser Artikel wurde mithilfe von KI aus dem Englischen übersetzt. Die englische Originalversion ist die maßgebliche Quelle; automatische Übersetzungen können Ungenauigkeiten enthalten, insbesondere bei rechtlicher und regulatorischer Terminologie.