২০২৬ সালের প্রথমার্ধে হ্যাশরেট পাবলিক বিটকয়েন মাইনাররা যে হার্ডওয়্যার বিনিয়োগ থেকে বঞ্চিত হবে, তার অস্বস্তিকর মূল্য ট্যাগ: প্রায় ১.৫ বিলিয়ন ডলার সমমূল্যের হার্ডওয়্যার বিনিয়োগ, এমনকি প্রতি টেরাহ্যাশ (TH/s) মাত্র ২০ ডলারে অধিগ্রহণের অনুমানমূলক মূল্যেও।
বিটকয়েনের মহা আনপ্লাগ: এআই পিভটের পেছনে ১.৫ বিলিয়ন ডলারের হার্ডওয়্যার
লেখক
শেয়ার
এই নিবন্ধটি প্রথম প্রকাশিত হয়েছিল Miner Weekly-তে, যা Blocksbridge Consulting-এর একটি সাপ্তাহিক নিউজলেটার, The Energy Mag-এর শক্তি, কম্পিউট, অবকাঠামো এবং ডেটা বিশ্লেষণ সংক্রান্ত সর্বশেষ খবরগুলো সংকলন করে।
একটি পূর্ববর্তী Miner Weekly সংখ্যায় অনুমান করা হয়েছিল যে পাবলিক মাইনাররা ৭৫ EH/s বাস্তবায়িত হ্যাশরেট হারিয়েছে, যখন তাদের সরাসরি রিপোর্টকৃত HPC ও AI রাজস্ব ত্রৈমাসিক ভিত্তিতে ৫২% বৃদ্ধি পেয়েছে। এই প্রত্যাহারের অধিকাংশই AI অবকাঠামোর দিকে শক্তি পুনঃনির্দেশের প্রতিফলন।
রাজস্ব বৃদ্ধির ফলে অপারেটররা কী লাভ করছে তা স্পষ্ট হয়েছিল। কিন্তু অদৃশ্য হয়ে যাওয়া হ্যাশরেটের জন্য ক্রয়মূল্য নির্ধারণ করা তাদের ইতিমধ্যেই যা পরিশোধ করেছে তা স্পষ্ট করে।
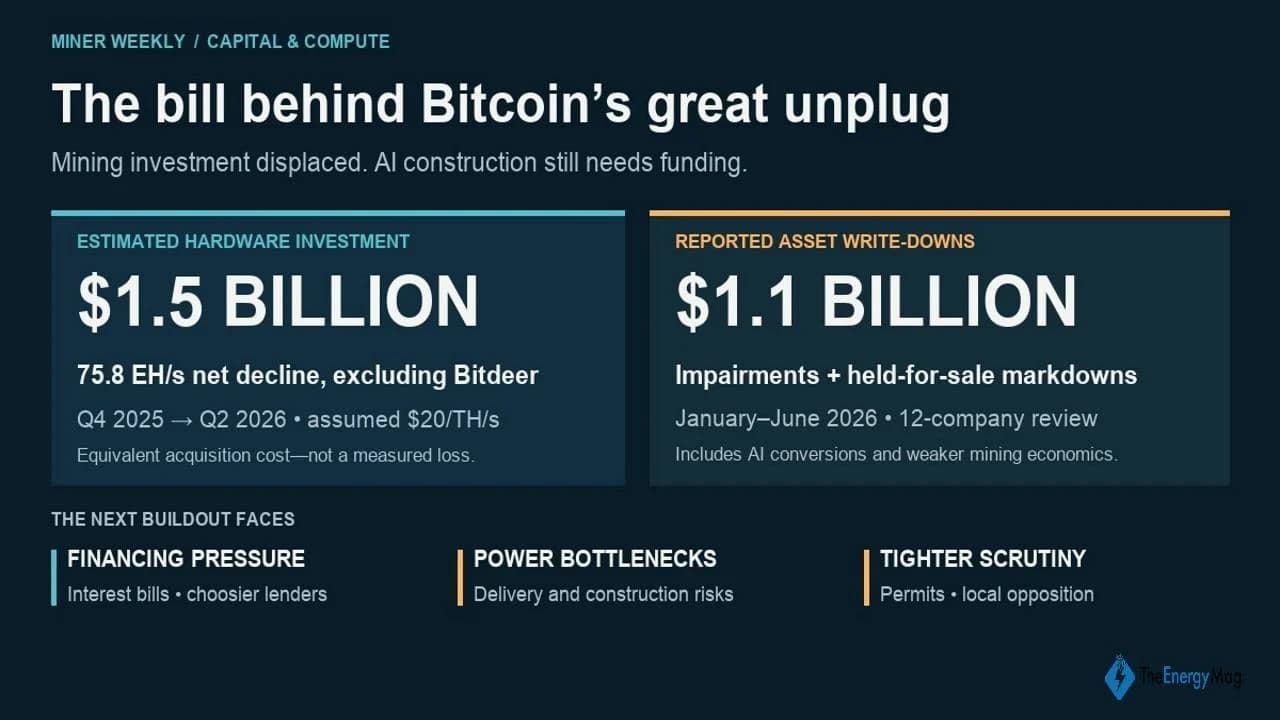
প্রতি TH/s-এ $20 ধরে, 75 EH/s প্রায় $1.5 বিলিয়ন ডলারের মাইনিং মেশিনের সমতুল্য। এতে সেই মেশিনগুলো পরিচালনার জন্য প্রয়োজনীয় ভবন, বৈদ্যুতিক সরঞ্জাম, শীতলীকরণ ও ইনস্টলেশন খরচ অন্তর্ভুক্ত নেই।
এটি প্রায়ই উপেক্ষিত একটি খরচ: বিনিয়োগকারীরা ইতিমধ্যেই সেই খননক্ষমতাকে অর্থায়ন করেছিল যা স্থানচ্যুত হচ্ছে। কিছু স্থানে, উৎপাদন শুরু হওয়ার কয়েক মাসের মধ্যেই সরঞ্জামগুলোর মূল্য হ্রাস করা হয়েছিল, যা প্রশ্ন তোলে যে AI দখল নেওয়ার আগে খনন থেকে সেই বিনিয়োগের কতটুকু পুনরুদ্ধার করা যাবে।
এবং হিসাবরক্ষণগত পরিণতিগুলো দৃশ্যমান হতে শুরু করেছে।
TheEnergyMag-এর ১২টি ট্র্যাক করা কোম্পানির একটি পৃথক পর্যালোচনায় দেখা গেছে, ২০২৬ সালের প্রথমার্ধে প্রায় ১.১ বিলিয়ন ডলারের সম্পদ ক্ষতি এবং বিক্রয়ের জন্য রাখা সম্পদের মূল্যহ্রাস হয়েছে। IREN এবং Core Scientific (NASDAQ: CORZ) মোট প্রায় ৮৯% অংশের জন্য দায়ী।
এই দুই বিলিয়ন-ডলারের সংখ্যায় মিলটা হয়তো কাকতালীয় মনে হতে পারে। একটি হার্ডওয়্যার বিনিয়োগকে খননের আউটপুট হ্রাসের সমতুল্য হিসেবে অনুমান করে; অন্যটি বিভিন্ন সম্পদ ও কোম্পানির মধ্যে প্রকাশিত হিসাবগত চার্জ পরিমাপ করে।
কিন্তু উভয়ই একই বিনিয়োগ সংক্রান্ত প্রশ্নের দিকে ইঙ্গিত করে: অপারেটররা তাদের সাইটগুলো অন্য ব্যবসার দিকে পুনঃনির্দেশ করার সময় খনন নির্মাণে কতটা মূল্য অবশিষ্ট রয়েছে?

এই ব্যয়ের উত্থান সাম্প্রতিক। মার্চ ২০২৫-এর মিনার উইকলি-র এক সংখ্যায় পূর্ববর্তী রিপোর্টিং চক্রে প্রায় ৫ বিলিয়ন ডলার মূল্যের যন্ত্রপাতি ও অবকাঠামো ব্যয়ের কথা জানানো হয়েছে। পৃথকভাবে মাইনিং-হার্ডওয়্যার কেনার তথ্য প্রকাশ করা কোম্পানিগুলো শুধুমাত্র ২০২৪ সালেই ৩ বিলিয়ন ডলারেরও বেশি ব্যয় করেছে।
সেই সম্প্রসারণ ২০২৫ সালে বিটকয়েনের নেটওয়ার্ককে জেটা-হ্যাশ অঞ্চলে ঠেলে দিতে সাহায্য করেছিল। অপারেটররা আরও দক্ষ মেশিন কিনে এবং উৎপাদন থেকে তাদের অংশ রক্ষার জন্য সক্ষমতা বাড়িয়েছিল, ঠিক তেমনি তাদের প্রতিদ্বন্দ্বীরাও করেছিল।
এখন, সেই বিনিয়োগগুলোর কিছু অংশ ব্যয়ের মাত্রা যা ইঙ্গিত করে তার চেয়ে অনেক আগেই স্থানচ্যুত হচ্ছে।
সাইফারের ব্ল্যাক পার্ল সুবিধাটি ২০২৫ সালের মাঝামাঝি সময়ে খনন শুরু করে। বছরের শেষে, সাইটটিকে উচ্চ-ক্ষমতা সম্পন্ন কম্পিউটিংয়ে রূপান্তর করার একটি চুক্তির পর, সাইফার ব্ল্যাক পার্লের খনন যন্ত্রগুলোর উপর বিশেষভাবে ৯৬.১ মিলিয়ন ডলারের মূল্যহ্রাস রেকর্ড করেছিল। সেই একই মেশিনগুলো ২০২৫ সালে ৫৭.৯ মিলিয়ন ডলারের রাজস্ব তৈরি করেছিল—অর্থাৎ, মূল্যহ্রাস সাইটটির প্রথম কয়েক মাসের অপারেশন থেকে অর্জিত রাজস্বের চেয়েও বেশি ছিল।
এই তুলনা প্রকল্পটির সারাজীবনের রিটার্ন নিশ্চিত করে না, তবে এটি সংকুচিত সময়সূচিকে তুলে ধরে। একটি সদ্য চালু খনি ইতিমধ্যেই ভিন্ন উদ্দেশ্যে প্রস্তুতি নিচ্ছিল। সাইফারের এই চার্জও ২০২৬ সালের প্রথমার্ধের লেখাপুনের মোট পরিমাণের আগে ঘটেছিল।
IREN স্কেলটি চিত্রিত করে। এটি জুন ২০২৫-এ ৫০ EH/s-এ পৌঁছেছিল, তারপর জানুয়ারি–জুন ২০২৬-এ প্রায় ৬৯৫ মিলিয়ন ডলারের ক্ষতি এবং বিক্রয়ের জন্য রাখা সম্পদের মূল্যহ্রাস রেকর্ড করেছে, AI রূপান্তরের কারণে স্থানচ্যুত খনির সম্পদের সাথে যুক্ত উল্লেখযোগ্য চার্জসহ।
প্রত্যেক চার্জই AI রূপান্তরের খরচ নয়। Core Scientific তাদের প্রধান খনন সম্পদের মূল্যহ্রাসকে অবনতিশীল খনন অর্থনীতির ফল বলেছে। বিস্তৃত মোট পরিমাণে অন্যান্য সম্পদ বিভাগও অন্তর্ভুক্ত রয়েছে। প্রমাণগুলো খনন বিনিয়োগের ব্যয়বহুল পুনর্মূল্যায়নকে সমর্থন করে, AI-এর জন্য প্রতিটি ডলার উৎসর্গ করা হয়েছে এমন দাবির বিপরীতে।
আয় বাড়ার আগে সুদ আসে
যদিও মূল্যহ্রাস নগদবহির্ভূত, প্রতিস্থাপন সুবিধাগুলো সম্পন্ন হওয়ার সময় নির্মাণ ও সুদ পরিশোধ নগদ ব্যয় বাড়িয়ে রাখে।
টেরাওল্ফ (NASDAQ: WULF) প্রথমার্ধে HPC লিজিং থেকে প্রায় ৫৩ মিলিয়ন ডলার আয় করেছে, একই সময়ে কোম্পানি জুড়ে ১৩১ মিলিয়ন ডলার নগদ সুদ পরিশোধ করেছে। নগদ রিজার্ভ এবং অন্যান্য আয়ও সেই বাধ্যবাধকতাগুলিকে সমর্থন করে, তাই এই তুলনা আর্থিক সংকটের একমাত্র স্বতন্ত্র পরিমাপ নয়। এটি রাজস্ব বৃদ্ধির গতি এবং তা অর্থায়নের খরচের মধ্যে ফাঁক দেখায়।
পরবর্তী রাউন্ডের তহবিল পাওয়ার সুযোগও কঠিন হয়ে উঠতে পারে। বৃহস্পতিবার দ্য ইনফরমেশনের প্রতিবেদনের এক অংশ অনুযায়ী, সোসাইটে জেনারাল এবং SMBC ডেটা সেন্টার অর্থায়নে আরও সতর্ক হয়েছে, আর MUFG-ও পিছু হটছে।
এটি রূপান্তরের মাঝামাঝি অবস্থায় খননকারীদের জন্য আরেকটি বাধা যোগ করবে: খনন সক্ষমতা প্রত্যাহার করলে পুরনো রাজস্বের উৎস কমে যায়, অথচ এর বিকল্প সম্পূর্ণ করতে এখনও মূলধন প্রয়োজন। আরও নির্বাচনী ঋণদাতারা কঠোর শর্ত, অতিরিক্ত ইকুইটি অর্থায়ন বা ধীরগতির নির্মাণের কারণ হতে পারে।
একই সময়ে, বিলম্ব সেই সময়সীমা বাড়িয়ে দিতে পারে যখন খনির আয় ইতিমধ্যেই হ্রাস পেয়েছে। Oracle কোনো খনিজ কোম্পানি নয়, তবে Project Jupiter-সংক্রান্ত সাম্প্রতিক খবর একটি বাস্তব উদাহরণ দেয় যে কীভাবে বিদ্যুৎ সীমাবদ্ধতা একটি AI ক্যাম্পাসের আর্থিক বন্দোবস্তকে প্রভাবিত করতে পারে।
মূলে থাকা প্রতিবন্ধকতা নথিভুক্ত: নিউ মেক্সিকোর ভূমি কমিশনার আবারও জুলাই মাসে প্রকল্পের প্রাকৃতিক গ্যাস পাইপলাইনের একটি অংশ রাজ্য ট্রাস্ট ভূমির মধ্য দিয়ে নেওয়ার অনুরোধ প্রত্যাখ্যান করেছেন। জুপিটারের পরিকল্পিত ফুয়েল-সেল বিদ্যুৎ ব্যবস্থা প্রাকৃতিক গ্যাসের ওপর নির্ভরশীল।
ক্যাম্পাস খোলার বিলম্ব নিশ্চিত নয়। যা স্পষ্ট তা হলো শক্তি সরবরাহের ঝুঁকি এখন চুক্তিগত বাধ্যবাধকতা এবং প্রকল্প অপেক্ষার সময় কে অর্থ প্রদান করবে তা নিয়ে প্রশ্ন হয়ে দাঁড়িয়েছে।
সম্প্রদায়গুলো আরও নিয়ন্ত্রণ দাবি করছে
এই অনিশ্চয়তা ডেটা সেন্টারগুলির বিদ্যুৎ চাহিদা, জল ব্যবহার এবং গৃহস্থালির বিলের উপর প্রভাব নিয়ে বিস্তৃত রাজনৈতিক বিতর্কের অংশ। নিউ ইয়র্ক নতুন হাইপারস্কেল প্রকল্পগুলির জন্য রাজ্য পরিবেশগত পারমিট ইস্যুতে বিরতি ঘোষণা করেছে। ম্যাসাচুসেটস অতিরিক্ত অনুমোদন শর্ত আরোপ করেছে, আর শিকাগোর মেয়র এক বছরের মওকুফ প্রস্তাব করেছেন।
বিদ্যমান খনির সাইটগুলো যেখানে ব্যবহারযোগ্য বিদ্যুৎ সংযোগ দিতে পারে, সেখানে আরও মূল্যবান হয়ে উঠতে পারে। তবে রূপান্তরের ক্ষেত্রে এখনও প্রযুক্তিগত শর্তাবলী পূরণ করতে হবে এবং প্রযোজ্য অনুমোদন নিতে হবে।
ফেডারেল রিজার্ভ তার বেঞ্চমার্ক রেঞ্জ এক চতুর্থাংশ পয়েন্ট বাড়িয়ে ৩.৭৫%–৪% করার ফলে অপেক্ষার খরচও নতুন করে সুদের হারের চাপে পড়েছে। বিদ্যমান স্থায়ী-হারের ঋণ তার শর্তাবলী ধরে রাখে, তবে নতুন অর্থায়ন, ভাসমান-হারের ঋণ এবং পুনঃঅর্থায়ন কম সহনশীল পরিবেশের মুখোমুখি।
এআই শেষ পর্যন্ত এই সাইটগুলোর আরও কার্যকর ব্যবহার প্রমাণিত হতে পারে, তবে এআই রূপান্তরে প্রাপ্ত রিটার্ন শুধুমাত্র প্রতিটি রূপান্তরিত মেগাবাইটে উৎপন্ন রাজস্বের ওপর নির্ভর করবে না। এটি খনন সরঞ্জাম থেকে পুনরুদ্ধারকৃত মূল্য, সাইট পুনর্নির্মাণের খরচ এবং নতুন সক্ষমতা আয়ের আগে ঋণদাতাদের কতদিন ধরে অর্থ পরিশোধ করতে হবে তার ওপরও নির্ভর করবে।
এই নিবন্ধটি AI ব্যবহার করে ইংরেজি থেকে অনুবাদ করা হয়েছে। মূল ইংরেজি সংস্করণটি নির্ভরযোগ্য উৎস; স্বয়ংক্রিয় অনুবাদে ভুল থাকতে পারে, বিশেষ করে আইনি ও নিয়ন্ত্রক পরিভাষায়।