لقد تجاوزت المنافسة الأكبر في مجال Web3 منذ فترة طويلة مجرد التنافس بين البورصات أو سلاسل الكتل الفردية. ما نشهده الآن هو منافسة بين السلطات القضائية. فالبلدان التي تنجح في توفير أفضل الظروف لهذا القطاع لن تكتفي بتوليد إيرادات ضريبية جديدة فحسب، بل ستجذب أيضًا رأس المال والتكنولوجيا والمواهب — وستكتسب القدرة على صياغة قواعد عالم المال في المستقبل. إذن، ما هو النموذج التنظيمي الذي يبدو الأكثر تنافسية؟
من سيفوز بسباق تنظيم أعمال العملات المشفرة: الاتحاد الأوروبي أم آسيا أم أميركا؟
بقلم

مشاركة
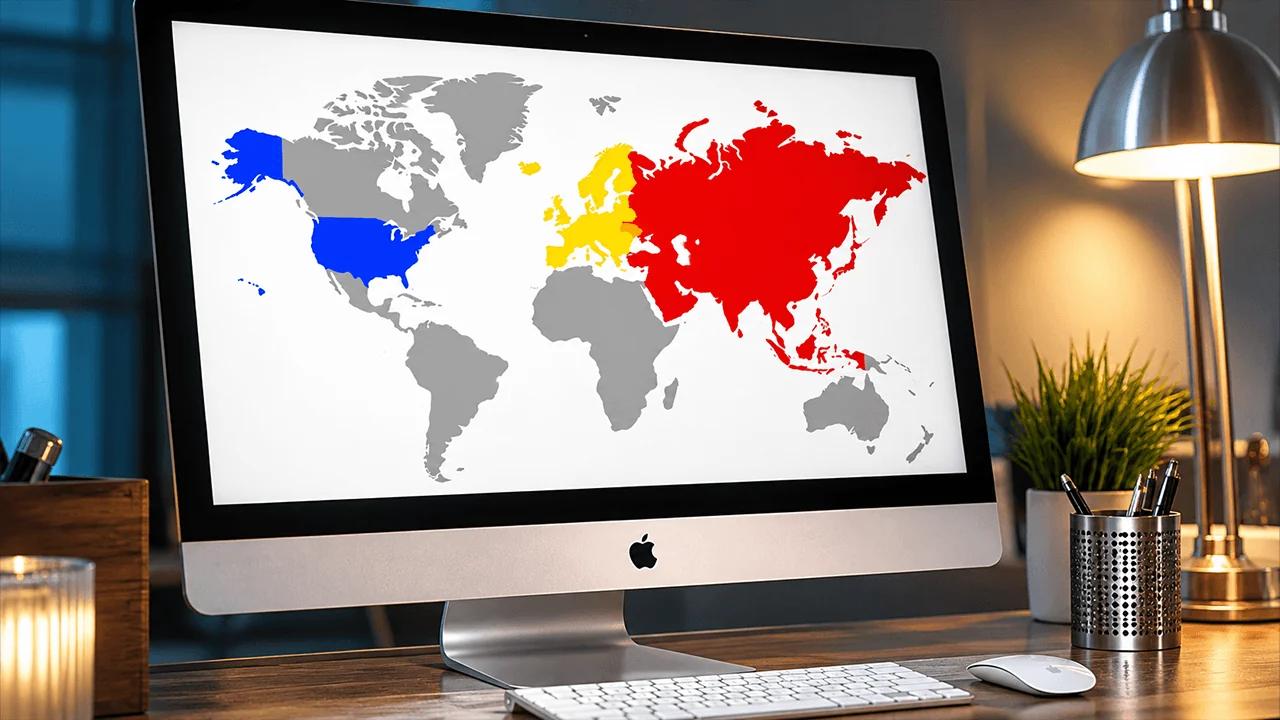
كتب هذا المقال الرأي فولوديمير نوسوف، مؤسس ورئيس مجموعة WhiteBIT.
أوروبا: ميزة السبق
لقد قامت أوروبا بما لم يجرؤ أي سوق رئيسي آخر على القيام به حتى الآن. فقد كانت أول من جمعت القواعد المتفرقة تحت إطار تنظيمي واحد — قانون أسواق الأصول المشفرة (MiCA). إن إنشاء بنية قانونية موحدة لـ 27 دولة في آن واحد أمر غير مسبوق، وهنا بالضبط تكمن الميزة الرئيسية لـ MiCA — في ما يُعرف بـ «جواز السفر الأوروبي». تحصل شركات العملات المشفرة على ترخيص في إحدى دول الاتحاد الأوروبي وتتمتع تلقائيًا بإمكانية الوصول إلى جميع الدول الأوروبية.
يحدد هذا الإطار قواعد اللعبة فيما يتعلق بحوكمة الشركات، وحماية العملاء، وحفظ الأصول، والمرونة التشغيلية، والإفصاح، وجوانب أساسية أخرى. ويتيح هذا النهج للشركات التخطيط لاستثمارات استراتيجية لسنوات قادمة بثقة أكبر.
كما أن ظهور إطار تنظيمي واضح أمر مهم أيضًا للجهات المؤسسية. ففي النهاية، يكون من الأسهل بكثير على البنوك الكبرى أو مديري الأصول أو عمالقة التكنولوجيا المالية دمج البنية التحتية لـ Web3 عندما تعمل الجهة المقابلة وفقًا لقواعد شفافة.
هل توجد عيوب في MiCA؟ بالطبع، وأولها التكلفة المرتفعة للامتثال التنظيمي. بصفتي مؤسس منصة عملات مشفرة مرت بهذه العملية، يمكنني القول من تجربة شخصية أن الاستعداد لتطبيق MiCA يتطلب استثمارات كبيرة. فالأمر لا يقتصر على الإجراءات القانونية فحسب. يجب على الشركة بناء منصة خاضعة للتنظيم الكامل: تلبية مجموعة شاملة من المتطلبات المتعلقة بالبنية التحتية والتنظيمية والمالية؛ وتشكيل فريق؛ والتعاقد مع مقدمي الخدمات المناسبين؛ وضمان المستوى المطلوب من الأمن السيبراني والمرونة التشغيلية، بما في ذلك الامتثال لمتطلبات DORA.
هذا الحاجز أمام الدخول يغير هيكل السوق. تتمتع الشركات الكبيرة بوضع أفضل لاستيعاب هذه التكاليف، بينما يتعين على اللاعبين الأصغر حجمًا البحث عن شركاء، أو النظر في عمليات الاندماج، أو إعادة النظر في خططهم للعمل في الاتحاد الأوروبي.
التحدي الثاني هو ما يُعرف بـ«التسوق التنظيمي». تُصدر التراخيص من قبل الهيئات التنظيمية الوطنية في كل دولة على حدة، لكنها صالحة في جميع أنحاء أوروبا.
قد تشجع الاختلافات في الممارسات الرقابية بعض الجهات الفاعلة على البحث عن ولايات قضائية تتبع نهجًا أقل صرامة. ولهذا السبب، تناقش بروكسل بالفعل سبل تعزيز الدور المباشر للهيئة الأوروبية للأوراق المالية والأسواق (ESMA) في الإشراف على مجموعات العملات المشفرة الكبيرة العابرة للحدود.
وأخيرًا، هناك عامل السرعة. فالمعايير التنظيمية العالية في الاتحاد الأوروبي تحمي المستهلكين وتعزز الثقة في السوق. وفي الوقت نفسه، قد تؤدي البنية التنظيمية المعقدة إلى إبطاء وتيرة النمو في أوروبا في الوقت الذي تكتسب فيه الولايات المتحدة وآسيا زخمًا.
الولايات المتحدة: أكبر سوق رأس مال وتقلبات تنظيمية
لا يمكن لأي ولاية قضائية أن تنافس الولايات المتحدة من حيث حجم نظامها المالي، ولا سيما حجم الأموال المؤسسية ورأس المال الاستثماري، فضلاً عن قوة البنية التحتية لسوقها. وول ستريت، وأكبر صناديق التحوط في العالم، وعمالقة التكنولوجيا، والدور العالمي للدولار، كلها أصبحت بالفعل جزءًا من نفس النظام البيئي.
تاريخياً، كان الضعف الرئيسي للولايات المتحدة هو تجزئة السلطة التنظيمية بين الوكالات الفيدرالية والولايات الفردية. وهذه هي أكبر مفارقة في النظام الأمريكي. فالبلد الذي يجذب رأس المال على أوسع نطاق لم يضع بعد إطاراً واحداً وواضحاً لسوق العملات المشفرة.
ونتيجة لذلك، تضطر شركات العملات المشفرة في الولايات المتحدة حاليًا إلى العمل في ظل عدة مستويات تنظيمية في آن واحد. قد تخضع البورصات في الوقت نفسه لمتطلبات مكافحة غسل الأموال الفيدرالية، وتحتاج إلى تراخيص منفصلة لتحويل الأموال في الولايات التي تعمل فيها، واعتمادًا على أصولها ومنتجاتها، يتعين عليها أيضًا الامتثال لمتطلبات هيئة الأوراق المالية والبورصات (SEC) فيما يتعلق بالأوراق المالية ومتطلبات لجنة تداول السلع الآجلة (CFTC) فيما يتعلق بمشتقات السلع وبعض المنتجات الرقمية. ونتيجة لذلك، فإن التكاليف القانونية وتكاليف الامتثال باهظة للغاية، في حين أن الإبلاغ الضريبي يتطلب أيضًا موارد كبيرة.
وبالطبع، ترغب الولايات المتحدة في تبسيط تشريعات هيكل السوق، وتحاول وضع اللمسات الأخيرة عليها منذ بعض الوقت. لكن قانون «CLARITY»، الذي يهدف إلى تقسيم المسؤوليات بشكل نهائي بين الهيئات التنظيمية، لا يزال معلقًا في مجلس الشيوخ منذ ما يقرب من ستة أشهر. وقد تم تأجيل التصويت النهائي مرة أخرى بسبب تضارب المصالح بين البنوك وشركات العملات المشفرة، فضلاً عن الضغط السياسي، الذي أنفقت الصناعة عليه بالفعل أكثر من 225 مليون دولار، وفقًا لصحيفة فاينانشال تايمز.
ومع ذلك، فقد حدثت أيضًا تغييرات إيجابية في البيئة التنظيمية الأمريكية. وعلى وجه الخصوص، تم تمرير قانون العملات المستقرة (قانون GENIUS) العام الماضي، مما رفع تداول العملات المستقرة إلى مستوى الاستراتيجية المالية الوطنية. كما تأثرت التطورات التنظيمية بشكل كبير بالاهتمام النشط والاستثمار في تقنية البلوكشين والترميز من قبل عمالقة ماليين مثل جي بي مورغان، وبلاك روك، وناسداك. كما تغيرت نظرة وول ستريت إلى الويب 3: فاليوم، لم تعد صناعة منفصلة بل طبقة تكنولوجية تشمل النظام المالي بأكمله.
وبالتالي، فإن عدم اليقين القانوني هو ما يثني العديد من شركات العملات المشفرة عن دخول السوق الأمريكية. وبينما يستمر تدفق رأس المال المؤسسي عبر صناديق الاستثمار المتداولة (ETFs) الفورية، فإن إطلاق مشروع جديد للعملات المشفرة من الصفر في السوق الأمريكية لا يزال يشبه المشي على جليد رقيق.
آسيا والشرق الأوسط: السباق بين مراكز التكنولوجيا
لا يوجد حالياً «نظام آسيوي» واحد. لكن السلطات القضائية الفردية تعمل على بناء مراكز مالية ديناميكية وتتطور بسرعة لجذب رأس المال العالمي لـ Web3.
فقد ركزت سنغافورة، على سبيل المثال، على جودة التنظيم ومستوى عالٍ من الثقة المؤسسية. وقد أنشأت هيئة التنظيم المحلية، MAS، التي تعمل أيضًا كبنك مركزي للبلاد، نظامًا تنظيميًا واضحًا، وإن كان صارمًا، لرموز الدفع الرقمية (DPTs)، مع متطلبات عالية للامتثال وإدارة المخاطر التكنولوجية. وفي الوقت نفسه، توفر هذه الولاية القضائية معدل ضريبة شركات تنافسيًا يبلغ 17%. وبالاقتران مع بنيتها التحتية المالية المتطورة، يجعل هذا من سنغافورة واحدة من أكثر المراكز الآسيوية جاذبية للمقرات الإقليمية لشركات العملات المشفرة، والبنية التحتية B2B، وخدمات حفظ الأصول الرقمية.
وفي الجوار، تعمل هونغ كونغ بنشاط على استعادة مكانتها. فمن خلال نظام الترخيص الشامل الذي تطبقه هيئة الأوراق المالية والبورصات (SFC) والتشريعات الجديدة المتعلقة بالعملات المستقرة، تعمل هونغ كونغ على بناء نظام بيئي منظم للأصول الرقمية وتعزيز دورها التقليدي كجسر مالي بين الصين والأسواق العالمية. ولا تزال الضرائب التنافسية ميزة إضافية: بالنسبة للشركات، يمكن أن يبلغ معدل الضريبة على أول 2 مليون دولار هونغ كونغي (حوالي 255,000 دولار أمريكي) من الأرباح الخاضعة للضريبة 8.25٪، بينما تُفرض ضريبة بنسبة 16.5٪ على الأرباح التي تتجاوز هذا الحد. ومع ذلك، لا ينبغي إغفال الموقع الفريد لهونغ كونغ فيما يتعلق بالصين القارية، حيث يضيف ذلك عنصرًا من عدم اليقين الجيوسياسي إلى الولاية القضائية.
المركز الآسيوي الثالث للعملات المشفرة الذي يستحق الاهتمام هو دبي في الشرق الأوسط. للسنة الخامسة على التوالي، أصبحت دبي مقرًا لأول هيئة تنظيمية مستقلة في العالم، وهي هيئة تنظيم الأصول الرقمية (VARA). وبدلاً من اعتماد مجموعة واحدة شاملة من المتطلبات، اختارت دبي نموذجًا يتم فيه تكييف القواعد وفقًا لأنواع محددة من الأنشطة — بدءًا من التداول في البورصات وخدمات الحفظ وحتى الإقراض وإدارة الأصول والمشاركة في شبكات البلوكشين. وهذا لا يعني ضعف التنظيم. بل على العكس، تظل متطلبات الامتثال والتكنولوجيا وإدارة المخاطر عالية، لكن البنية التنظيمية نفسها تتكيف بشكل أفضل بكثير مع الطبيعة المحددة لأعمال العملات المشفرة.
ومن المزايا الأخرى لدبي بيئتها الضريبية المواتية. فلا توجد في الإمارات العربية المتحدة ضريبة دخل شخصية اتحادية، في حين أن الضرائب التنافسية على الشركات تجعل هذه الولاية القضائية جذابة بشكل خاص لشركات العملات المشفرة ورجال الأعمال والمستثمرين والمواهب التكنولوجية.
تقدم آسيا والشرق الأوسط للسوق ما يفتقر إليه الغرب حاليًا — السرعة في اتخاذ القرار واستعداد الهيئات التنظيمية للتكيف مع واقع الأعمال. وفي الوقت نفسه، فإن هذه المراكز الديناميكية تعاني من عيب واحد: التجزئة. فهي بمثابة «جزر» تنظيمية منفصلة، مما يعني أن التوسع عبر آسيا يتطلب الحصول على مجموعة من التراخيص المحلية.
أين يجب على الشركات البحث عن ميزة تنافسية؟
من غير المرجح أن تتمكن الجهات التنظيمية من وضع قواعد موحدة لكل نوع من أنواع الأعمال.
بالنسبة لمنصة تداول عملات رقمية كبيرة تركز على سوق التجزئة، يقدم الاتحاد الأوروبي حاليًا أحد أقوى النماذج. على الرغم من أن قانون MiCA يتطلب استثمارات كبيرة في مجال الامتثال، إلا أنه يوفر الوصول إلى 27 سوقًا مزدهرة.
بالنسبة للشركات المؤسسية، توفر الولايات المتحدة بطبيعة الحال أكبر إمكانات بفضل قاعدتها الرأسمالية الضخمة والدمج النشط للعملات المشفرة في القطاع المالي التقليدي. وإذا كان الهدف هو إنشاء قاعدة مؤسسية في آسيا، فإن سنغافورة تحتل مكانة فريدة بفضل قابلية التنبؤ التنظيمية والبنية التحتية المصرفية القوية.
ما هو واضح هو أن عصر البحث عن القواعد الأكثر تساهلاً قد انتهى — فالسباق الآن يدور حول جودة التنظيم. في رأيي، فإن الولايات القضائية التي ستفوز هي تلك التي تتيح للشركات الوصول إلى رأس المال والقدرة على التنبؤ، وتحمي المستهلكين، دون أن تكبح الابتكار.
في الوقت الذي يستعد فيه متداولو البيتكوين لحدث مجدول تلو الآخر، تشير البيانات إلى أنه لا داعي للقلق كثيرًا، ما لم تكن تتداول على الرسوم البيانية للبيتكوين ذات المدى الزمني الذي يبلغ دقيقة واحدة.
اقرأ الآن: تقويم تقلبات البيتكوين: تواريخ مهمة وأساطير شائعة

تمت ترجمة هذه المقالة من الإنجليزية باستخدام الذكاء الاصطناعي. النسخة الإنجليزية الأصلية هي المصدر الموثوق؛ وقد تحتوي الترجمات الآلية على أخطاء، لا سيما في المصطلحات القانونية والتنظيمية.
عن الكاتب
بقلمVolodymyr Nosov
فولوديمير نوسوف هو المؤسس والرئيس لمجموعة WhiteBIT، وهي منظومة عالمية قائمة على البلوك تشين تخدم أكثر من 35 مليون مستخدم.