يقول براين أرمسترونغ، الرئيس التنفيذي لشركة «كوينبيز»، إن مكافآت عملة «USDC» لا ينبغي معاملتها كفوائد الودائع المصرفية، موضحًا أن العملات المستقرة المدعومة بالكامل بالاحتياطي تنطوي على مخاطر تختلف جذريًّا عن تلك المرتبطة بالنظام المصرفي القائم على الاحتياطي الجزئي. وتؤجج تعليقاته الخلاف حول السياسات الذي أصبح أحد أكثر خطوط الصدع تأثيرًا بين شركات العملات المشفرة والبنوك التقليدية.
الرئيس التنفيذي لشركة «كوينبيز» براين أرمسترونغ يتحدى البنوك في ظل اشتداد المنافسة على مكافآت العملات المستقرة
بقلم

مشاركة
النقاط الرئيسية
- يقول براين أرمسترونغ، الرئيس التنفيذي لشركة «كوينبيس»، إن مكافآت عملة «USDC» تختلف عن الفوائد المصرفية لأن نسبة الاحتياطي الداعم هي 1:1.
- قد يؤدي هذا الخلاف إلى إعادة تشكيل المنافسة بين العملات المستقرة والبنوك على الودائع والمستخدمين الباحثين عن العائد.
- يجب على واشنطن حل مسألة مكافآت العملات المستقرة بعد فشل إقرار قانون CLARITY.
الرئيس التنفيذي لشركة «كوينبيس» يدافع عن مكافآت USDC
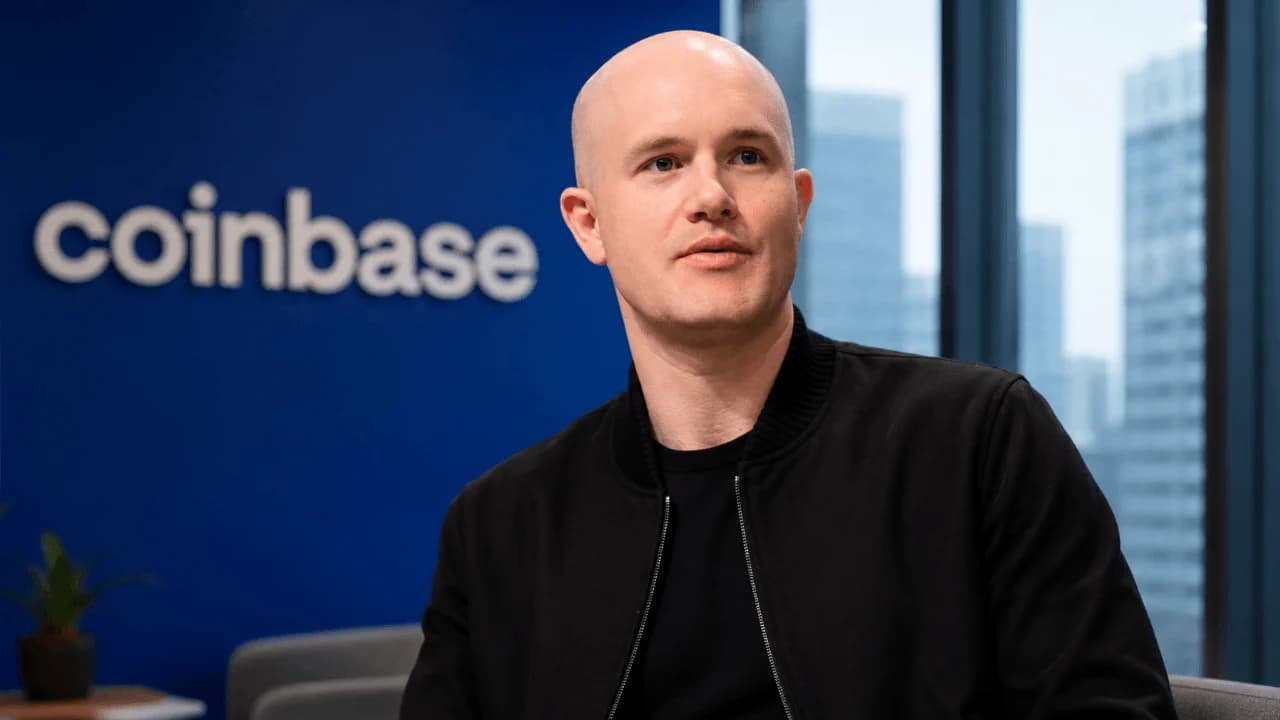
يرفض براين أرمسترونغ، الرئيس التنفيذي لشركة Coinbase، الفكرة القائلة بأن منصات العملات المشفرة التي تقدم مكافآت العملات المستقرة يجب أن تخضع لنفس قواعد رأس المال والسيولة التي تخضع لها البنوك.
في مقابلة أجراها مع Money Rehab في 19 سبتمبر، أوضح أرمسترونغ أن مكافآت USDC تعكس إلى حد كبير جزءًا من العائد الاقتصادي الناتج عن الأصول التي تدعم العملة المستقرة، بما في ذلك سندات الخزانة الأمريكية قصيرة الأجل.
قال أرمسترونغ: «إذا كنت ترغب في الاحتفاظ بعملة مستقرة، فيمكنك فعليًا كسب مكافأة. لماذا لا يستفيد المستهلكون من ذلك؟»
هذا التمييز مهم لأن مكافآت العملات المستقرة أصبحت ساحة معركة رئيسية في واشنطن، حيث تحذر البنوك من أن الدولارات الرقمية ذات العائد الأعلى قد تسحب الودائع من النظام المالي التقليدي.
أرمسترونغ يقول إن العملات المستقرة ليست ودائع بنكية
ورسم أرمسترونغ خطاً فاصلاً واضحاً بين مكافآت USDC وفوائد الودائع.
وقال: «نحن لا نمارس الإقراض بنظام الاحتياطي الجزئي. هذا هو الغرض الذي تحتاج من أجله إلى ترخيص مصرفي».
يقتضي قانون GENIUS، الذي تم توقيعه ليصبح قانونًا في يوليو 2025، من مُصدري العملات المستقرة المسموح بهم الحفاظ على احتياطيات بنسبة واحد إلى واحد على الأقل باستخدام أصول سائلة مؤهلة. كما يحظر القانون على المُصدرين أنفسهم دفع فوائد أو عوائد، بينما يترك الباب مفتوحًا للنقاش حول المكافآت التي تقدمها البورصات والأطراف الثالثة الأخرى.
وقال أرمسترونغ إن Coinbase ليست مُصدِرةً للعملات المستقرة — حيث يتم إصدار USDC من قبل شركة Circle، وهي شريك وثيق للبورصة — وجادل بأن تطبيق قواعد على غرار القواعد المصرفية على الشركة من شأنه تجاهل تلك الاختلافات الهيكلية.
وكانت رسالته الأوسع نطاقاً بسيطة: تعكس اللوائح المصرفية المخاطر الناجمة عن إقراض الودائع، في حين أن العملات المستقرة ذات الاحتياطي الكامل تعمل بطريقة مختلفة.
البنوك تحذر من أن المكافآت قد تؤدي إلى سحب الودائع
تعترض المجموعات المصرفية بشدة على فكرة أن القضية تتعلق فقط بحماية المؤسسات القائمة. فقد جادلت جمعية المصرفيين الأمريكيين ومجموعات أخرى بأن المكافآت المرتبطة بأرصدة العملات المستقرة يمكن أن تعمل كفوائد الودائع وتشجع الأموال على الخروج من البنوك المجتمعية، مما يدفع إلى فرض قيود أكثر صرامة على مثل هذه البرامج.
ووصف أرمسترونغ تلك الحملة بأنها محاولة من بعض البنوك الكبيرة للحد من المنافسة.
وقال: «أعتقد أن السبب الرئيسي هو المنافسة. فهم ببساطة لم يرغبوا في الاضطرار إلى التنافس مع العملات المستقرة التي تدفع هذه المعدلات الأعلى».
كما أدلى مجلس المستشارين الاقتصاديين بالبيت الأبيض برأيه في هذا الشأن. وقدر تحليله أن حظر عائدات العملات المستقرة سيؤدي إلى زيادة إجمالي الإقراض المصرفي بنحو 2.1 مليار دولار فقط، في حين سيترتب عليه تكلفة اجتماعية سنوية تقدر بـ800 مليون دولار. وقد طعنت المجموعات المصرفية في الافتراضات التي استند إليها هذا التحليل.
مكافآت العملات المستقرة تظل نقطة خلاف ساخنة في واشنطن
قال أرمسترونغ إن التعديلات التي أُجريت على قانون CLARITY قد عالجت المخاوف التي أبدتها Coinbase سابقًا بشأن مكافآت العملات المستقرة. ومع ذلك، لا يزال التشريع دون حل. في 15 سبتمبر، رفض مجلس الشيوخ إغلاق المناقشة بشأن اقتراح المضي قدمًا في مشروع القانون بأغلبية 49 صوتًا مقابل 50، أي أقل من الـ60 صوتًا المطلوبة.
وهذا يجعل النزاع الأساسي مستمراً بقوة.
بالنسبة لـ Coinbase، يمكن للمكافآت أن تجعل الدولار الرقمي أكثر جاذبية للمستهلكين. أما بالنسبة للبنوك، فإن البرامج المماثلة قد تحول العملات المستقرة إلى منافسين مباشرين على الودائع.
لم يعد النقاش يقتصر على تنظيم العملات المشفرة فحسب. بل أصبح صراعًا حول من سيحصل على الأرباح، ويوزعها، ويستحوذ في النهاية على العائدات الاقتصادية للدولار الرقمي.

تمت ترجمة هذه المقالة من الإنجليزية باستخدام الذكاء الاصطناعي. النسخة الإنجليزية الأصلية هي المصدر الموثوق؛ وقد تحتوي الترجمات الآلية على أخطاء، لا سيما في المصطلحات القانونية والتنظيمية.