يتطور توريق الأسهم بسرعة ليصبح قطاعًا تبلغ قيمته عدة مليارات من الدولارات، في ظل سعي المستثمرين العالميين إلى التخلص من أوجه القصور التقليدية في الأسواق، مثل ساعات التداول الثابتة. ووفقًا لفوغار أوسي زاده، الرئيس التنفيذي لشركة MEXC، فإن هذا التحول مدفوع في المقام الأول بالتغيرات في ديناميكيات رأس المال وإمكانية الوصول إليه.
لماذا تعارض كبرى الشركات الأمريكية تحويل الأسهم إلى توكنات؟ CEO MEXC
بقلم
مشاركة
النقاط الرئيسية
- تداول المستثمرون مليارات الدولارات من الأسهم المُرمزة على منصات مثل MEXC لتجاوز ساعات العمل التقليدية في الأسواق.
- تعد «أمازون» و«تيسلا» من بين الشركات التي اعترضت على غلافات OKXICE.
- يتوقع أوسي زاده أن يتجاوز حجم تداول الأسهم المرمزة حجم تداول العملات المشفرة الفوري في غضون سنوات قليلة.
تحرير رأس المال الخامل في العملات المستقرة
يتحول ترميز الأسهم بسرعة من تجربة بلوكتشين متخصصة إلى تحول هيكلي أساسي في عالم التمويل العالمي. مع تزايد استياء المستثمرين المؤسسيين والأفراد من البنية التحتية القديمة للسوق، تستحوذ الأسهم على البلوكتشين على حصة سوقية كبيرة. تشير التقديرات الحديثة في القطاع إلى أن قيمة سوق الأسهم المرمزة عالميًا تقترب من 6 مليارات دولار، مما يشير إلى أن هذا القطاع الذي تبلغ قيمته عدة مليارات من الدولارات يصل إلى نقطة تحول حاسمة نحو اعتماده على نطاق واسع.
وبعيدًا عن نقاط الاحتكاك هذه، يشير فوغار أوسي زاده، الرئيس التنفيذي لمنصة تداول العملات المشفرة MEXC، إلى ديناميكيات رأس المال المتغيرة وفائدته باعتبارهما المحركين الرئيسيين لهذا التحول. ويلاحظ أن أكثر من 300 مليار دولار من العملات المستقرة موجودة في محافظ البلوكشين، وهو في الأساس رأس مال يسعى إلى التعرض للأصول التقليدية دون الخروج من النظام البيئي للعملات المشفرة.
قال أوسي زاده: «ساعات التداول المحدودة والعوائق التي تواجه المعاملات عبر الحدود ليست سوى أعراض ظاهرة لمشكلة أعمق. الدافع الأساسي هو تغير الطلب. أصبحت الأسهم المرمزة أول أداة تسمح باستثمار هذا رأس المال في أصول أخرى غير العملات المشفرة دون مغادرة منظومة البلوكشين. وبشكل أساسي، نحن نمنح حاملي الأصول المقومة بالدولار فرصة الاستثمار في الأسهم بنقرة واحدة."
يتجلى هذا الطلب بشكل خاص في قطاعات التكنولوجيا عالية النمو. كشفت بيانات حديثة من MEXC أن شركات الذكاء الاصطناعي استحوذت على ستة من بين أفضل 10 أسهم أمريكية وصناديق الاستثمار المتداولة (ETFs) الرمزية الأكثر تداولًا في سبتمبر، حيث استحوذت على 59% من حجم التداول لأفضل 10. ويعزو أوسي زاده هذا الطلب الهائل إلى مزيج من حواجز الوصول العالمية وتداخل العوامل النفسية للمستثمرين.
وقال أوسي زاد: «تتألف قاعدة مستخدمينا من أشخاص من جميع أنحاء العالم، ومعظمهم من المستخدمين الشباب الذين غالبًا ما يفتقرون إلى إمكانية الوصول إلى الأسواق المالية التقليدية. فالمستثمر في لاغوس أو جاكرتا يقرأ نفس أخبار الذكاء الاصطناعي التي يقرأها مدير صندوق في ولاية كونيتيكت، لكنهما لا يتمتعان بفرص متساوية لشراء الأسهم. وتوفر عملية الترميز هذه البوابة إلى السوق».
وأضاف أن أوائل مستخدمي العملات المشفرة يتشاركون في نفس الرغبة في المخاطرة ونفس التوقعات مع أوائل المتحمسين للذكاء الاصطناعي. «الذكاء الاصطناعي هو أول موضوع سوقي أثبت أنه جذاب لمجتمع العملات المشفرة بقدر جاذبية العملات المشفرة نفسها».
يتوقع أوسي زاده أن يمتد هذا الاهتمام إلى القطاعات المجاورة، لا سيما الدفاع والفضاء والطاقة والشركات المتداولة في البورصة المرتبطة مباشرة بصناعة العملات المشفرة — مثل البورصات وشركات التعدين ومصدري العملات المستقرة.
"عندما يشتري مستخدم حصة مرمزة لشركة تعمل في مجال العملات المشفرة على منصة تداول للعملات المشفرة، فإن ذلك يخلق نظامًا بيئيًا مغلقًا — وفي مثل هذه الأنظمة البيئية بالذات تصل السيولة إلى أقصى عمق لها"، أوضح.
كما شدد أوسي زاده على كفاءة رأس المال، مشيرًا إلى أن الأسهم المرمزة توفر فوائد لا يمكن تحقيقها في الحسابات التقليدية — مثل استخدامها كضمان، أو إضافتها إلى مجمعات السيولة، أو دمجها في استراتيجيات العائد.
مقاومة الشركات ومخاوف بشأن مخاطر العلامة التجارية
على الرغم من أن الأسهم الرمزية تقدم للمستثمرين مزايا مميزة لا توفرها المنصات التقليدية، إلا أنها لا تزال تواجه معارضة. وفي أحدث حالة حظيت بتغطية إعلامية واسعة، انضمت كل من أمازون، وتيسلا، ونتفليكس، وسبيس إكس، وسوفي تكنولوجيز، ولام ريسيرتش إلى شركات مدرجة أخرى في الاعتراض على خطة OKXICE الخاصة بالأسهم الرمزية. وقد اعترضت ما يقرب من 50 شركة على إدراجها في منصة OKXICE المرتقبة، على الرغم من أن أياً منها لم توضح بالتفصيل سبب انسحابها.
وقبل ذلك، أدان آدم آرون، الرئيس التنفيذي لشركة AMC، منتجات «روبن هود» الرمزية المرتبطة بأسهم AMC، بينما قدمت «سيتاديل سيكيوريتيز» قبل عام رسالة إلى هيئة الأوراق المالية والبورصات الأمريكية (SEC) تحذر فيها من أن الأسهم الرمزية قد تؤدي إلى تجزئة السيولة وتسبب ارتباكًا لدى المستثمرين.
على الرغم من تزايد المعارضة، يعتقد أوسي زاد أن الشركات المصدرة لا تعارض عملية التحويل إلى توكنات في حد ذاتها. بل إن ترددها ينبع من مخاطر العلامة التجارية — وعلى وجه التحديد، الخوف من أن تفشل أصول مرمزة غير مصرح بها تحمل اسم شركتهم، مما سيؤدي إلى وقوع العواقب العامة والتنظيمية على عاتقهم مباشرةً.
"إنهم قلقون من ربط اسمهم بمنتج لم يطوروه ومن أن يُلقى باللوم عليهم إذا انحرف سعر الغلاف الاصطناعي عن الأصل الأساسي. والخبر السار هو أن كل مخاوفهم مشروعة تمامًا، ويمكن معالجة كل منها"، كما صرح الرئيس التنفيذي لشركة MEXC لموقع Bitcoin.com News.
ومع ذلك، يرى أن اهتمام المستثمرين الأفراد سيبقى على حاله، لأنهم «يصوتون بأموالهم» كل يوم ولا يولون اهتمامًا كبيرًا لتصريحات الجهات المصدرة. من ناحية أخرى، فإن المستثمرين المؤسسيين الذين يرفضون التعامل مع الأغلفة غير المصرح بها اليوم «ينتظرون ببساطة توفر الإصدارات المعتمدة من الجهات المصدرة».
في محاولة لمعالجة المخاوف التي أثارها المُصدِرون، أدخلت لجنة الأوراق المالية والبورصات الأمريكية (SEC) إطار «الإعفاء الابتكاري». وبموجب هذا الإطار، يجب إخطار المُصدِرين قبل أن تقوم أطراف ثالثة غير تابعة لهم بتحويل أسهمهم إلى توكنات، ويحق لهم الاعتراض. علاوة على ذلك، تواجه منصات التداول قيودًا على الأسهم المؤهلة وأحجام التداول، في حين يجب إيقاف التداول عندما يتم تعليق تداول السهم الأساسي في البورصة الرئيسية.
بينما يخشى النقاد أن تشكل سلطة «الفيتو» هذه تهديدًا هيكليًا للسيولة على السلسلة، يرى أوسي زاده أن لها عواقب إيجابية وسلبية على حد سواء.
"على المدى القصير، سيؤدي هذا إلى تجزئة السيولة، بينما على المدى الطويل، سيضفي عليها الشرعية. إن استخدام حق النقض كـ«رفض» قاطع من شأنه أن يشكل تهديدًا، لكن المصدرين لا يريدون في الواقع أن يقولوا «لا» — بل يريدون التحكم في كيفية تمثيل أسهمهم على البلوكشين"، قال أوسي زاد.
بناء جسور للرموز الرقمية المعتمدة من قبل المُصدرين
ومع ذلك، لمنع المُصدِرين من ممارسة حقوق النقض الخاصة بهم، قال أوسي زاد إنه من الضروري ضمان الشفافية الكاملة فيما يتعلق بهيكل الأسهم المُرمزة. علاوة على ذلك، يجب على المنصات إنشاء قناة للتواصل مع المُصدِرين قبل الإدراج والاتفاق على آلية لتحويل غلافات الأطراف الثالثة إلى توكنات معتمدة من المُصدِر.
وبالنظر إلى المستقبل، يتوقع زاد نموًّا سريعًا مع دخول كبار اللاعبين في مجال البنية التحتية مثل ناسداك، وبورصة نيويورك التابعة لـ ICE، وشركة DTCC إلى هذا المجال.
وقال أوسي زاده: «بحلول عام 2027، أتوقع أن يتجاوز حجم هذا السوق 25 مليار دولار، مع وجود ما لا يقل عن 10 جهات إصدار كبرى تعمل فيه». «في غضون ثلاث سنوات، سيتجاوز حجم تداول الأسهم المرمزة في البورصات الكبرى حجم التداول الفوري للعملات المشفرة، حيث يشمل الجمهور المحتمل كل مستثمر في الأسهم على مستوى العالم».
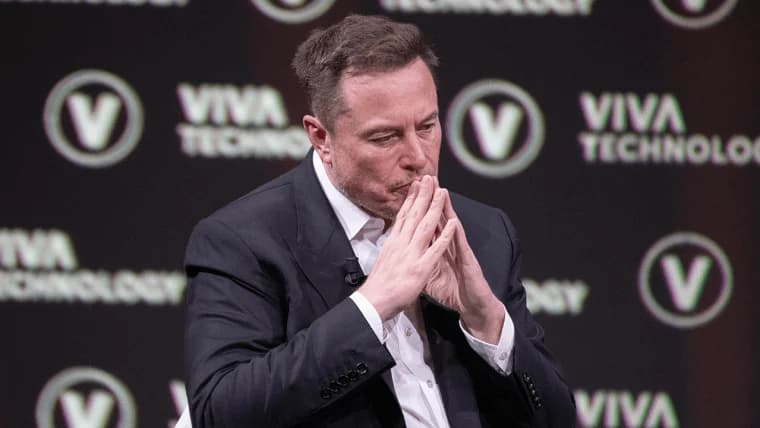
رفضت مجموعة أخرى من الشركات الكبرى، بما في ذلك «أمازون» وشركتا «سبيس إكس» و«تيسلا» المملوكتان لإيلون ماسك، مبادرة «OKXICE» المتعلقة بالترميز.
اقرأ الآن: سبيس إكس وتيسلا تنضمان لأمازون في معارضة خطة OKXICE للأسهم المرمزة

تمت ترجمة هذه المقالة من الإنجليزية باستخدام الذكاء الاصطناعي. النسخة الإنجليزية الأصلية هي المصدر الموثوق؛ وقد تحتوي الترجمات الآلية على أخطاء، لا سيما في المصطلحات القانونية والتنظيمية.
عن الكاتب
بقلمTerence ZimwaraAuthor/Writer
تيرينس زيموارا صحفي وكاتب حائز على جوائز، متخصص في التقاطع بين الاقتصاد الكلي الأفريقي والتمويل الرقمي.