وفقًا لتحليل جديد أجرته شركة «بيتوايز»، فإن الارتفاع الذي شهدته العملات المشفرة بعد انتكاسة تشريعية كبيرة له تفسير غير متوقع. ويحدد مات هوغان أربعة مجالات حققت فيها هذه النتيجة مزايا، إلى جانب خطر واحد قد يؤدي إلى عكس هذه المزايا.
4 قطاعات للعملات المشفرة استفادت من فشل قانون «CLARITY»، وفقًا لشركة «Bitwise»
بقلم

مشاركة
النقاط الرئيسية
- يحدد هوغان منصة Coinbase باعتبارها مستفيدة من المكافآت المحفوظة.
- يسمح الإعفاء الذي منحته هيئة الأوراق المالية والبورصات (SEC) لمدة خمس سنوات بتداول الأسهم المرمزة بشروط.
- تتطلب الإرشادات المحدثة بشأن إعادة الشراء شبكة خالية من أي جهة مركزية.
منصات العملات المستقرة تحافظ على مكافآت العملاء
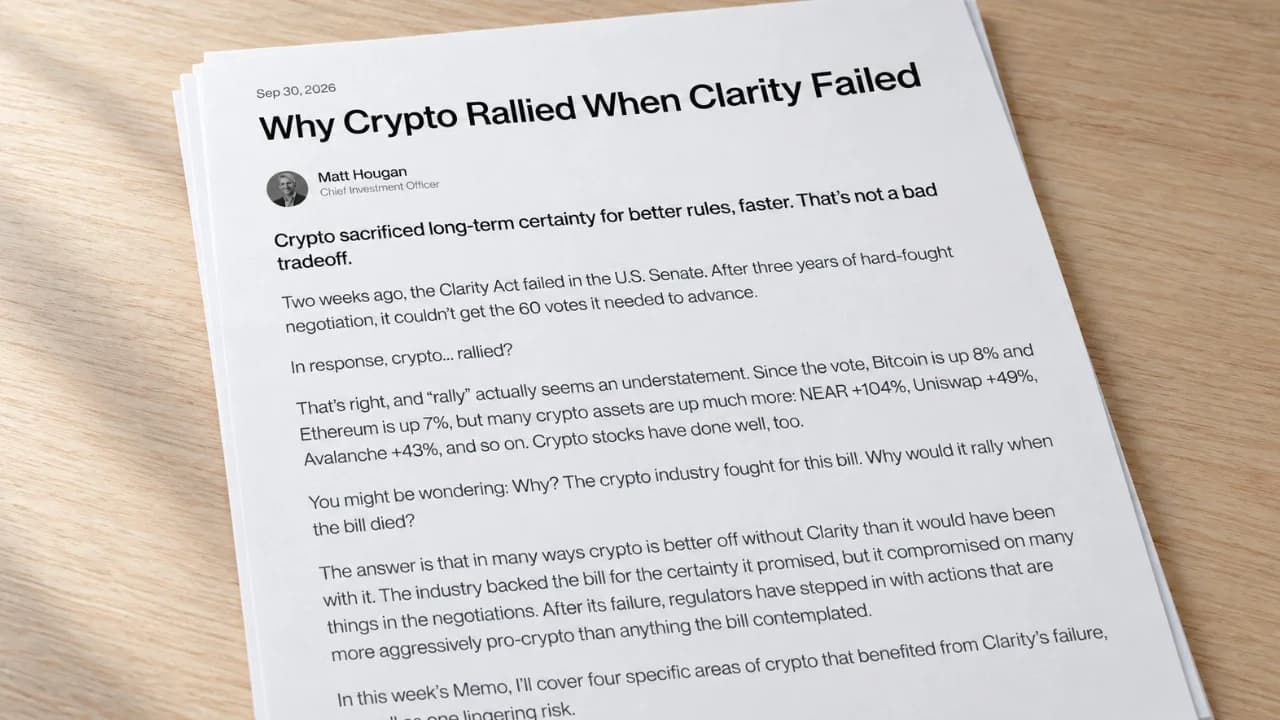
حققت أربعة مجالات في مجال العملات المشفرة مزايا تجارية بعد فشل مجلس الشيوخ في تمرير قانون CLARITY في تصويت إجرائي جرى في 15 سبتمبر. وقد أوجز مات هوغان، كبير مسؤولي الاستثمار في شركة Bitwise Asset Management، هذه المزايا في تحليله لأربعة قطاعات استفادت من فشل قانون CLARITY، والذي نُشر في 30 سبتمبر. وكتب قائلاً:
"تخلت العملات المشفرة عن اليقين على المدى الطويل وحصلت على قواعد أفضل وبشكل أسرع."
كان المستفيد الأول هو قطاع العملات المستقرة، حيث احتفظت المنصات بالقدرة على تقديم مكافآت للعملاء على أرصدتهم. تهدف العملات المستقرة إلى الحفاظ على قيمة ثابتة، ترتبط عادةً بالدولار الأمريكي. ووصف التحليل القيود المقترحة في مشروع القانون بأنها تهديد لتلك الحوافز، حيث تصل الغرامات إلى 5 ملايين دولار لكل مخالفة.
ينص قانون GENIUS على حظر منفصل على الفوائد بالنسبة للمُصدرين، الذين يقومون بإصدار واسترداد العملات المستقرة المخصصة للدفع. وقد دخل القانون حيز التنفيذ في 18 يوليو 2025، ويستهدف نصه العائد الذي يدفعه المُصدر والمرتبط حصريًّا بحيازة هذه العملات أو استخدامها أو الاحتفاظ بها. ويرى هوغان أن الحوافز المقدمة من أطراف ثالثة تمثل فرصة.
تستخدم منصة تداول العملات المشفرة «كوينبيس» (Coinbase) (ناسداك: COIN) هذه الحوافز لجذب العملاء، وقد دافعت عن مكافآت العملات المستقرة في مواجهة التنظيمات التي تحاكي تلك المطبقة على البنوك. ويحدد التحليل المنصة باعتبارها أكبر المستفيدين، حيث من المرجح أن تساعد مقاومة البنوك العملات المستقرة على كسب حصة من النظام التقليدي.
بورصات العملات المشفرة تحتفظ بمزايا الترخيص والوساطة
ووفقًا للتحليل، احتفظ مشغلو التداول الراسخون بمزايا الترخيص والوساطة التي كان التشريع المقترح يهددها. وكتب هوجان أن إطارًا وطنيًّا للترخيص كان سيبسط دخول الشركات المالية التقليدية إلى السوق. وبدلاً من ذلك، تحتفظ «كوينبيس» ومنصة التداول المنافسة «كراكن» بميزة الحصول على التراخيص بموجب نظام الترخيص الحالي على مستوى الولايات.
وكتب هوغان أن التشريع المقترح كان سيقيد أيضًا قدرة البورصات على الجمع بين منصات التداول وخدمات الوساطة. حيث تقوم منصات التداول بمطابقة الصفقات، بينما يتولى الوسطاء تنفيذ أوامر العملاء. ويؤدي الحفاظ على النموذج المدمج إلى تجنب التكاليف المرتفعة التي ربطها هوغان بتلك القيود.
منصات الترميز تحصل على إذن لاختبار تداول الأسهم
يؤكد التحليل أن الشركات التي تمثل الأصول المالية كرموز بلوكتشين حصلت على فرصة للاختبار من خلال الإجراءات التنظيمية. أصدرت لجنة الأوراق المالية والبورصات (SEC) في 17 سبتمبر إعفاءً مدته خمس سنوات لتداول الأسهم المرمزة. يمكن لأماكن التداول المؤهلة استخدام صانعي السوق الآليين المرخص لهم ومجمعات السيولة، مما يسهل عمليات التداول من خلال البرمجيات والأصول المجمعة للمشاركين المصرح لهم.
يُعفي هذا الإعفاء المؤقت المنصات المؤهلة من التعريف القانوني للبورصة، كما يُعفي بعض مزودي السيولة من تعريف «المتداول». وتُطبق قيود على أهلية الأسهم وحجم التداول. ويقارن المسؤول التنفيذي بين الاختبار الفوري والدراسة ووضع القواعد المقترحة في مشروع القانون، والتي توقع أن تستغرق سنوات.
وأشار هوغان بشكل خاص إلى شركة «سيكيوريتايز» (Securitize) (المدرجة في بورصة نيويورك تحت الرمز: SECZ)، التي تعمل على تحويل الصناديق إلى توكنات لصالح مؤسسات مثل «بلاكروك» (Blackrock) و«أبولو» (Apollo) و«كي كيه آر» (KKR)، باعتبارها إحدى المستفيدات من هذا الإعفاء. كما تحتفظ الشركة بسجلات الملكية بصفتها وكيل التحويل لصندوق «BUIDL» المُحوَّل إلى توكنات التابع لشركة «بلاكروك».
إرشادات مشروطة بشأن إعادة شراء الرموز الرقمية
شكلت الرموز المميزة المدرة للدخل، التي تستخدم الرسوم التي تجنيها منصاتها لإعادة شراء العرض، الفئة الرابعة في التحليل. واعتبارًا من 30 سبتمبر، أبلغ المسؤول التنفيذي عن مكاسب بعد التصويت بنسبة 104% لـ NEAR، و49% لـ Uniswap، و19% لـ Pump، و15% لـ Hyperliquid، و10% لـ Lighter.
تتناول الإرشادات المحدثة التي أصدرها موظفو هيئة الأوراق المالية والبورصات (SEC) بشأن عمليات إعادة الشراء ما إذا كانت إعلانات إعادة الشراء تنطوي على وعد بأعمال يعتمد عليها المشترون لتحقيق الأرباح المتوقعة. بالنسبة للأصول غير المتعلقة بالأوراق المالية في نظام وظيفي لا يوجد فيه طرف مركزي، فإن الإعلان لا يشكل هذا الوعد. أضاف الموظفون الشرط الأخير في 28 سبتمبر؛ ولا تتمتع هذه الإرشادات بأي قوة قانونية.
تعتمد العلاقة بين عمليات إعادة شراء الرموز الرقمية ومعاملتها كأوراق مالية أيضًا على مرحلة الشبكة وكيفية عرض العوائد المحتملة. بالنسبة لنظام غير مكتمل، فإن عرض عمليات إعادة الشراء على أنها تدر عائدًا قد يشكل مثل هذا الوعد.
حدد هوغان خطرًا واحدًا متبقيًّا: قد تعيّن الإدارة التي ستتولى مهامها في يناير 2029 جهات تنظيمية تتبنى نهجًا أكثر صرامة. ووفقًا لتقييمه، فإن تزايد مشاركة الشركات المالية الكبرى في مجال البلوك تشين يجعل التراجع عن هذه التوجيهات أقل احتمالًا.

تمت ترجمة هذه المقالة من الإنجليزية باستخدام الذكاء الاصطناعي. النسخة الإنجليزية الأصلية هي المصدر الموثوق؛ وقد تحتوي الترجمات الآلية على أخطاء، لا سيما في المصطلحات القانونية والتنظيمية.