Doanh thu toàn cầu từ lĩnh vực blockchain được dự báo sẽ giảm so với cùng kỳ năm trước, xuống còn 100 tỷ USD vào năm 2026, từ mức khoảng 140 tỷ USD vào năm 2025. Bất chấp sự suy giảm này, lĩnh vực DeFi và tài chính vẫn là nguồn tạo ra doanh thu chủ đạo, chiếm khoảng hai phần ba tổng doanh thu, trong khi doanh thu từ cơ sở hạ tầng blockchain đã giảm xuống mức thấp nhất kể từ năm 2020.
Doanh thu blockchain giảm 30%, động lực tăng trưởng mới xuất hiện
TÁC GIẢ

CHIA SẺ
Những điểm chính
- DeFi tạo ra 65 tỷ USD vào năm 2026, chiếm khoảng hai phần ba tổng doanh thu từ blockchain.
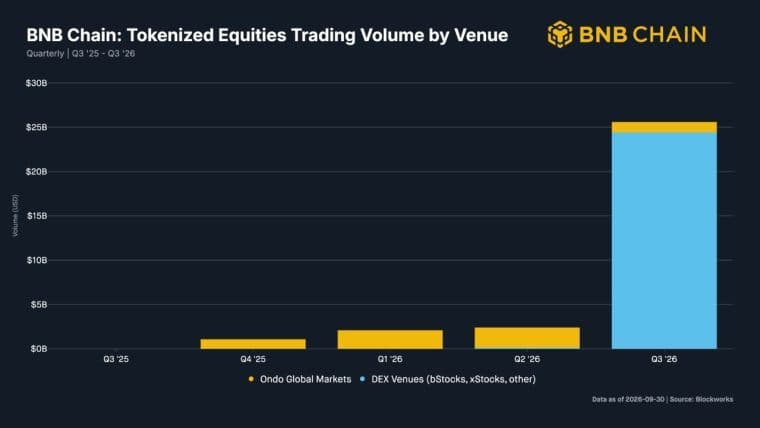
- Khối lượng cổ phiếu được token hóa của Robinhood Chain đã vượt mốc 13 tỷ USD trong quý 3, báo hiệu sự gia tăng trong việc áp dụng RWA.
- Kế hoạch giao dịch 23 giờ của Nasdaq có thể thúc đẩy việc áp dụng blockchain trong các tổ chức vào năm 2027.
DeFi/Tài chính chiếm ưu thế trong bối cảnh doanh thu blockchain giảm 30%
Theo báo cáo mới nhất của 1KX, doanh thu từ blockchain đã giảm khoảng 30% so với cùng kỳ năm ngoái, phù hợp với mức giá trung bình của bitcoin. Mặc dù doanh thu từ blockchain được dự báo sẽ đạt 100 tỷ USD, nhưng con số này vẫn thấp hơn so với mức khoảng 140 tỷ USD được ghi nhận vào năm 2025. Tuy nhiên, giống như năm 2025, phí do người dùng trả trên chuỗi và ngoài chuỗi chiếm 50% đến 60% tổng doanh thu, phần còn lại đến từ các nguồn thu nhập khác.
Năm thứ tư liên tiếp, lĩnh vực tài chính phi tập trung (DeFi)/Tài chính chiếm ưu thế, tạo ra 65 tỷ USD doanh thu vào năm 2026, chủ yếu nhờ phí ngoài chuỗi. Hiện tại, tỷ trọng doanh thu của phân khúc này chiếm hai phần ba tổng doanh thu, một mức tăng đáng kể so với 52% vào năm 2022, khi tổng doanh thu đạt mức cao nhất là 82 tỷ USD. Trong danh mục này, các sàn giao dịch tập trung và nền tảng phái sinh chiếm 42% doanh thu, tiếp theo là thu nhập từ dự trữ stablecoin và lợi suất với 29%, phí do người dùng trả trên chuỗi với 13%, phí quản lý tài sản và liên quan đến ETF với 7%, và thị trường dự đoán với 6%.
Doanh thu từ cơ sở hạ tầng blockchain giảm xuống còn 22 tỷ USD, mức thấp nhất kể từ năm 2020. Phí giao dịch thực tế hiện chỉ chiếm dưới 3% tổng doanh thu từ blockchain. Các lĩnh vực còn lại chiếm 12 tỷ USD, dẫn đầu là các ứng dụng tiêu dùng với 9%.
Sự chấp nhận của các tổ chức đi ngược lại xu hướng sụt giảm doanh thu chung
Trong khi đó, đi ngược lại xu hướng suy giảm chung của thị trường, doanh thu liên quan đến việc áp dụng của các tổ chức và ứng dụng kinh tế đã tăng lên, chiếm 30% tổng doanh thu blockchain — với doanh thu từ ứng dụng kinh tế lần đầu tiên vượt qua doanh thu từ cơ sở hạ tầng trong quý III. Chỉ riêng trong nửa đầu năm 2026, doanh thu từ việc áp dụng ứng dụng kinh tế đã tăng 2,9 tỷ USD so với cùng kỳ năm ngoái.
Sự tăng trưởng này được dẫn dắt bởi mức tăng đột biến 1,6 tỷ USD từ phí trong lĩnh vực tiện ích. Con số này bao gồm 1,4 tỷ USD từ thị trường dự đoán — vốn đã mở rộng từ mức doanh thu gần như bằng không vào năm ngoái lên ước tính 4 tỷ USD trong năm nay — và 200 triệu USD từ thẻ tín dụng, tài chính thương mại và các giải pháp thanh toán khác. Theo Boston Consulting Group, các doanh nghiệp đã tham gia vào khoảng 60% các giao dịch chuyển tiền bằng stablecoin vào năm 2025, và mặc dù tốc độ tăng trưởng nguồn cung stablecoin gần đây đã chững lại, khối lượng thanh toán đã đạt mức cao nhất mọi thời đại.
Các động lực bổ sung bao gồm 1,1 tỷ USD từ việc tăng cường token hóa tài sản thế giới thực (RWA) cùng các khoản phí giao dịch và cho vay liên quan, cũng như mức tăng 250 triệu USD từ phí phát hành stablecoin và thu nhập từ dự trữ — vốn vẫn là thành phần đơn lẻ lớn nhất trong tổng doanh thu kinh tế kể từ khi Cục Dự trữ Liên bang (Fed) bắt đầu tăng lãi suất vào năm 2022.
Giao dịch RWA tăng vọt khi cổ phiếu được token hóa ngày càng phổ biến
Khối lượng giao dịch RWA đã tăng trưởng mạnh mẽ, tạo ra khoảng 1 tỷ USD phí giao dịch trong nửa đầu năm 2026 với mức phí trung bình là 7 điểm cơ bản. RWA chiếm 18% tổng khối lượng hợp đồng vĩnh viễn trong quý III, trong đó cổ phiếu token hóa chiếm 55% khối lượng hợp đồng vĩnh viễn — vượt qua vàng, vốn dẫn đầu năm ngoái — trong khi hợp đồng vĩnh viễn dầu mỏ dẫn đầu trong nhóm hàng hóa. Các đợt niêm yết trước IPO cũng nổi lên như một loại tài sản mới, dẫn đầu là SpaceX.
Al Qureshi, Giám đốc Điều hành (CEO) và đồng sáng lập của Black Lake Digital Markets, cho rằng sự gia tăng đột biến trong khối lượng giao dịch RWA bất chấp giá tiền điện tử giảm là do các lực lượng kinh tế khác nhau thúc đẩy hai thị trường này. Ông giải thích rằng hoạt động RWA thường liên quan đến hiệu suất và lợi suất của các tài sản cơ sở, trong khi định giá tiền điện tử thường phản ánh nhận thức rộng rãi về rủi ro tiền tệ, lạm phát và nhu cầu đầu cơ.
“Khối lượng giao dịch RWA gắn liền với các tài sản thực, vốn trong nhiều trường hợp được thúc đẩy bởi lợi suất. Trên thực tế, giá tiền điện tử là sự thể hiện của quan điểm thị trường về rủi ro vỡ nợ, lạm phát và tính mới mẻ. Sự độc lập này vẫn tồn tại miễn là tình hình tương đối ổn định,” ông Qureshi cho biết.
Ông so sánh mối quan hệ giữa thị trường RWA và tiền điện tử với mối quan hệ giữa trái phiếu Kho bạc Mỹ và đồng đô la Mỹ, lưu ý rằng hai thị trường này có thể di chuyển độc lập cho đến khi những thay đổi đáng kể trong điều kiện tài chính khiến hiệu suất của chúng hội tụ.
“Ví dụ, việc chênh lệch lợi suất trên trái phiếu Kho bạc Mỹ mở rộng hoặc đường cong lợi suất dốc lên có thể báo hiệu một đợt bán tháo tiền tệ, hoặc ngược lại,” Qureshi giải thích.
Himanshu Sahay, đồng sáng lập kiêm Giám đốc Doanh thu tại Arch Lending, cho biết giao dịch RWA mang lại cho nhà đầu tư cơ hội tiếp cận các thị trường có các yếu tố định giá riêng biệt, giúp nhu cầu duy trì sự bền bỉ ngay cả trong những giai đoạn thị trường tiền điện tử suy thoái. Sahay bổ sung:
“Điều tiếp theo cần theo dõi là liệu hoạt động đó có lan sang lĩnh vực cho vay hay không. Khi mọi người có thể vay vốn dựa trên các tài sản này cũng như giao dịch chúng, chúng sẽ trở nên hữu ích hơn rất nhiều.”
Việc áp dụng RWA đã mở rộng nhanh chóng song song với những thay đổi quan trọng của thị trường và các diễn biến về mặt quy định. Khối lượng cổ phiếu được token hóa trên Robinhood Chain đã vượt mốc 13 tỷ USD trong quý III, với hơn 70% giao dịch diễn ra khi các sàn giao dịch chứng khoán Mỹ đóng cửa. Trên tất cả các blockchain, khối lượng giao dịch giao ngay đạt khoảng 50 tỷ USD.
Việc áp dụng từ các tổ chức sẵn sàng thúc đẩy sự phục hồi doanh thu vào năm 2027
Trong khi đó, Collin Sellers, phó chủ tịch phụ trách giải pháp tại Nuva Labs, đã chỉ ra rằng việc tiếp cận vốn hạn chế và sự tích hợp chưa đầy đủ với các thị trường tài chính rộng lớn hơn là những rào cản chính đối với sự phát triển của tín dụng được token hóa. Ông giải thích rằng mặc dù các danh mục tín dụng có thể được thể hiện trên chuỗi khối, nhưng chúng thường vẫn khó giao dịch, huy động vốn hoặc sử dụng làm tài sản thế chấp ngoài khoản đầu tư ban đầu.
Sellers lập luận rằng khả năng kết hợp linh hoạt hơn, cho phép các tài sản được token hóa tương tác với thị trường cho vay và các chiến lược đầu tư, có thể mở rộng nhu cầu của nhà đầu tư và giải phóng thêm thanh khoản. Tuy nhiên, để đạt được điều này cần có các định giá tài sản đáng tin cậy, thông tin rủi ro minh bạch và các đối tác sẵn sàng cung cấp tài chính.
Ông nhấn mạnh vai trò của cơ sở hạ tầng kho lưu trữ (vault) trong việc hỗ trợ các nhà phát hành và nhà quản lý tài sản cấu trúc và quản lý các sản phẩm tín dụng được token hóa, trong khi các sàn giao dịch có thể kết nối các tài sản này với nhà đầu tư. Cuối cùng, ông Sellers nhấn mạnh rằng thanh khoản bền vững không chỉ phụ thuộc vào sự tích hợp công nghệ mà còn vào việc thu hút đủ vốn và sự tham gia của thị trường.
Nhìn về năm 2027, báo cáo dự báo việc áp dụng của các tổ chức và các ứng dụng kinh tế rộng hơn sẽ thúc đẩy chu kỳ tăng trưởng tiếp theo, bù đắp cho sự suy giảm về cơ sở hạ tầng. Tổng doanh thu dự kiến sẽ phục hồi về mức cao trước đây khi giao dịch cổ phiếu 24/7, việc token hóa RWA mở rộng và các kênh thanh toán stablecoin của các tổ chức chuyển từ giai đoạn áp dụng ban đầu sang tích hợp tài chính chính thống.
Hơn nữa, khi các khung pháp lý được hoàn thiện, sự tham gia của các tổ chức được dự báo sẽ chiếm tỷ trọng chủ đạo trong tổng doanh thu thị trường.
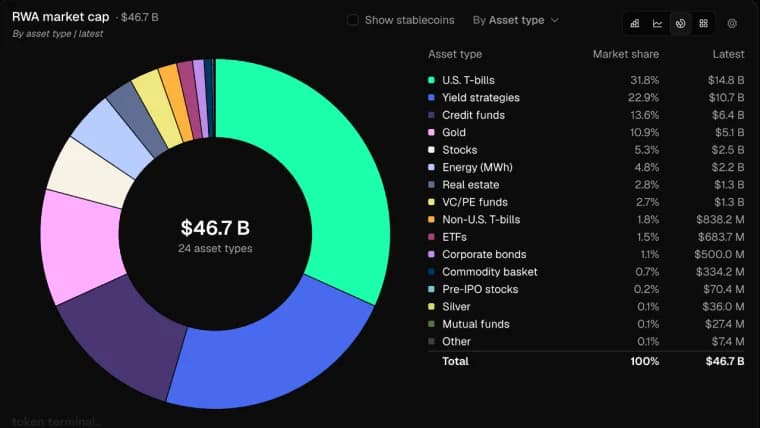
Thị trường tài sản thực (RWA) được token hóa đã mở rộng lên 46,7 tỷ USD, tăng gấp 17,4 lần trong 3 năm, với đà tăng trưởng lan rộng sang các quỹ tín dụng, vàng và cổ phiếu
Đọc ngay: Tổng giá trị tài sản thực (RWA) được token hóa đạt 46,7 tỷ USD, trong khi Ethereum chiếm gần một nửa thị trường

Bài viết này được dịch từ tiếng Anh bằng AI. Phiên bản gốc bằng tiếng Anh là nguồn có thẩm quyền; các bản dịch tự động có thể chứa thông tin không chính xác, đặc biệt là trong thuật ngữ pháp lý và quy định.
Về tác giả
TÁC GIẢTerence ZimwaraAuthor/Writer
Terence Zimwara là một nhà báo và tác giả đoạt giải, chuyên sâu về giao thoa giữa kinh tế vĩ mô châu Phi và tài chính số.