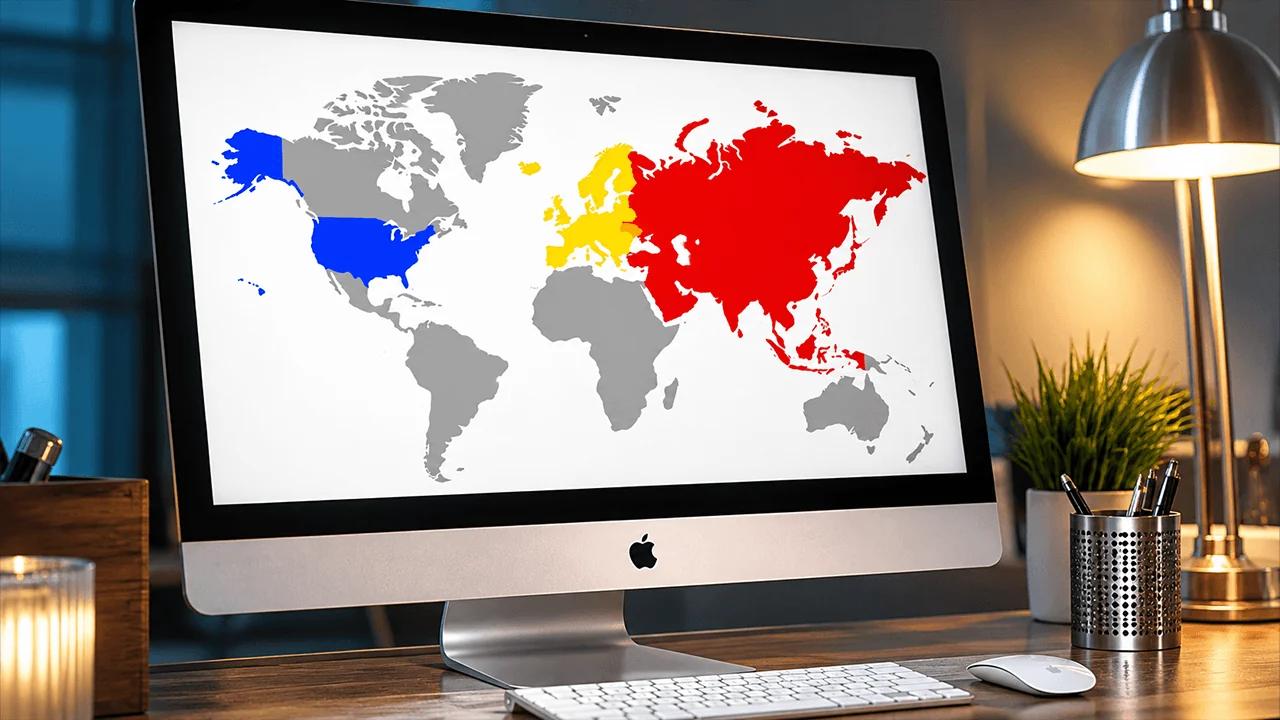
การแข่งขันที่ใหญ่ที่สุดใน Web3 ได้ก้าวข้ามการแข่งขันระหว่างแพลตฟอร์มแลกเปลี่ยนหรือบล็อกเชนแต่ละแห่งมานานแล้ว สิ่งที่เรากำลังได้เห็นในปัจจุบันคือการแข่งขันระหว่างเขตอำนาจทางกฎหมาย ประเทศที่สามารถเสนอเงื่อนไขที่ดีที่สุดให้กับอุตสาหกรรมนี้ ไม่เพียงแต่จะสร้างรายได้จากภาษีใหม่ แต่ยังดึงดูดทุน เทคโนโลยี และบุคลากรที่มีความสามารถ — และได้รับอำนาจในการกำหนดกฎเกณฑ์ของโลกการเงินในอนาคต ดังนั้น โมเดลการกำกับดูแลแบบใดจึงดูมีความสามารถในการแข่งขันมากที่สุด?
ศึกกฎระเบียบธุรกิจคริปโต: สหภาพยุโรป เอเชีย หรือสหรัฐฯ ใครชนะ?
เขียนโดย

แชร์
บทความแสดงความคิดเห็นต่อไปนี้เขียนโดย Volodymyr Nosov ผู้ก่อตั้งและประธาน WhiteBIT Group
ยุโรป: ข้อได้เปรียบของผู้เริ่มต้นก่อน
ยุโรปได้ทำสิ่งที่ตลาดหลักอื่น ๆ ยังไม่กล้าทำ นั่นคือการเป็นแห่งแรกที่รวมกฎระเบียบที่กระจัดกระจายไว้ภายใต้กรอบการกำกับดูแลเดียว — Markets in Crypto-Assets (MiCA) การสร้างโครงสร้างทางกฎหมายที่เป็นหนึ่งเดียวสำหรับ 27 ประเทศพร้อมกันนั้นเป็นสิ่งที่ไม่เคยมีมาก่อน และนี่คือจุดแข็งหลักของ MiCA — ในสิ่งที่เรียกว่า “EU passporting” บริษัทคริปโตสามารถได้รับใบอนุญาตในประเทศสมาชิก EU หนึ่งประเทศ และเข้าถึงทุกประเทศในยุโรปได้โดยอัตโนมัติ
กรอบงานนี้กำหนดกฎเกณฑ์สำหรับธรรมาภิบาลองค์กร การคุ้มครองลูกค้า การเก็บรักษาสินทรัพย์ ความยืดหยุ่นในการดำเนินงาน การเปิดเผยข้อมูล และด้านพื้นฐานอื่น ๆ แนวทางนี้ช่วยให้ธุรกิจสามารถวางแผนการลงทุนเชิงกลยุทธ์สำหรับหลายปีข้างหน้าด้วยความมั่นใจที่มากขึ้น
การเกิดขึ้นของกรอบการกำกับดูแลที่ชัดเจนยังมีความสำคัญต่อผู้เล่นในภาคสถาบันด้วย เพราะท้ายที่สุดแล้ว ธนาคารใหญ่ ผู้จัดการสินทรัพย์ หรือบริษัทฟินเทคยักษ์ใหญ่ จะสามารถบูรณาการโครงสร้างพื้นฐาน Web3 ได้อย่างง่ายดายยิ่งขึ้น เมื่อคู่สัญญาของพวกเขาดำเนินงานภายใต้กฎระเบียบที่โปร่งใส
MiCA มีข้อเสียหรือไม่? แน่นอนว่า มี และข้อเสียแรกคือค่าใช้จ่ายสูงในการปฏิบัติตามกฎระเบียบ ในฐานะผู้ก่อตั้งแพลตฟอร์มคริปโตที่เคยผ่านกระบวนการนี้มาแล้ว ผมสามารถยืนยันจากประสบการณ์ตรงได้ว่า การเตรียมความพร้อมสำหรับ MiCA ต้องการการลงทุนที่มาก ไม่ใช่เพียงเรื่องขั้นตอนทางกฎหมายเท่านั้น บริษัทต้องสร้างแพลตฟอร์มที่ได้รับการกำกับดูแลอย่างครบถ้วน: ต้องปฏิบัติตามข้อกำหนดด้านโครงสร้างพื้นฐาน องค์กร และการเงินอย่างครบถ้วน; จัดตั้งทีม; จ้างผู้ให้บริการที่เหมาะสม; และรับประกันระดับความปลอดภัยทางไซเบอร์และความยืดหยุ่นในการดำเนินงานตามที่กำหนด รวมถึงการปฏิบัติตามข้อกำหนดของ DORA ด้วย
อุปสรรคในการเข้าสู่ตลาดนี้กำลังเปลี่ยนแปลงโครงสร้างของตลาด บริษัทขนาดใหญ่มีตำแหน่งที่ดีกว่าในการรับมือกับค่าใช้จ่ายเหล่านี้ ในขณะที่ผู้เล่นขนาดเล็กต้องหาพันธมิตร พิจารณาการควบรวมกิจการ หรือทบทวนแผนการดำเนินงานในสหภาพยุโรปใหม่
ความท้าทายที่สองคือสิ่งที่เรียกว่า “การเลือกเขตอำนาจกำกับดูแล” (regulatory forum shopping) ใบอนุญาตออกโดยหน่วยงานกำกับดูแลระดับชาติของแต่ละประเทศ แต่มีผลบังคับใช้ทั่วทั้งยุโรป
ความแตกต่างในแนวทางการกำกับดูแลอาจทำให้ผู้เล่นบางรายมองหาเขตอำนาจที่มีแนวทางที่ผ่อนปรนกว่า นี่คือเหตุผลที่บรัสเซลส์กำลังหารือเกี่ยวกับวิธีการเสริมสร้างบทบาทโดยตรงของ ESMA (European Securities and Markets Authority) ในการกำกับดูแลกลุ่มคริปโตข้ามพรมแดนขนาดใหญ่
และสุดท้ายคือปัจจัยด้านความเร็ว มาตรฐานการกำกับดูแลที่สูงในสหภาพยุโรปช่วยคุ้มครองผู้บริโภคและเสริมสร้างความเชื่อมั่นในตลาด แต่ในขณะเดียวกัน โครงสร้างการกำกับดูแลที่ซับซ้อนอาจทำให้ยุโรปช้าลง ในขณะที่สหรัฐอเมริกาและเอเชียกำลังได้รับแรงผลักดัน
สหรัฐฯ: ตลาดทุนที่ใหญ่ที่สุดและการเปลี่ยนแปลงด้านกฎระเบียบ
ไม่มีเขตอำนาจใดที่สามารถแข่งขันกับสหรัฐฯ ได้ในด้านขนาดของระบบการเงิน โดยเฉพาะอย่างยิ่งปริมาณเงินจากสถาบันการเงินและทุนเสี่ยง รวมถึงความแข็งแกร่งของโครงสร้างพื้นฐานตลาด วอลล์สตรีท กองทุนเฮดจ์ฟันด์ที่ใหญ่ที่สุดในโลก บริษัทเทคโนโลยีรายใหญ่ และบทบาทระดับโลกของดอลลาร์สหรัฐฯ ล้วนเป็นส่วนหนึ่งของระบบนิเวศเดียวกันแล้ว
ในประวัติศาสตร์ จุดอ่อนหลักของสหรัฐฯ คือการแบ่งแยกอำนาจกำกับดูแลระหว่างหน่วยงานระดับรัฐบาลกลางและรัฐต่างๆ และนี่คือความขัดแย้งที่ใหญ่ที่สุดของระบบอเมริกัน ประเทศที่ดึงดูดทุนได้ในขนาดใหญ่ที่สุด ยังไม่ได้สร้างกรอบงานที่ชัดเจนและเป็นหนึ่งเดียวสำหรับตลาดคริปโตของตน
ผลจากนี้ ทำให้ธุรกิจคริปโตในสหรัฐฯ ต้องดำเนินการภายใต้หลายชั้นของกฎระเบียบพร้อมกันในขณะนี้ แพลตฟอร์มการซื้อขายอาจต้องปฏิบัติตามข้อกำหนดการป้องกันการฟอกเงินของรัฐบาลกลาง พร้อมทั้งต้องมีใบอนุญาตส่งเงินแยกต่างหากในรัฐที่ดำเนินการ และขึ้นอยู่กับสินทรัพย์และผลิตภัณฑ์ที่เสนอ ยังต้องปฏิบัติตามข้อกำหนดของ SEC สำหรับหลักทรัพย์ และข้อกำหนดของ CFTC สำหรับอนุพันธ์สินค้าโภคภัณฑ์และผลิตภัณฑ์ดิจิทัลบางประเภท ผลที่ตามมาคือค่าใช้จ่ายทางกฎหมายและการปฏิบัติตามกฎระเบียบมีมูลค่ามหาศาล ในขณะที่การรายงานภาษีก็ต้องการทรัพยากรจำนวนมากเช่นกัน
แน่นอนว่าสหรัฐฯ ต้องการทำให้กฎหมายเกี่ยวกับโครงสร้างตลาดง่ายขึ้น และได้พยายามนำเรื่องนี้มาสรุปผลมาสักระยะแล้ว แต่ CLARITY Act ซึ่งมีวัตถุประสงค์เพื่อแบ่งความรับผิดชอบระหว่างหน่วยงานกำกับดูแลอย่างชัดเจน กลับถูกค้างอยู่ในวุฒิสภามาเกือบหกเดือนแล้ว การลงคะแนนครั้งสุดท้ายได้ถูกเลื่อนออกไปอีกครั้ง เนื่องจากความขัดแย้งทางผลประโยชน์ระหว่างธนาคารและบริษัทคริปโต รวมถึงการล็อบบี้ทางการเมือง ซึ่งตามรายงานของ Financial Times อุตสาหกรรมนี้ได้ใช้เงินไปแล้วกว่า 225 ล้านดอลลาร์
อย่างไรก็ตาม ก็มีการเปลี่ยนแปลงเชิงบวกในสภาพแวดล้อมการกำกับดูแลของสหรัฐฯ เช่น กฎหมาย Stablecoin Act (GENIUS Act) ที่ได้รับการผ่านเมื่อปีที่แล้ว ซึ่งทำให้การซื้อขายสเทเบิลคอยน์กลายเป็นส่วนหนึ่งของกลยุทธ์ทางการเงินระดับชาติ การพัฒนาด้านกฎระเบียบยังได้รับอิทธิพลอย่างมากจากความสนใจและการลงทุนอย่างจริงจังในเทคโนโลยีบล็อกเชนและการโทเคนิเซชันจากบริษัทการเงินยักษ์ใหญ่อย่าง JPMorgan, BlackRock และ Nasdaq มุมมองต่อ Web3 บนวอลล์สตรีทก็เปลี่ยนไปเช่นกัน: วันนี้ Web3 ไม่ใช่อุตสาหกรรมที่แยกต่างหากอีกต่อไป แต่เป็นชั้นเทคโนโลยีที่ครอบคลุมระบบการเงินทั้งหมด
ดังนั้น ความไม่แน่นอนทางกฎหมายจึงเป็นปัจจัยที่ขัดขวางบริษัทคริปโตจำนวนมากไม่ให้เข้าสู่ตลาดสหรัฐฯ และแม้ทุนสถาบันจะยังคงไหลเข้าผ่าน ETF แบบสปอต แต่การเปิดตัวโครงการคริปโตใหม่จากศูนย์ในตลาดสหรัฐฯ ยังคงรู้สึกเหมือนการเดินบนน้ำแข็งบาง
เอเชียและตะวันออกกลาง: การแข่งขันระหว่างศูนย์กลางเทคโนโลยี
ปัจจุบันยังไม่มี “ระบอบเอเชีย” เดียว แต่เขตอำนาจศาลแต่ละแห่งกำลังสร้างศูนย์กลางการเงินที่มีพลวัตและพัฒนาอย่างรวดเร็วเพื่อดึงดูดทุน Web3 ระดับโลก
สิงคโปร์ ตัวอย่างเช่น ได้เน้นย้ำคุณภาพการกำกับดูแลและระดับความเชื่อมั่นของสถาบันที่สูง หน่วยงานกำกับดูแลท้องถิ่นของสิงคโปร์ คือ MAS ซึ่งทำหน้าที่เป็นธนาคารกลางของประเทศด้วย ได้สร้างระบบกำกับดูแลที่ชัดเจน แม้จะเข้มงวด สำหรับโทเคนการชำระเงินดิจิทัล (DPTs) พร้อมด้วยข้อกำหนดที่เข้มงวดด้านการปฏิบัติตามกฎระเบียบและการจัดการความเสี่ยงทางเทคโนโลยี ในขณะเดียวกัน เขตอำนาจศาลนี้เสนออัตราภาษีนิติบุคคลที่แข่งขันได้ที่ 17% เมื่อรวมกับโครงสร้างพื้นฐานทางการเงินที่ทันสมัย สิ่งนี้ทำให้สิงคโปร์กลายเป็นหนึ่งในศูนย์กลางเอเชียที่น่าดึงดูดที่สุดสำหรับสำนักงานใหญ่ระดับภูมิภาคของบริษัทคริปโต โครงสร้างพื้นฐาน B2B และบริการดูแลสินทรัพย์ดิจิทัล
ในบริเวณใกล้เคียง ฮ่องกงกำลังฟื้นตัวกลับมาอย่างแข็งขัน ผ่านระบบการออกใบอนุญาตที่ครอบคลุมของ SFC และกฎหมายใหม่เกี่ยวกับสเทเบิลคอยน์ ฮ่องกงกำลังสร้างระบบนิเวศสินทรัพย์ดิจิทัลที่ได้รับการกำกับดูแล และเสริมสร้างบทบาทดั้งเดิมในฐานะสะพานทางการเงินระหว่างจีนกับตลาดโลก ระบบภาษีที่แข่งขันได้ยังคงเป็นข้อได้เปรียบเพิ่มเติม: สำหรับบริษัท อัตราภาษีสำหรับกำไรที่ต้องเสียภาษี 2 ล้าน HK$ (ประมาณ 255,000 ดอลลาร์) แรกอาจอยู่ที่ 8.25% ส่วนกำไรที่เกินจากระดับนี้จะถูกเก็บภาษีที่ 16.5% อย่างไรก็ตาม ตำแหน่งที่พิเศษของฮ่องกงในความสัมพันธ์กับจีนแผ่นดินใหญ่ไม่ควรถูกมองข้าม เนื่องจากมันเพิ่มปัจจัยความไม่แน่นอนทางภูมิรัฐศาสตร์ให้กับเขตอำนาจนี้
ศูนย์กลางคริปโตแห่งที่สามในเอเชียที่ควรให้ความสนใจคือดูไบในตะวันออกกลาง เป็นปีที่ 5 แล้ว ที่เมืองนี้เป็นที่ตั้งของ VARA ซึ่งเป็นหน่วยงานกำกับดูแลอิสระแห่งแรกของโลก แทนที่จะใช้ชุดข้อกำหนดแบบเดียวสำหรับทุกกิจกรรม ดูไบได้เลือกใช้โมเดลที่กฎระเบียบถูกปรับให้เหมาะสมกับประเภทกิจกรรมเฉพาะ — ตั้งแต่การซื้อขายบนตลาดแลกเปลี่ยนและบริการเก็บรักษา ไปจนถึงการให้กู้ยืม การบริหารจัดการสินทรัพย์ และการสเตกิง ซึ่งไม่ได้หมายความว่ากฎระเบียบจะอ่อนแอ ตรงกันข้าม ข้อกำหนดด้านความสอดคล้องกับกฎระเบียบ เทคโนโลยี และการจัดการความเสี่ยงยังคงอยู่ในระดับสูง แต่โครงสร้างการกำกับดูแลเองกลับถูกปรับให้เหมาะสมกับลักษณะเฉพาะของธุรกิจคริปโตได้ดีกว่ามาก
ข้อได้เปรียบอีกประการของดูไบคือสภาพแวดล้อมทางภาษีที่เอื้ออำนวย สหรัฐอาหรับเอมิเรตส์ (UAE) ไม่มีภาษีเงินได้บุคคลธรรมดาในระดับรัฐบาลกลาง ในขณะที่อัตราภาษีนิติบุคคลที่แข่งขันได้ทำให้เขตอำนาจนี้มีความน่าดึงดูดเป็นพิเศษสำหรับบริษัทคริปโต ผู้ประกอบการ นักลงทุน และบุคลากรด้านเทคโนโลยี
เอเชียและตะวันออกกลางเสนอสิ่งที่ตลาดตะวันตกยังขาดอยู่ — ความรวดเร็วในการตัดสินใจและความพร้อมของหน่วยงานกำกับดูแลที่จะปรับตัวให้สอดคล้องกับความเป็นจริงทางธุรกิจ ในขณะเดียวกัน ศูนย์กลางที่พลวัตเหล่านี้ก็มีข้อเสียคือความแตกแยก พวกมันเป็น “เกาะ” กำกับดูแลที่แยกจากกัน ซึ่งหมายความว่า การขยายธุรกิจทั่วเอเชียจำเป็นต้องรวบรวมใบอนุญาตท้องถิ่นหลายแห่ง
ธุรกิจควรมองหาข้อได้เปรียบจากที่ไหน?
เป็นไปได้ยากที่หน่วยงานกำกับดูแลจะสามารถสร้างกฎเกณฑ์สากลสำหรับทุกประเภทธุรกิจได้
สำหรับแพลตฟอร์มแลกเปลี่ยนคริปโตขนาดใหญ่ที่มุ่งเน้นตลาดผู้บริโภคทั่วไป สหภาพยุโรป (EU) ปัจจุบันเสนอหนึ่งในโมเดลที่แข็งแกร่งที่สุด แม้ว่า MiCA จะต้องการการลงทุนอย่างมากในการปฏิบัติตามกฎระเบียบ แต่ก็เปิดโอกาสให้เข้าถึงตลาด 27 ประเทศที่มีกำลังซื้อสูง
สำหรับธุรกิจสถาบัน สหรัฐอเมริกามีศักยภาพสูงสุดโดยธรรมชาติ เนื่องจากมีฐานทุนที่มหาศาลและการบูรณาการคริปโตเข้ากับระบบการเงินแบบดั้งเดิมอย่างแข็งขัน หากเป้าหมายคือการสร้างฐานธุรกิจสถาบันในเอเชีย สิงคโปร์อยู่ในระดับที่เหนือกว่าด้วยความเป็นไปได้ที่คาดการณ์ได้ของกฎระเบียบและโครงสร้างพื้นฐานธนาคารที่แข็งแกร่ง
สิ่งที่ชัดเจนคือ ยุคของการค้นหากฎระเบียบที่ผ่อนปรนที่สุดได้สิ้นสุดลงแล้ว — การแข่งขันในปัจจุบันอยู่ที่คุณภาพของกฎระเบียบ ในมุมมองของผม เขตอำนาจศาลที่จะประสบความสำเร็จคือเขตที่ให้ธุรกิจเข้าถึงทุนและความสามารถในการคาดการณ์ได้ ปกป้องผู้บริโภค แต่ไม่ขัดขวางนวัตกรรม
ในขณะที่นักเทรดบิตคอยน์กำลังเตรียมตัวรับมือกับเหตุการณ์ที่กำหนดไว้ต่อเนื่องกัน ข้อมูลชี้ให้เห็นว่าไม่มีอะไรต้องกังวลมากนัก เว้นแต่คุณจะเทรดตามกราฟ BTC แบบ 1 นาที
อ่านตอนนี้: ปฏิทินความผันผวนบิตคอยน์: วันสำคัญมีวันใด และความเข้าใจผิดคืออะไร

บทความนี้แปลจากภาษาอังกฤษโดยใช้ AI เวอร์ชันภาษาอังกฤษต้นฉบับเป็นแหล่งข้อมูลที่เชื่อถือได้ การแปลอัตโนมัติอาจมีความไม่ถูกต้อง โดยเฉพาะอย่างยิ่งในคำศัพท์ทางกฎหมายและข้อบังคับ
เกี่ยวกับผู้เขียน
เขียนโดยVolodymyr Nosov
โวโลดีมีร์ โนซอฟ เป็นผู้ก่อตั้งและประธานของ WhiteBIT Group ระบบนิเวศบล็อกเชนระดับโลกที่ให้บริการผู้ใช้มากกว่า 35 ล้านคน เขายังเป็นผู้ใจบุญ นักลงทุน กงสุลกิตติมศักดิ์ของยูเครนประจำสเปน ประธานคณะกรรมการกำกับดูแลของสโมสรฟุตบอล FC Metalist 1925 และพิธีกรรายการ ByHi — รายการคริปโตแนวบันเทิงและการศึกษาแรกของโลก