Enligt Chainalysis senaste rapport halverades kryptovalutornas totala marknadsvärde under de 12 månaderna fram till den 30 juni, vilket motsvarar en minskning på 2,1 biljoner dollar. Den underliggande ekonomiska aktiviteten minskade med 1,6 %.
Rapport från Chainalysis: USA äger mest kryptovaluta men använder den minst
SKRIVEN AV
DELA
Viktiga slutsatser
- Chainalysis uppmätte 9,4 biljoner dollar i on-chain-aktivitet för året som slutade den 30 juni 2026.
- Värdet på gränsöverskridande stablecoins steg med 77,5 % till 220,3 miljarder dollar, med betalningar på i genomsnitt 3 000 dollar.
- Brasilien tog förstaplatsen när det gäller adoption med en kryptoekonomi på 252,5 miljarder dollar, före USA.
Siffran som inte förändrades
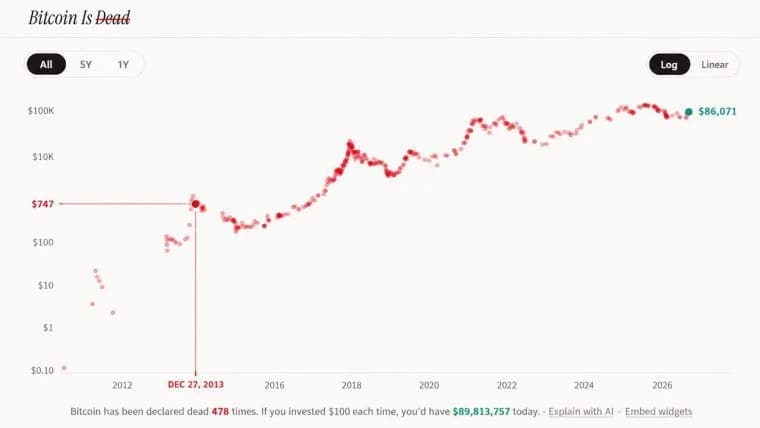
Den sjunde upplagan av Chainalysis rapport ”Geography of Cryptocurrency” täckte en av de märkligaste perioderna i marknadens historia, nämligen mellan den 1 juli 2025 och den 30 juni 2026. Under denna period nådde bitcoin en rekordhöjd men uppvisade därefter sin största nedgång i dollarvärde någonsin, med ett fall på 67 000 dollar från topp till botten.
Världens kryptoekonomi (mätt som inflöden till tjänster plus inhemsk peer-to-peer-aktivitet plus gränsöverskridande överföringar) gick från 9,5 biljoner dollar till 9,4 biljoner dollar, vilket motsvarar en nedgång på 1,6 % på en marknad som förlorade hälften av sitt värde.
Den jämförelse som gör den siffran särskilt anmärkningsvärd är björnmarknaden 2023, då kryptoekonomin minskade med 23 %, eller 1,2 biljoner dollar, medan marknadsvärdet endast minskade med 0,3 biljoner dollar. Den här gången sjönk marknadsvärdet sju gånger så kraftigt, och ekonomin förlorade 0,1 biljoner dollar.
Vart tog tillväxten egentligen vägen?
Värdet som flödade in i kryptoföretag (vare sig det gäller börser, decentraliserade finansprotokoll, utlåningsplattformar eller bryggor) minskade med 4,3 %, från 9,30 biljoner dollar till 8,90 biljoner dollar, medan värdet som rörde sig direkt mellan privata plånböcker inom ett land ökade med 302,9 %, från 56,8 miljarder dollar till 228,7 miljarder dollar, och dess andel steg i alla åtta regioner som följdes upp.
Om man tittar närmare på stablecoins utgör inhemska peer-to-peer-transaktioner nu 96 % av stablecoins; sett till alla tillgångar minskade den kanalen faktiskt med 19,7 %, men andelen stablecoins ökade med 377,7 %. Nedgången drabbade med andra ord den hälft av kryptomarknaden som följer prisutvecklingen och skonade den hälft som hanterar penningöverföringar.
De korridorer som ingen hade ögonen på
Värdet på gränsöverskridande stablecoins steg med 77,5 procent, från 124,2 miljarder dollar till 220,3 miljarder dollar, och den månatliga volymen mer än fördubblades från 11 miljarder dollar i januari 2025 till 24 miljarder dollar i juni 2026.
Det genomsnittliga betalningsbeloppet var cirka 3 000 dollar, ett belopp som utesluter institutionella avräkningar och istället pekar på fakturor, penningöverföringar och sparande som flyttas till en säkrare plats. Philip Gradwell, vice vd för ekonomi hos Tether, konstaterade:
”Aktiviteten har blivit jämn och sker via plånböcker i ett stadigt tempo snarare än i ryck. Det är kännetecknande för handels- och affärsverksamhet, inte spekulation.”
Det mest trafikerade kvartilen av korridorer står fortfarande för 96,1 procent av värdet, men de tre lägsta kvartilerna ökade från 0,26 miljarder dollar till 8,66 miljarder dollar, och 4 708 nya korridorer öppnades med ett värde på 2,64 miljarder dollar. Gradwell tillskrev den långa svansen till kostnaden, eftersom USDT i genomsnitt kostar ungefär en cent per transaktion.
Chainalysis tillskriver nya regelverk (såsom GENIUS Act i USA, MiCA i EU samt åtgärder i Japan, Hongkong, Singapore och Storbritannien) för att ha drivit på införandet av stablecoins. Bitcoin.com News har följt den kommersiella sidan, från Visas M-Pesa-pilotprojekt i Demokratiska republiken Kongo till att 71 % av de latinamerikanska institutionerna använder stablecoins över gränserna.
Två olika sätt att införa
Chainalysis rapport rankade länderna utifrån fyra mått, nämligen tjänsteflöden, inhemsk peer-to-peer-aktivitet, gränsöverskridande flöden och saldon på blockkedjan, och poängsatte varje mått med ett geometriskt medelvärde, vilket straffar ojämn prestanda.
Brasilien hamnade på första plats, och som Latinamerikas största kryptoekonomi på 252,5 miljarder dollar placerade sig landet bland de fyra bästa i världen på alla kriterier:
- Tvåa i gränsöverskridande flöden
- Tredje plats i tjänsteflöden
- Tredje plats inom inhemsk peer-to-peer
- Fjärde plats i saldon
Bitcoin.com News rapporterade tidigare i år att stablecoins hade överträffat bitcoin i efterfrågan i Brasilien.
Kontrasten var ännu tydligare eftersom USA hamnade på andra plats totalt, först både i totala flöden och saldon men på 20:e plats i peer-to-peer-flöden och 11:e plats i gränsöverskridande flöden. Nigeria hamnade på tredje plats och uppvisade exakt motsatt mönster, dvs. först i världen både när det gäller inhemska peer-to-peer-flöden och gränsöverskridande flöden, samt 18:e plats både när det gäller tjänsteflöden och saldon.
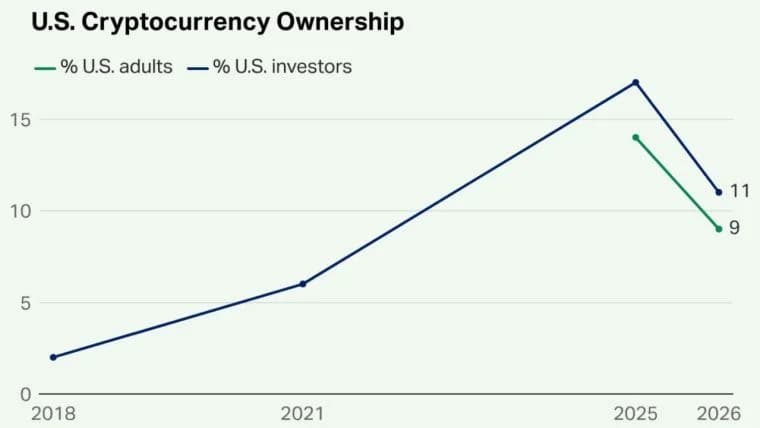
Det här är inte samma fenomen i olika skepnader. Det ena är en investeringsmarknad, det andra ett betalningsnätverk. Data från Gallup som publicerades den 21 september visade att kryptoinnehavet i USA hade sjunkit till 11 % av investerarna, en siffra som inte säger något om huruvida någon använder det för att överföra pengar.
Grunden
De globala innehaven på blockkedjan sjönk från en topp i september 2025 på 0,86 biljoner dollar till 0,44 biljoner dollar, medan saldon i stablecoins höll sig mellan 98 och 109 miljarder dollar under hela perioden. Allt annat sjönk med 55,6 %, vilket innebar att stablecoins utgjorde 22,5 % av det totala värdet på blockkedjan (inte för att innehavarna köpte mer, utan för att tillgångarna runt omkring dem krympte).
Två förbehåll följer med detta, eftersom den metodik som använts denna gång verkar vara ny. Följaktligen är tabellen inte helt jämförbar med förra årets index, där Indien hamnade på första plats och Brasilien på femte. Dessutom betecknar Chainalysis sin totalsiffra som ett lägsta värde, inte en uppskattning, vilket är en annan faktor som är värd att beakta.

Den här artikeln har översatts från engelska med hjälp av AI. Den engelska originalversionen är den auktoritativa källan; automatiska översättningar kan innehålla felaktigheter, särskilt i juridisk och regulatorisk terminologi.