Agenția Fiscală Suedeză, Bikupa Datacenter AB și Bikupa Datacenter 2 AB, filiale suedeze ale companiei de minerit de bitcoin Hive Digital Technologies, sunt implicate într-un litigiu care ar putea influența clasificarea operațiunilor de minerit în UE și modul în care se aplică TVA-ul acestor activități.
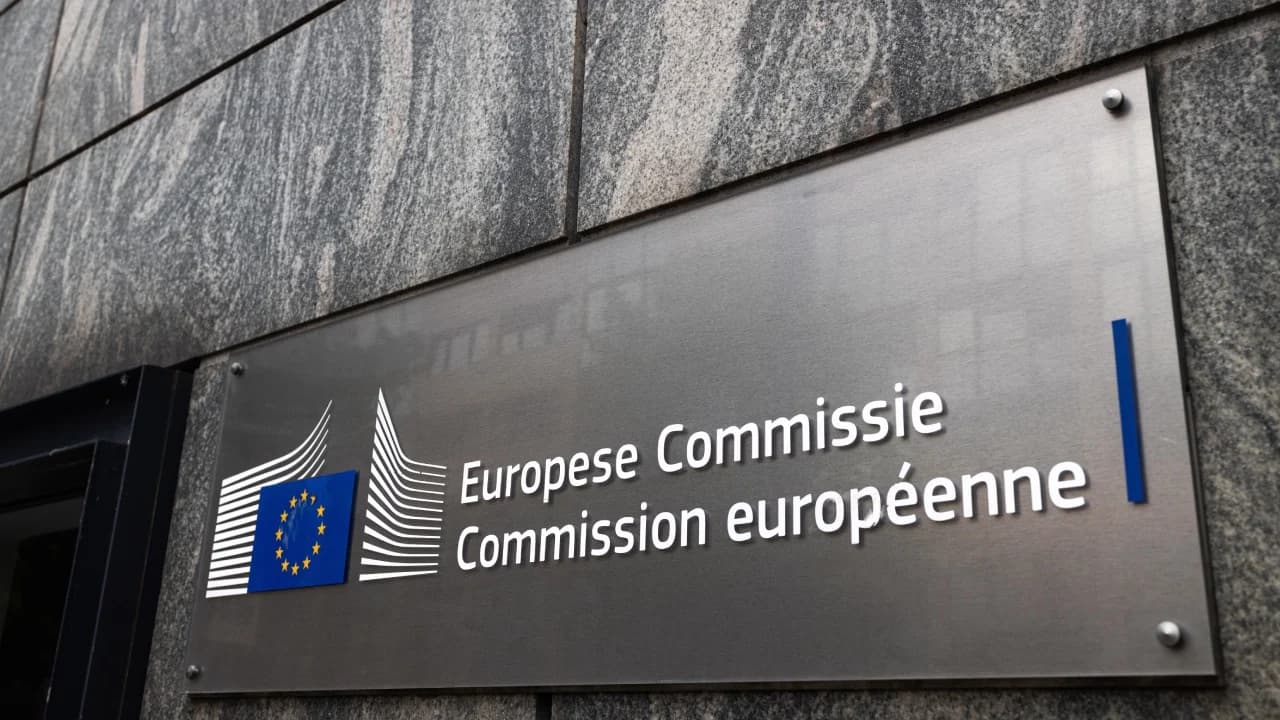
Hive, o companie de minerit Bitcoin, sesizează Comisia Europeană în legătură cu disputa privind TVA-ul din Suedia
SCRIS DE

DISTRIBUIE
Concluzii cheie
- Suedia a reclasificat serviciile de centre de date ale Hive ca fiind „auto-minare”, refuzând retroactiv recuperarea TVA-ului achitat.
- Hive susține că furnizează putere de calcul impozabilă, ceea ce înseamnă că modificarea legii privind TVA-ul provoacă un impact financiar major.
- Hive a sesizat Comisia Europeană cu privire la acest litigiu, ceea ce ar putea crea un precedent fiscal important pentru regiune.
Suedia și Hive se află într-o dispută privind taxele de TVA aplicabile mineritului de criptomonede
După modificarea criteriilor stabilite pentru colectarea impozitelor legate de activitățile de minerit de criptomonede, Hive Digital Technologies se află într-o bătălie juridică cu guvernul suedez.
Esența dezacordului rezidă în considerarea acestor servicii în scopuri de TVA, după ce Agenția Fiscală Suedeză a decis că — spre deosebire de ceea ce aplicase anterior — filialele Hive minau criptomonede în nume propriu, activitate care nu intră sub incidența TVA-ului.
Deși acest lucru ar putea părea benefic la prima vedere, afectează negativ finanțele Bikupa Datacenter AB și Bikupa Datacenter 2 AB, două filiale ale Hive Technologies situate în țară. Hive susține că aceste companii nu minau active criptografice pe cont propriu, ci furnizau servicii de putere de calcul unor clienți identificați în baza unui contract, o activitate similară unui acord de găzduire a unui centru de date.
Dentons, firma de avocatură care reprezintă Hive, a explicat de ce această distincție, aplicată retroactiv mai multor companii de minerit digital începând cu 2022, are importanță din punct de vedere financiar.
„Conform normelor UE privind TVA-ul, o întreprindere poate, în general, să recupereze TVA-ul plătit în amonte atunci când achizițiile sale sunt utilizate pentru livrări impozabile, dar recuperarea poate fi refuzată în cazul în care activitatea nu intră în domeniul de aplicare al TVA-ului sau este scutită — iar pentru o afacere de centru de date, unde hardware-ul, sistemele de răcire și energia electrică reprezintă costuri majore, clasificarea are, prin urmare, un efect financiar substanțial”, a subliniat firma.
Acest criteriu a fost aplicat retroactiv companiilor care exploatează active criptografice începând cu anul 2022, impunând rambursarea sumelor de TVA deja plătite.
Hive caută o instanță superioară
Hive intenționează să sesizeze Comisia Europeană cu această plângere, întrucât instanțele suedeze au refuzat să sesizeze Curtea de Justiție a Uniunii Europene (CJUE) cu privire la această chestiune.
Hive susține că instanțele suedeze nu au motivat refuzul de a sesiza CJUE cu privire la această chestiune și că acest refuz a devenit o practică sistematică în litigiile fiscale.
Dentons a explicat că problema ține de clasificarea unei categorii de activități precum mineritul, întrucât poziția Hive este că este necesară o analiză mai detaliată a acestor activități, deoarece acestea includ furnizarea de putere de calcul către un client, utilizarea acestei puteri de către client pentru a mina active digitale și alte servicii.
Cazul ar putea constitui un precedent pentru litigii similare din regiune, în cazul în care Comisia Europeană ar decide să investigheze mai în detaliu și să ia măsuri. Cu toate acestea, ar putea, de asemenea, să închidă plângerea fără a da curs acesteia.


Acest articol a fost tradus din limba engleză cu ajutorul inteligenței artificiale. Versiunea originală în limba engleză este sursa autoritară; traducerile automate pot conține inexactități, în special în terminologia juridică și de reglementare.