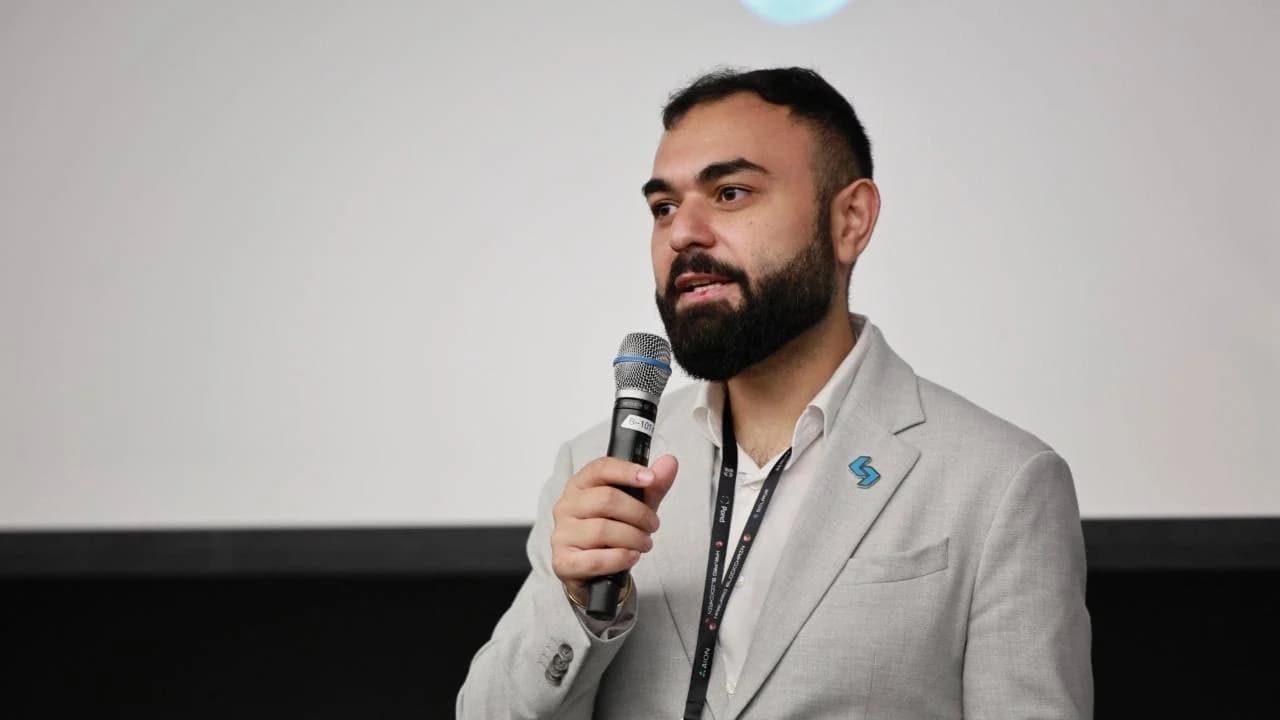
A tokenização de ações está evoluindo rapidamente para se tornar um setor de vários bilhões de dólares, à medida que investidores globais buscam alívio das ineficiências tradicionais do mercado, como horários rígidos. De acordo com o CEO da MEXC, Vugar Usi Zade, essa mudança é impulsionada principalmente pelas novas dinâmicas de capital e pela acessibilidade.
Empresas dos EUA resistem à tokenização de ações, diz CEO da MEXC
ESCRITO POR
PARTILHAR
Pontos principais
- Investidores negociaram bilhões de dólares em ações tokenizadas em plataformas como a MEXC para contornar os horários tradicionais de funcionamento do mercado.
- A Amazon e a Tesla estão entre as empresas que se opuseram aos wrappers da OKXICE.
- Usi Zade projeta que o volume de ações tokenizadas ultrapasse a negociação à vista de criptomoedas em questão de anos.
Desbloqueando o capital ocioso em stablecoins
A tokenização de ações está passando rapidamente de um experimento de nicho em blockchain para uma mudança estrutural fundamental nas finanças globais. À medida que investidores institucionais e de varejo ficam cada vez mais insatisfeitos com a infraestrutura de mercado tradicional, as ações na cadeia de blocos estão conquistando uma participação de mercado significativa. Estimativas recentes do setor avaliam o mercado global de ações tokenizadas em cerca de US$ 6 bilhões, sinalizando que o setor multibilionário está chegando a um ponto de inflexão crítico rumo à adoção generalizada.
Além desses pontos de atrito, Vugar Usi Zade, CEO da corretora de criptomoedas MEXC, aponta as mudanças na dinâmica e na utilidade do capital como os principais impulsionadores dessa transformação. Ele observa que mais de US$ 300 bilhões em stablecoins estão depositados em carteiras de blockchain, o que representa, essencialmente, capital buscando exposição a ativos tradicionais sem sair do ecossistema de criptomoedas.
“Horários de negociação limitados e atritos nas transações internacionais são apenas os sintomas visíveis de um problema mais profundo”, disse Usi Zade. “O fator subjacente é a mudança na demanda. Ações tokenizadas se tornaram o primeiro instrumento que permite que esse capital seja investido em ativos que não sejam criptomoedas, sem sair do ecossistema blockchain. Essencialmente, estamos oferecendo aos detentores de ativos denominados em dólares a oportunidade de investir em ações com um único clique.”
Essa demanda é particularmente evidente em setores de tecnologia de alto crescimento. Dados recentes da MEXC revelaram que empresas de inteligência artificial representaram seis das 10 ações e ETFs tokenizados mais negociados dos EUA em setembro, respondendo por 59% do volume das 10 principais. Usi Zade atribui essa demanda excepcional a uma combinação de barreiras globais de acesso e psicologias de investidores que se sobrepõem.
“Nossa base de usuários é composta por pessoas de todo o mundo, predominantemente usuários mais jovens que muitas vezes não têm acesso aos mercados financeiros tradicionais”, disse Usi Zade. “Um investidor em Lagos ou Jacarta lê as mesmas notícias sobre IA que um gestor de fundos em Connecticut, mas eles não têm as mesmas oportunidades de comprar ações. A tokenização oferece essa porta de entrada para o mercado.”
Ele acrescentou que os primeiros usuários de criptomoedas compartilham um apetite pelo risco e uma perspectiva semelhantes aos dos primeiros entusiastas da IA. “A IA é a primeira narrativa de mercado que se mostrou tão atraente para a comunidade de criptomoedas quanto as próprias criptomoedas.”
Usi Zade espera que esse interesse se expanda para setores adjacentes, particularmente defesa, aeroespacial, energia e empresas de capital aberto diretamente ligadas ao setor de criptomoedas — como corretoras, empresas de mineração e emissores de stablecoins.
“Quando um usuário compra uma ação tokenizada de uma empresa de criptomoedas em uma bolsa de criptomoedas, cria-se um ecossistema de ciclo fechado — e é precisamente dentro desses ecossistemas que a liquidez atinge sua maior profundidade”, explicou ele.
Usi Zade também enfatizou a eficiência de capital, destacando que as ações tokenizadas oferecem utilidades impossíveis em contas tradicionais — como serem usadas como garantia, adicionadas a pools de liquidez ou incorporadas a estratégias de rendimento.
Resistência corporativa e preocupações com o risco à marca
Apesar de oferecerem aos investidores vantagens distintas que as plataformas tradicionais não podem oferecer, as ações tokenizadas ainda enfrentam oposição. No caso mais recente de grande repercussão, Amazon, Tesla, Netflix, SpaceX, SoFi Technologies e Lam Research se juntaram a outras empresas listadas na bolsa para se opor ao plano de ações tokenizadas da OKXICE. Quase 50 empresas se opuseram a serem incluídas na futura plataforma da OKXICE, embora nenhuma tenha detalhado por que optou por ficar de fora.
Antes disso, o CEO da AMC, Adam Aron, condenou os produtos tokenizados da Robinhood vinculados às ações da AMC, enquanto, um ano antes, a Citadel Securities enviou uma carta à SEC alertando que ações tokenizadas poderiam fragmentar a liquidez e gerar confusão entre os investidores.
Apesar da crescente resistência, Usi Zade acredita que as empresas emissoras não se opõem à tokenização em si. Em vez disso, sua hesitação decorre do risco à marca — especificamente, o temor de que, se um ativo tokenizado não autorizado que leve o nome de sua empresa falhar, as consequências públicas e regulatórias recairão diretamente sobre elas.
“Eles temem que seu nome seja associado a um produto que não desenvolveram e que sejam culpados caso o preço de um wrapper sintético se desvie do ativo subjacente. A boa notícia é que cada uma dessas preocupações é totalmente legítima e pode ser resolvida”, disse o CEO da MEXC ao Bitcoin.com News.
Ele argumenta, no entanto, que o interesse dos investidores de varejo permanecerá inalterado, pois eles votam com seu dinheiro todos os dias e prestam pouca atenção às declarações dos emissores. Por outro lado, os investidores institucionais que se recusam a lidar com wrappers não autorizados hoje “estão simplesmente esperando que versões aprovadas pelos emissores se tornem disponíveis”.
Na tentativa de abordar as preocupações levantadas pelos emissores, a Comissão de Valores Mobiliários dos Estados Unidos (SEC) introduziu a estrutura de Isenção de Inovação. Sob essa estrutura, os emissores devem ser notificados antes que terceiros não afiliados tokenizem suas ações e podem se opor. Além disso, as plataformas de negociação enfrentam limites quanto às ações elegíveis e aos volumes de negociação, enquanto a negociação deve ser interrompida quando a ação subjacente for suspensa em sua bolsa principal.
Embora os críticos temam que esse poder de “veto” represente uma ameaça estrutural à liquidez na cadeia, Usi Zade argumenta que ele tem consequências tanto positivas quanto negativas.
“No curto prazo, isso fragmentará a liquidez, enquanto, no longo prazo, a legitimará. Um veto usado como um ‘não’ categórico representaria uma ameaça, mas os emissores, na verdade, não querem dizer ‘não’ — eles querem controlar como suas ações são representadas na blockchain”, disse Usi Zade.
Construindo pontes para tokens aprovados pelos emissores
No entanto, para impedir que os emissores exerçam seus direitos de veto, Usi Zade afirmou que é necessário garantir total transparência quanto à estrutura das ações tokenizadas. Além disso, as plataformas devem estabelecer um canal de diálogo com os emissores antes da listagem e chegar a um acordo sobre um mecanismo para converter wrappers de terceiros em tokens aprovados pelos emissores.
Olhando para o futuro, ele projeta um rápido crescimento à medida que grandes players de infraestrutura, como a Nasdaq, a Bolsa de Valores de Nova York (ICE) e a DTCC, entram nesse mercado.
“Até 2027, espero que esse mercado ultrapasse US$ 25 bilhões, com pelo menos 10 grandes emissores operando nele”, disse Usi Zade. “Em três anos, o volume de negociação de ações tokenizadas nas principais bolsas ultrapassará o volume de negociação à vista de criptomoedas, já que o público potencial inclui todos os investidores em ações do mundo inteiro.”
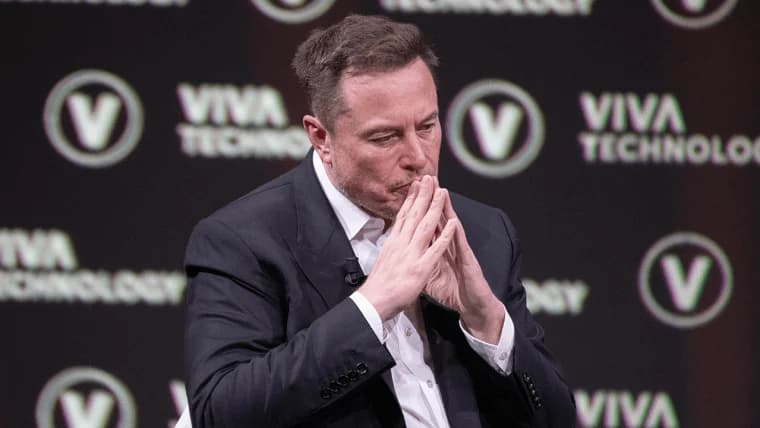
Outra leva de grandes empresas, incluindo a Amazon e a SpaceX e a Tesla, de Elon Musk, rejeitou a proposta de tokenização da OKXICE.
Leia agora: SpaceX e Tesla, de Musk, unem-se à Amazon contra ações tokenizadas da OKXICE

Este artigo foi traduzido do inglês usando IA. A versão original em inglês é a fonte autorizada; traduções automáticas podem conter imprecisões, especialmente em terminologia jurídica e regulatória.
Sobre o autor
ESCRITO PORTerence ZimwaraAuthor/Writer
Terence Zimwara é um jornalista e autor premiado, especializado na interseção entre a macroeconomia africana e as finanças digitais.