Prevê-se que as receitas globais do setor de blockchain diminuam ano a ano, chegando a US$ 100 bilhões em 2026, ante aproximadamente US$ 140 bilhões em 2025. Apesar da desaceleração, o setor de DeFi e finanças continua sendo a principal fonte de receita, respondendo por cerca de dois terços do total, enquanto as receitas da infraestrutura de blockchain caíram para o nível mais baixo desde 2020.
Receitas do blockchain caem 30%, mas novo motor de crescimento surge
ESCRITO POR

PARTILHAR
Principais conclusões
- O DeFi gerou US$ 65 bilhões em 2026, representando cerca de dois terços da receita total do blockchain.
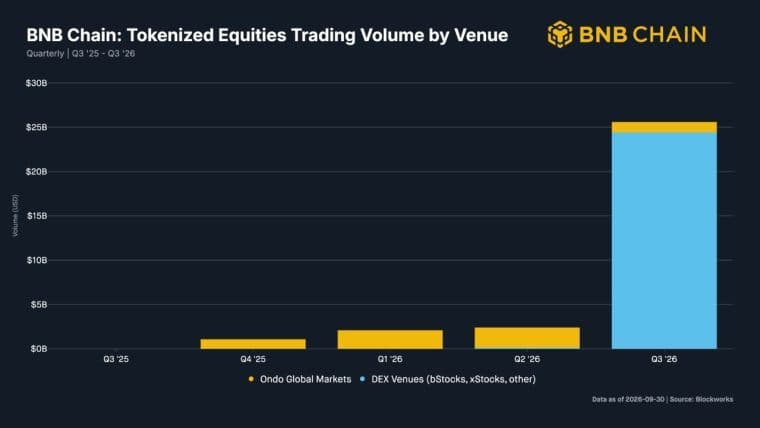
- O volume de ações tokenizadas da Robinhood Chain ultrapassou US$ 13 bilhões no terceiro trimestre, sinalizando uma crescente adoção de ativos do mundo real (RWA).
- Os planos da Nasdaq de negociação 23 horas por dia podem acelerar a adoção institucional da blockchain em 2027.
DeFi/Finanças dominam enquanto as receitas de blockchain caem 30%
As receitas de blockchain diminuíram cerca de 30% em relação ao ano anterior, em linha com o preço médio do bitcoin, de acordo com um novo relatório da 1KX. Embora as receitas de blockchain devam atingir US$ 100 bilhões, elas ficam aquém dos aproximadamente US$ 140 bilhões registrados em 2025. No entanto, assim como em 2025, as taxas pagas pelos usuários on-chain e off-chain representaram de 50% a 60% da receita total, com o restante proveniente de outras fontes de renda.
Pelo quarto ano consecutivo, a categoria de finanças descentralizadas (DeFi)/Finanças dominou, gerando US$ 65 bilhões em receita em 2026, impulsionada em grande parte pelas taxas fora da cadeia. Sua participação na receita agora é de dois terços do total, um salto significativo em relação aos 52% registrados em 2022, quando as receitas totais ultrapassaram US$ 82 bilhões. Dentro dessa categoria, as corretoras centralizadas e as plataformas de derivativos representaram 42% da receita, seguidas pela receita de reservas de stablecoins e rendimentos, com 29%; taxas pagas pelos usuários na cadeia, com 13%; taxas relacionadas à gestão de ativos e ETFs, com 7%; e mercados de previsão, com 6%.
As receitas da infraestrutura de blockchain caíram para US$ 22 bilhões, seu nível mais baixo desde 2020. As taxas de transação efetivamente pagas representam agora menos de 3% de todas as receitas de blockchain. Os setores restantes representaram US$ 12 bilhões, liderados por aplicativos de consumo, com 9%.
A adoção institucional desafia a queda geral da receita
Enquanto isso, contrariando o declínio mais amplo do mercado, as receitas ligadas à adoção institucional e ao uso econômico cresceram, passando a representar 30% do total das receitas de blockchain — com as receitas econômicas ultrapassando as de infraestrutura no terceiro trimestre pela primeira vez. Somente no primeiro semestre de 2026, as receitas decorrentes da adoção econômica aumentaram US$ 2,9 bilhões em relação ao mesmo período do ano anterior.
Esse crescimento foi impulsionado por um aumento de US$ 1,6 bilhão nas taxas do setor de serviços públicos. Isso incluiu US$ 1,4 bilhão proveniente de mercados de previsão, cuja receita passou de quase zero no ano passado para uma estimativa de US$ 4 bilhões neste ano, e US$ 200 milhões provenientes de cartões de crédito, financiamento comercial e outras soluções de pagamento. De acordo com o Boston Consulting Group, as empresas estiveram envolvidas em cerca de 60% das transferências de stablecoins em 2025 e, embora o crescimento da oferta de stablecoins tenha estagnado recentemente, os volumes de pagamentos atingiram níveis recordes.
Outros fatores impulsionadores incluíram US$ 1,1 bilhão proveniente do aumento da tokenização de ativos do mundo real (RWA) e das taxas relacionadas a negociações e empréstimos, bem como um aumento de US$ 250 milhões nas taxas de emissão de stablecoins e na receita de reservas — que continua sendo o maior componente individual da receita econômica geral desde que o Federal Reserve começou a aumentar as taxas de juros em 2022.
Negociação de RWA dispara à medida que ações tokenizadas ganham espaço
O volume de negociação de RWA ganhou impulso generalizado, gerando cerca de US$ 1 bilhão em taxas de negociação durante o primeiro semestre de 2026, a uma taxa média de 7 pontos-base. Os RWAs representaram 18% de todo o volume de contratos perpétuos no terceiro trimestre, com as ações tokenizadas representando 55% desse volume — ultrapassando o ouro, que liderou no ano passado —, enquanto os contratos perpétuos de petróleo lideraram entre as commodities. As listagens pré-IPO também surgiram como uma nova classe de ativos, lideradas pela SpaceX.
Al Qureshi, CEO e cofundador da Black Lake Digital Markets, atribuiu o aumento nos volumes de negociação de RWAs, apesar da queda nos preços das criptomoedas, às diferentes forças econômicas que impulsionam os dois mercados. Ele explicou que a atividade de RWAs costuma estar ligada ao desempenho e aos rendimentos dos ativos subjacentes, enquanto as avaliações das criptomoedas tendem a refletir percepções mais amplas de risco monetário, inflação e demanda especulativa.
“Os volumes de negociação de RWA estão vinculados a ativos reais que, em muitos casos, são impulsionados pelo rendimento. Os preços das criptomoedas são, na verdade, expressões das percepções do mercado sobre risco de inadimplência, inflação e novidade. Essa ortogonalidade funciona enquanto as coisas estiverem relativamente estáveis”, disse Qureshi.
Ele comparou a relação entre os mercados de RWA e as criptomoedas àquela entre os títulos do Tesouro dos EUA e o dólar americano, observando que os dois podem se mover independentemente até que mudanças significativas nas condições financeiras façam com que seu desempenho converja.
“Por exemplo, o aumento dos spreads nos títulos do Tesouro ou o aumento da inclinação da curva de rendimentos poderiam indicar uma corrida à moeda, ou vice-versa”, explicou Qureshi.
Himanshu Sahay, cofundador e diretor de receitas da Arch Lending, disse que a negociação de RWA oferece aos investidores exposição a mercados com fatores de preço distintos, permitindo que a demanda permaneça resiliente mesmo durante as quedas no mercado de criptomoedas. Sahay acrescentou:
“O próximo aspecto a ser observado é se essa atividade se estenderá ao setor de empréstimos. Quando as pessoas puderem tomar empréstimos com base nesses ativos, além de negociá-los, eles se tornarão muito mais úteis.”
A adoção de RWA se expandiu rapidamente em paralelo a mudanças importantes no mercado e a desenvolvimentos regulatórios. O volume de ações tokenizadas na Robinhood Chain ultrapassou US$ 13 bilhões no terceiro trimestre, com mais de 70% dessas transações ocorrendo enquanto as bolsas de valores dos EUA estavam fechadas. Em todas as blockchains, o volume à vista atingiu aproximadamente US$ 50 bilhões.
Adoção institucional deve impulsionar a recuperação da receita em 2027
Enquanto isso, Collin Sellers, vice-presidente de soluções da Nuva Labs, identificou o acesso limitado ao capital e a integração insuficiente com os mercados financeiros mais amplos como os principais obstáculos ao crescimento do crédito tokenizado. Ele explicou que, embora as carteiras de crédito possam ser representadas na blockchain, muitas vezes continuam difíceis de negociar, financiar ou usar como garantia além do investimento inicial.
Sellers argumentou que uma maior composibilidade, permitindo que ativos tokenizados interajam com mercados de crédito e estratégias de investimento, poderia ampliar a demanda dos investidores e liberar liquidez adicional. No entanto, para alcançar isso, são necessárias avaliações confiáveis dos ativos, informações transparentes sobre riscos e contrapartes dispostas a fornecer financiamento.
Ele destacou o papel da infraestrutura de cofre (vault) em ajudar emissores e gestores de ativos a estruturar e gerenciar produtos de crédito tokenizados, enquanto as plataformas de mercado podem conectar esses ativos aos investidores. Por fim, Sellers enfatizou que a liquidez sustentável depende não apenas da integração tecnológica, mas também da captação de capital suficiente e da participação do mercado.
Olhando para 2027, o relatório projeta que a adoção institucional e aplicações econômicas mais amplas impulsionarão o próximo ciclo de crescimento, compensando o declínio da infraestrutura. Prevê-se que as receitas totais se recuperem em direção aos máximos anteriores, à medida que a negociação de ações 24 horas por dia, 7 dias por semana, a tokenização ampliada de ativos ponderados pelo risco (RWA) e os canais de pagamento institucionais com stablecoins passem da adoção inicial para a integração financeira generalizada.
Além disso, à medida que os marcos regulatórios forem finalizados, prevê-se que a participação institucional represente uma parcela dominante da receita total do mercado.
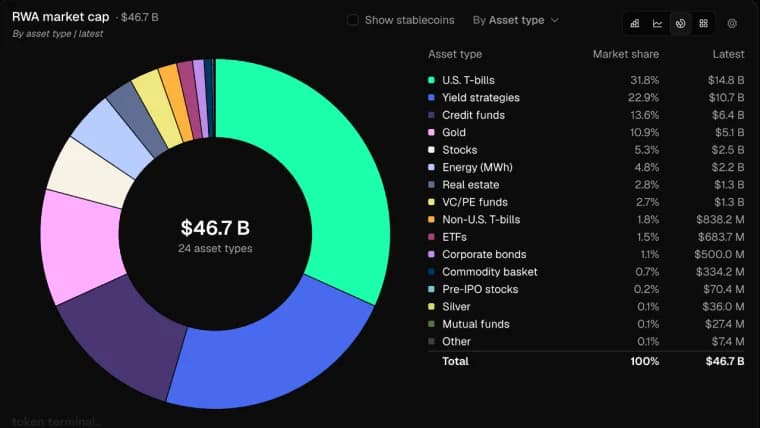
O mercado de ativos do mundo real (RWA) tokenizados atingiu US$ 46,7 bilhões, um aumento de 17,4 vezes em três anos, com o crescimento se estendendo por fundos de crédito, ouro e ações
Leia agora: Os ativos reais tokenizados (RWAs) atingem US$ 46,7 bilhões, com a Ethereum detendo quase metade do mercado

Este artigo foi traduzido do inglês usando IA. A versão original em inglês é a fonte autorizada; traduções automáticas podem conter imprecisões, especialmente em terminologia jurídica e regulatória.
Sobre o autor
ESCRITO PORTerence ZimwaraAuthor/Writer
Terence Zimwara é um jornalista e autor premiado, especializado na interseção entre a macroeconomia africana e as finanças digitais.