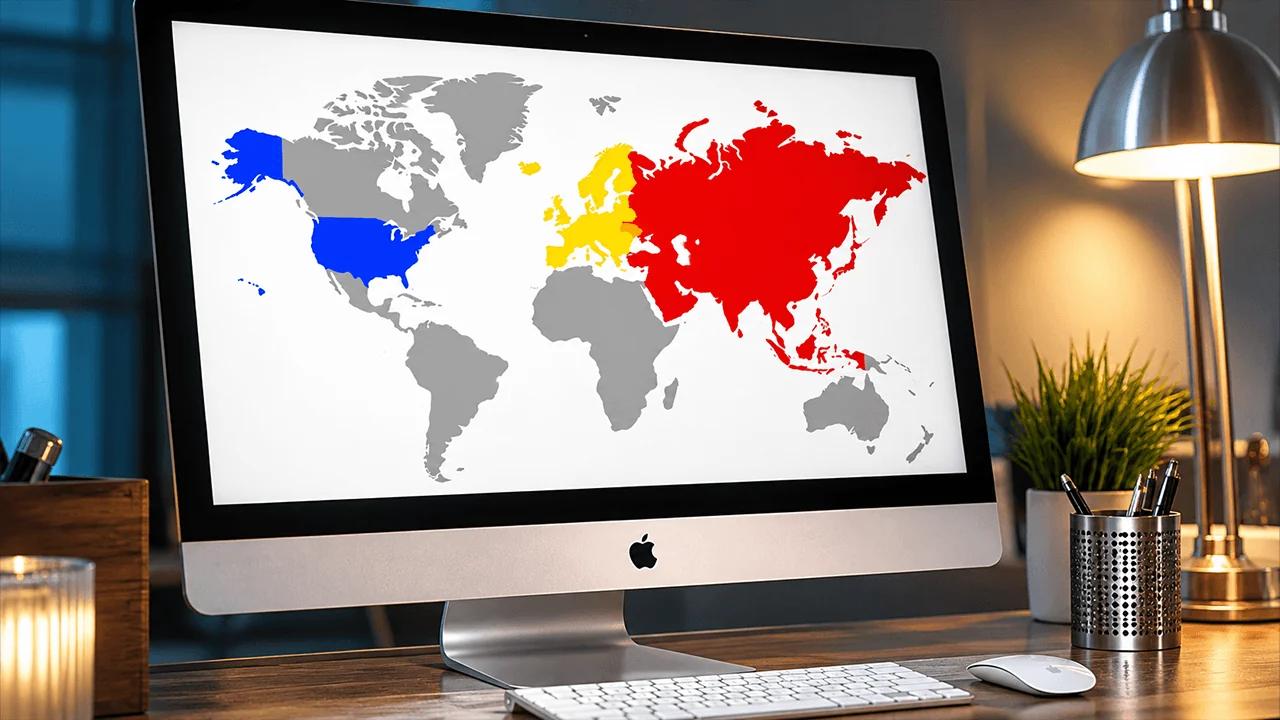
La competizione più importante nel Web3 va ormai da tempo ben oltre la rivalità tra singole piattaforme di scambio o blockchain. Quello a cui stiamo assistendo ora è una competizione tra giurisdizioni. I paesi che riusciranno a offrire al settore le condizioni migliori non solo genereranno nuove entrate fiscali, ma attireranno anche capitali, tecnologia e talenti — acquisendo così il potere di plasmare le regole del futuro mondo finanziario. Qual è, quindi, il modello normativo che appare più competitivo?
UE, Asia o Usa: chi vincerà la corsa normativa sulle criptovalute?
SCRITTO DA

CONDIVIDI
Il seguente editoriale è stato scritto da Volodymyr Nosov, fondatore e presidente di WhiteBIT Group.
Europa: il vantaggio di chi agisce per primo
L’Europa ha fatto ciò che nessun altro grande mercato ha ancora osato fare. È stata la prima a riunire norme frammentate in un unico quadro normativo: il Markets in Crypto-Assets (MiCA). La creazione di un’architettura giuridica unificata per 27 paesi contemporaneamente non ha precedenti, ed è proprio qui che risiede il principale vantaggio del MiCA: nel cosiddetto «passaporto UE». Le società del settore delle criptovalute ottengono una licenza in un paese dell’UE e acquisiscono automaticamente l’accesso a tutti i paesi europei.
Il quadro normativo stabilisce le regole del gioco in materia di governance aziendale, tutela dei clienti, custodia degli asset, resilienza operativa, informativa e altri aspetti fondamentali. Questo approccio consente alle imprese di pianificare investimenti strategici per gli anni a venire con maggiore fiducia.
L’emergere di un quadro normativo chiaro è importante anche per gli attori istituzionali. Dopotutto, è molto più facile per le grandi banche, i gestori patrimoniali o i giganti del fintech integrare l’infrastruttura Web3 quando la loro controparte opera secondo regole trasparenti.
Il MiCA presenta degli svantaggi? Certamente, e il primo è l’elevato costo della conformità normativa. In qualità di fondatore di una piattaforma di criptovalute che ha attraversato questo processo, posso affermare in prima persona che prepararsi al MiCA richiede investimenti significativi. Non si tratta solo di formalità legali. Un’azienda deve costruire una piattaforma pienamente regolamentata: soddisfare una serie completa di requisiti infrastrutturali, organizzativi e finanziari; costituire un team; avvalersi dei fornitori di servizi adeguati; e garantire il livello richiesto di sicurezza informatica e resilienza operativa, compresa la conformità ai requisiti del DORA. Questa barriera all’ingresso sta modificando la struttura del mercato. Le grandi aziende sono in una posizione migliore per assorbire questi costi, mentre gli operatori più piccoli devono cercare partner, prendere in considerazione fusioni o ripensare i propri piani per operare nell’UE. La seconda sfida è il cosiddetto «forum shopping normativo». Le licenze sono rilasciate dalle autorità di regolamentazione nazionali dei singoli paesi, ma sono valide in tutta Europa.
Le differenze nelle pratiche di vigilanza potrebbero incoraggiare alcuni operatori a cercare giurisdizioni con un approccio meno rigoroso. Per questo motivo a Bruxelles si sta già discutendo su come rafforzare il ruolo diretto dell’ESMA (Autorità europea degli strumenti finanziari e dei mercati) nella vigilanza sui grandi gruppi transfrontalieri operanti nel settore delle criptovalute.
Infine, c’è il fattore velocità. Gli elevati standard normativi dell’UE proteggono i consumatori e rafforzano la fiducia nel mercato. Allo stesso tempo, un’architettura normativa complessa potrebbe rallentare l’Europa proprio mentre gli Stati Uniti e l’Asia stanno guadagnando slancio.
Stati Uniti: il più grande mercato dei capitali e le oscillazioni normative
Nessuna giurisdizione può competere con gli Stati Uniti in termini di dimensioni del sistema finanziario, in particolare per quanto riguarda il volume di capitali istituzionali e di venture capital, nonché la solidità delle infrastrutture di mercato. Wall Street, i più grandi hedge fund del mondo, i giganti della tecnologia e il ruolo globale del dollaro fanno già parte dello stesso ecosistema.
Storicamente, il principale punto debole degli Stati Uniti è stata la frammentazione dell’autorità normativa tra le agenzie federali e i singoli Stati. E questo è il paradosso più grande del sistema americano. Il Paese che attira capitali su scala più ampia non ha ancora creato un quadro unico e chiaro per il proprio mercato delle criptovalute.
Di conseguenza, le imprese del settore delle criptovalute negli Stati Uniti sono attualmente costrette a operare contemporaneamente in diversi livelli normativi. Le piattaforme di scambio possono essere soggette contemporaneamente ai requisiti federali antiriciclaggio, necessitare di licenze separate per il trasferimento di denaro negli Stati in cui operano e, a seconda delle loro attività e dei prodotti offerti, devono anche conformarsi ai requisiti della SEC per i titoli e a quelli della CFTC per i derivati su materie prime e determinati prodotti digitali. Di conseguenza, i costi legali e di conformità sono semplicemente enormi, mentre anche la rendicontazione fiscale richiede risorse considerevoli.
Naturalmente, gli Stati Uniti vogliono semplificare la legislazione sulla struttura del mercato e stanno cercando di finalizzarla da tempo. Tuttavia, il CLARITY Act, che mira a suddividere in modo definitivo le responsabilità tra le autorità di regolamentazione, è già fermo al Senato da quasi sei mesi. Il voto finale è stato nuovamente rinviato a causa di conflitti di interesse tra banche e società del settore delle criptovalute, nonché a causa delle pressioni politiche, per le quali il settore ha già speso oltre 225 milioni di dollari, secondo il Financial Times.
Ciononostante, si sono registrati anche cambiamenti positivi nel panorama normativo statunitense. In particolare, lo scorso anno è stato approvato lo Stablecoin Act (GENIUS Act), che ha elevato il trading di stablecoin al rango di strategia finanziaria nazionale. Lo sviluppo normativo è stato inoltre influenzato in modo significativo dall’interesse attivo e dagli investimenti nella blockchain e nella tokenizzazione da parte di colossi finanziari quali JPMorgan, BlackRock e Nasdaq. Anche la percezione del Web3 a Wall Street si è trasformata: oggi non è più un settore a sé stante, ma un livello tecnologico che attraversa l’intero sistema finanziario.
È quindi l’incertezza giuridica a dissuadere molte aziende del settore delle criptovalute dall’entrare nel mercato statunitense. E mentre il capitale istituzionale continua ad affluire attraverso gli ETF spot, lanciare un nuovo progetto nel settore delle criptovalute partendo da zero nel mercato statunitense sembra ancora come camminare sul ghiaccio sottile.
Asia e Medio Oriente: la corsa tra i poli tecnologici
Attualmente non esiste un unico “regime asiatico”. Tuttavia, le singole giurisdizioni stanno costruendo poli finanziari dinamici e si stanno sviluppando rapidamente per attrarre il capitale globale del Web3.
Singapore, ad esempio, ha puntato sulla qualità della regolamentazione e su un elevato livello di fiducia istituzionale. La sua autorità di regolamentazione locale, la MAS, che funge anche da banca centrale del Paese, ha creato un sistema normativo chiaro, sebbene rigoroso, per i token di pagamento digitali (DPT), con requisiti elevati in materia di conformità e gestione del rischio tecnologico. Allo stesso tempo, la giurisdizione offre un’aliquota fiscale sulle società competitiva, pari al 17%. In combinazione con la sua infrastruttura finanziaria avanzata, ciò rende Singapore uno dei poli asiatici più attraenti per le sedi regionali delle società di criptovalute, le infrastrutture B2B e i servizi di custodia di asset digitali.
Nelle vicinanze, Hong Kong sta attivamente recuperando terreno. Attraverso il regime di licenze completo della SFC e la nuova legislazione sulle stablecoin, sta costruendo un ecosistema regolamentato di asset digitali e rafforzando il suo ruolo tradizionale di ponte finanziario tra la Cina e i mercati globali. La fiscalità competitiva rimane un ulteriore vantaggio: per le società, l’aliquota fiscale sui primi 2 milioni di HK$ (circa 255.000 $) di utili imponibili può essere dell’8,25%, mentre gli utili superiori a tale soglia sono tassati al 16,5%. Tuttavia, non va trascurata la posizione unica di Hong Kong rispetto alla Cina continentale, poiché aggiunge un elemento di incertezza geopolitica alla giurisdizione. Il terzo hub asiatico delle criptovalute a cui vale la pena prestare attenzione è Dubai, in Medio Oriente. Da cinque anni ospita la prima autorità di regolamentazione indipendente al mondo, la VARA. Anziché un unico insieme universale di requisiti, Dubai ha scelto un modello in cui le norme sono adattate a specifici tipi di attività — dal trading in borsa e dai servizi di custodia al credito, alla gestione patrimoniale e allo staking. Ciò non significa una regolamentazione debole. Al contrario, i requisiti in materia di conformità, tecnologia e gestione del rischio rimangono elevati, ma l’architettura normativa stessa è molto più adatta alla natura specifica delle attività legate alle criptovalute.
Un altro vantaggio di Dubai è il suo contesto fiscale favorevole. Gli Emirati Arabi Uniti non prevedono un’imposta federale sul reddito delle persone fisiche, mentre una tassazione societaria competitiva rende la giurisdizione particolarmente attraente per le aziende del settore delle criptovalute, gli imprenditori, gli investitori e i talenti tecnologici.
L’Asia e il Medio Oriente offrono al mercato ciò che attualmente manca all’Occidente: rapidità nel processo decisionale e disponibilità delle autorità di regolamentazione ad adattarsi alle realtà aziendali. Allo stesso tempo, questi hub dinamici presentano uno svantaggio: la frammentazione. Si tratta di “isole” normative separate, il che significa che espandersi in Asia richiede l’ottenimento di una serie di licenze locali.
Dove dovrebbero cercare un vantaggio competitivo le imprese?
È improbabile che le autorità di regolamentazione riescano a creare regole universali per ogni tipo di attività. Per un grande exchange di criptovalute focalizzato sul mercato al dettaglio, l’UE offre attualmente uno dei modelli più solidi. Sebbene il MiCA richieda investimenti significativi in materia di conformità, garantisce l’accesso a 27 mercati prosperi.
Per le imprese istituzionali, gli Stati Uniti offrono naturalmente il potenziale maggiore grazie alla loro enorme base di capitale e all’integrazione attiva delle criptovalute nella finanza tradizionale. Se l’obiettivo è stabilire una base istituzionale in Asia, Singapore è in una categoria a sé stante grazie alla prevedibilità normativa e a una solida infrastruttura bancaria.
Ciò che è chiaro è che l’era della ricerca delle norme più permissive è finita: la sfida ora verte sulla qualità della regolamentazione. A mio avviso, le giurisdizioni vincenti saranno quelle che garantiranno alle imprese accesso al capitale e prevedibilità, proteggeranno i consumatori, ma non soffocheranno l’innovazione.
Mentre i trader di bitcoin si preparano ad affrontare un evento programmato dopo l’altro, i dati suggeriscono che non ci sia molto di cui preoccuparsi, a meno che non si operi sui grafici BTC a un minuto.
Leggi ora: Calendario volatilità Bitcoin: date chiave e miti

Questo articolo è stato tradotto dall'inglese tramite IA. La versione originale in inglese è la fonte autorevole; le traduzioni automatiche possono contenere imprecisioni, in particolare nella terminologia legale e normativa.
Informazioni sull'autore
SCRITTO DAVolodymyr Nosov
Volodymyr Nosov è il Fondatore e Presidente di WhiteBIT Group, un ecosistema blockchain globale che serve oltre 35 milioni di utenti.