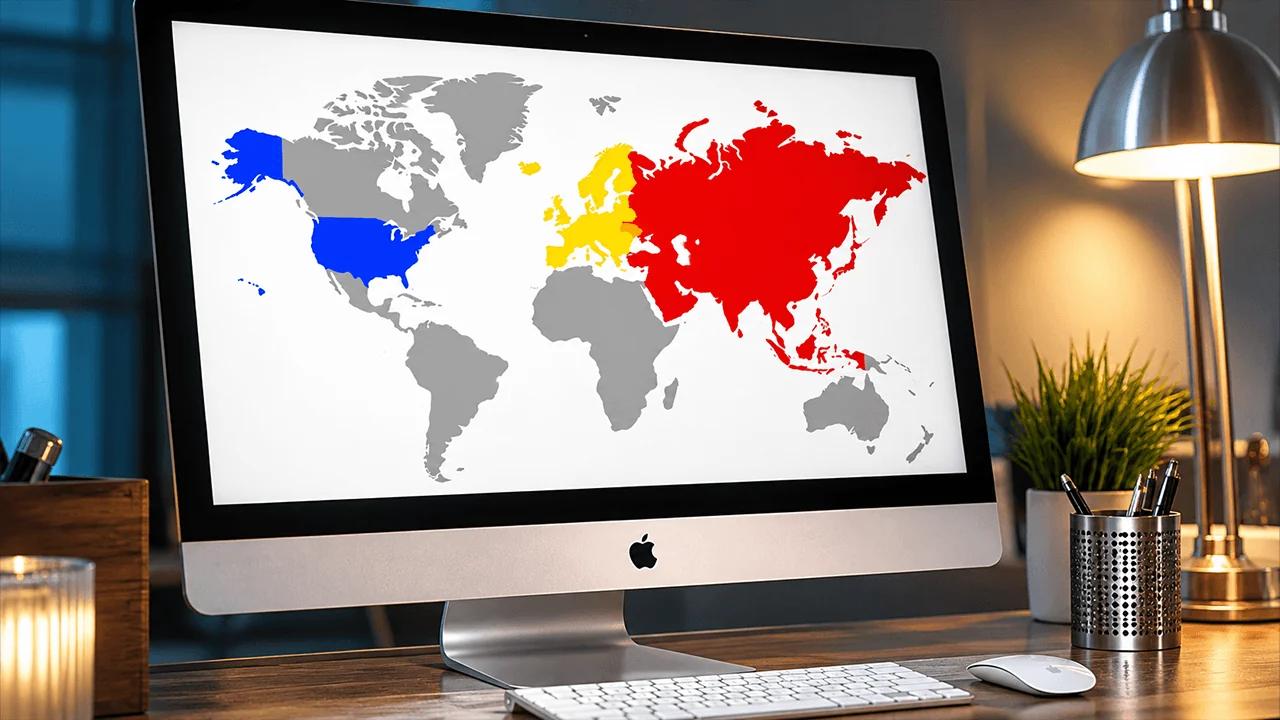
Persaingan terbesar di Web3 telah lama melampaui persaingan antar bursa atau blockchain individu. Yang kita saksikan saat ini adalah persaingan antar yurisdiksi. Negara-negara yang berhasil menawarkan kondisi terbaik bagi industri ini tidak hanya akan menghasilkan pendapatan pajak baru, tetapi juga menarik modal, teknologi, dan talenta — serta memperoleh kekuatan untuk membentuk aturan dunia keuangan di masa depan. Jadi, model regulasi mana yang tampak paling kompetitif?
Uni Eropa, Asia atau AS: Siapa Menang Regulasi Bisnis Kripto?
DITULIS OLEH

BAGIKAN
Opini editorial berikut ini ditulis oleh Volodymyr Nosov, pendiri dan presiden WhiteBIT Group.
Eropa: keunggulan sebagai pelopor
Eropa telah melakukan apa yang belum berani dilakukan oleh pasar besar lainnya. Eropa adalah yang pertama menyatukan aturan-aturan yang terfragmentasi di bawah satu kerangka regulasi — Markets in Crypto-Assets (MiCA). Menciptakan arsitektur hukum terpadu untuk 27 negara sekaligus merupakan hal yang belum pernah terjadi sebelumnya, dan di sinilah letak keunggulan utama MiCA — dalam apa yang disebut “paspor UE.” Perusahaan kripto memperoleh lisensi di satu negara UE dan secara otomatis mendapatkan akses ke semua negara Eropa.
Kerangka kerja ini menetapkan aturan main untuk tata kelola perusahaan, perlindungan pelanggan, penyimpanan aset, ketahanan operasional, pengungkapan informasi, dan aspek-aspek mendasar lainnya. Pendekatan ini memungkinkan bisnis merencanakan investasi strategis untuk tahun-tahun mendatang dengan keyakinan yang lebih besar.
Munculnya kerangka regulasi yang jelas juga penting bagi para pelaku institusional. Lagi pula, jauh lebih mudah bagi bank-bank besar, manajer aset, atau raksasa fintech untuk mengintegrasikan infrastruktur Web3 ketika mitra bisnis mereka beroperasi di bawah aturan yang transparan.
Apakah MiCA memiliki kelemahan? Tentu saja, dan yang pertama adalah tingginya biaya kepatuhan regulasi. Sebagai pendiri platform kripto yang telah melalui proses ini, saya dapat mengatakan secara langsung bahwa mempersiapkan diri untuk MiCA memerlukan investasi yang signifikan. Ini bukan hanya soal formalitas hukum. Sebuah perusahaan harus membangun platform yang sepenuhnya teregulasi: memenuhi serangkaian persyaratan infrastruktur, organisasi, dan keuangan yang komprehensif; membentuk tim; melibatkan penyedia layanan yang sesuai; serta memastikan tingkat keamanan siber dan ketahanan operasional yang diperlukan, termasuk kepatuhan terhadap persyaratan DORA.
Hambatan masuk ini mengubah struktur pasar. Perusahaan besar berada dalam posisi yang lebih baik untuk menanggung biaya-biaya ini, sementara pemain kecil harus mencari mitra, mempertimbangkan merger, atau meninjau ulang rencana mereka untuk beroperasi di UE.
Tantangan kedua adalah apa yang disebut “regulatory forum shopping.” Lisensi dikeluarkan oleh regulator nasional masing-masing negara tetapi berlaku di seluruh Eropa.
Perbedaan dalam praktik pengawasan dapat mendorong beberapa pelaku pasar untuk mencari yurisdiksi dengan pendekatan yang kurang ketat. Inilah sebabnya mengapa Brussel sudah mendiskusikan cara-cara untuk memperkuat peran langsung ESMA (Otoritas Sekuritas dan Pasar Eropa) dalam mengawasi kelompok-kelompok kripto lintas batas berskala besar.
Dan terakhir, ada faktor kecepatan. Standar regulasi yang tinggi di Uni Eropa melindungi konsumen dan memperkuat kepercayaan terhadap pasar. Di saat yang sama, arsitektur regulasi yang kompleks dapat memperlambat laju Eropa, sementara AS dan Asia justru sedang mendapatkan momentum.
AS: pasar modal terbesar dan fluktuasi regulasi
Tidak ada yurisdiksi yang dapat bersaing dengan AS dalam hal skala sistem keuangannya, terutama volume dana institusional dan modal ventura, serta kekuatan infrastruktur pasarnya. Wall Street, hedge fund terbesar di dunia, raksasa teknologi, dan peran global dolar AS sudah menjadi bagian dari ekosistem yang sama.
Secara historis, kelemahan utama AS adalah fragmentasi otoritas regulasi antara lembaga federal dan masing-masing negara bagian. Dan inilah paradoks terbesar dari sistem Amerika. Negara yang menarik modal dalam skala terbesar ini masih belum menciptakan kerangka kerja tunggal dan jelas untuk pasar kriptonya.
Akibatnya, bisnis kripto di AS saat ini terpaksa beroperasi di bawah beberapa lapisan regulasi sekaligus. Bursa kripto mungkin secara bersamaan tunduk pada persyaratan anti pencucian uang federal, memerlukan lisensi pengirim uang terpisah di negara bagian tempat mereka beroperasi, dan, tergantung pada aset dan produk mereka, juga harus mematuhi persyaratan SEC untuk sekuritas serta persyaratan CFTC untuk derivatif komoditas dan produk digital tertentu. Akibatnya, biaya hukum dan kepatuhan menjadi sangat besar, sementara pelaporan pajak juga membutuhkan sumber daya yang substansial.
Tentu saja, AS ingin menyederhanakan undang-undang struktur pasar dan telah berusaha menyelesaikannya selama beberapa waktu. Namun, RUU CLARITY, yang bertujuan untuk membagi tanggung jawab secara definitif di antara regulator, telah tertahan di Senat selama hampir enam bulan. Pemungutan suara akhir sekali lagi ditunda akibat konflik kepentingan antara bank dan perusahaan kripto, serta lobi politik, di mana industri ini telah menghabiskan lebih dari $225 juta, menurut Financial Times.
Meskipun demikian, terdapat pula perubahan positif dalam lingkungan regulasi AS. Secara khusus, Undang-Undang Stablecoin (GENIUS Act) disahkan tahun lalu, yang menempatkan perdagangan stablecoin pada tingkat strategi keuangan nasional. Perkembangan regulasi juga sangat dipengaruhi oleh minat dan investasi aktif dalam blockchain dan tokenisasi dari raksasa keuangan seperti JPMorgan, BlackRock, dan Nasdaq. Persepsi terhadap Web3 di Wall Street pun telah berubah: kini, Web3 bukan lagi industri terpisah, melainkan lapisan teknologi yang melintasi seluruh sistem keuangan.
Oleh karena itu, ketidakpastian hukumlah yang membuat banyak perusahaan kripto enggan memasuki pasar AS. Dan meskipun modal institusional terus mengalir melalui ETF spot, meluncurkan proyek kripto baru dari nol di pasar AS masih terasa seperti berjalan di atas es tipis.
Asia dan Timur Tengah: persaingan antar pusat teknologi
Saat ini tidak ada satu pun “rezim Asia” yang tunggal. Namun, masing-masing yurisdiksi sedang membangun pusat keuangan yang dinamis dan berkembang pesat untuk menarik modal Web3 global.
Singapura, misalnya, berfokus pada kualitas regulasi dan tingkat kepercayaan institusional yang tinggi. Regulator lokalnya, MAS—yang juga berfungsi sebagai bank sentral negara tersebut—telah membangun sistem regulasi yang jelas, meskipun ketat, untuk token pembayaran digital (DPT), dengan persyaratan tinggi terkait kepatuhan dan manajemen risiko teknologi. Di saat yang sama, yurisdiksi ini menawarkan tarif pajak perusahaan yang kompetitif sebesar 17%. Dikombinasikan dengan infrastruktur keuangannya yang canggih, hal ini menjadikan Singapura sebagai salah satu pusat Asia yang paling menarik bagi kantor pusat regional perusahaan kripto, infrastruktur B2B, dan layanan kustodian aset digital.
Di dekatnya, Hong Kong sedang secara aktif memulihkan posisinya. Melalui sistem perizinan komprehensif SFC dan undang-undang stablecoin yang baru, Hong Kong sedang membangun ekosistem aset digital yang teregulasi dan memperkuat perannya yang tradisional sebagai jembatan keuangan antara Tiongkok dan pasar global. Perpajakan yang kompetitif tetap menjadi keunggulan tambahan: bagi perusahaan, tarif pajak atas laba kena pajak hingga HK$2 juta (sekitar $255.000) dapat mencapai 8,25%, sedangkan laba di atas ambang batas tersebut dikenakan pajak sebesar 16,5%. Namun, posisi unik Hong Kong terkait Tiongkok daratan tidak boleh diabaikan, karena hal ini menambah unsur ketidakpastian geopolitik pada yurisdiksi tersebut.
Pusat kripto Asia ketiga yang patut diperhatikan adalah Dubai di Timur Tengah. Selama lima tahun terakhir, Dubai telah menjadi markas regulator independen pertama di dunia, VARA. Alih-alih menerapkan satu set persyaratan universal, Dubai memilih model di mana aturan disesuaikan dengan jenis aktivitas tertentu — mulai dari perdagangan bursa dan layanan kustodi hingga pinjaman, pengelolaan aset, dan staking. Hal ini tidak berarti regulasi yang lemah. Sebaliknya, persyaratan kepatuhan, teknologi, dan manajemen risiko tetap tinggi, namun arsitektur regulasi itu sendiri jauh lebih sesuai dengan sifat khusus bisnis kripto.
Keunggulan lain Dubai adalah lingkungan perpajakannya yang menguntungkan. UEA tidak memiliki pajak penghasilan pribadi tingkat federal, sementara sistem perpajakan korporasi yang kompetitif menjadikan yurisdiksi ini sangat menarik bagi perusahaan kripto, wirausahawan, investor, dan talenta teknologi.
Asia dan Timur Tengah menawarkan kepada pasar apa yang saat ini kurang di Barat — kecepatan dalam pengambilan keputusan dan kesediaan regulator untuk beradaptasi dengan realitas bisnis. Di saat yang sama, pusat-pusat dinamis ini memiliki kelemahan: fragmentasi. Mereka merupakan “pulau-pulau” regulasi yang terpisah, yang berarti bahwa perluasan skala di seluruh Asia memerlukan pengumpulan berbagai lisensi lokal.
Di mana seharusnya bisnis mencari keunggulan?
Kemungkinan kecil regulator dapat menciptakan aturan universal untuk setiap jenis bisnis.
Bagi bursa kripto besar yang berfokus pada pasar ritel, Uni Eropa saat ini menawarkan salah satu model terkuat. Meskipun MiCA memerlukan investasi signifikan dalam kepatuhan, regulasi ini memberikan akses ke 27 pasar yang makmur.
Bagi bisnis institusional, AS secara alami menawarkan potensi terbesar berkat basis modalnya yang sangat besar dan integrasi kripto yang aktif ke dalam keuangan tradisional. Jika tujuannya adalah membangun basis institusional di Asia, Singapura berada di kelas tersendiri berkat kepastian regulasi dan infrastruktur perbankan yang kuat.
Yang jelas, era pencarian aturan yang paling longgar telah berakhir — persaingan kini berfokus pada kualitas regulasi. Menurut saya, yurisdiksi yang akan unggul adalah yang memberikan akses kepada bisnis terhadap modal dan kepastian, melindungi konsumen, namun tidak menghambat inovasi.
Saat para pedagang bitcoin bersiap menghadapi satu peristiwa terjadwal demi peristiwa lainnya, data menunjukkan bahwa tidak ada yang perlu dikhawatirkan, kecuali jika Anda bertransaksi menggunakan grafik BTC satu menit.
Baca sekarang: Kalender Volatilitas Bitcoin: Tanggal Penting dan Mitosnya

Artikel ini diterjemahkan dari bahasa Inggris menggunakan AI. Versi asli berbahasa Inggris adalah sumber yang berwenang; terjemahan otomatis dapat mengandung ketidakakuratan, terutama dalam terminologi hukum dan peraturan.
Tentang penulis
DITULIS OLEHVolodymyr Nosov
Volodymyr Nosov adalah Pendiri dan Presiden WhiteBIT Group, sebuah ekosistem blockchain global yang melayani lebih dari 35 juta pengguna.