Badan Pajak Swedia, Bikupa Datacenter AB, dan Bikupa Datacenter 2 AB—anak perusahaan asal Swedia dari perusahaan penambangan bitcoin Hive Digital Technologies—sedang terlibat dalam sengketa hukum yang berpotensi memengaruhi klasifikasi operasi penambangan di Uni Eropa serta penerapan PPN terhadap kegiatan-kegiatan tersebut.
Perusahaan Penambang Bitcoin Hive Mengajukan Sengketa PPN Swedia ke Komisi Eropa
DITULIS OLEH

BAGIKAN
Poin-Poin Penting
- Swedia mengklasifikasikan ulang layanan pusat data Hive sebagai penambangan mandiri, sehingga secara retroaktif menolak pengembalian PPN masukan.
- Hive berargumen bahwa mereka menyediakan daya komputasi yang dikenakan PPN, artinya perubahan aturan PPN ini menimbulkan dampak finansial yang signifikan.
- Hive membawa sengketa ini ke Komisi Eropa, yang berpotensi menetapkan preseden pajak penting bagi kawasan tersebut.
Swedia dan Hive Terlibat Perselisihan Terkait Beban PPN Penambangan Kripto
Setelah mengubah kriteria yang telah ditetapkan untuk memungut pajak yang terkait dengan aktivitas penambangan kripto, Hive Digital Technologies terlibat dalam pertarungan hukum melawan pemerintah Swedia.
Inti dari perselisihan ini terletak pada pertimbangan layanan-layanan tersebut untuk keperluan PPN, setelah Badan Pajak Swedia memutuskan bahwa—berbeda dengan apa yang telah diterapkan sebelumnya—anak perusahaan Hive telah menambang kripto atas nama mereka sendiri, yang berada di luar cakupan PPN.
Meskipun hal ini mungkin tampak menguntungkan pada awalnya, namun justru merugikan keuangan Bikupa Datacenter AB dan Bikupa Datacenter 2 AB, dua anak perusahaan Hive Technologies yang berlokasi di negara tersebut. Hive berpendapat bahwa perusahaan-perusahaan ini tidak menambang aset kripto untuk kepentingan sendiri, melainkan menyediakan layanan daya komputasi kepada pelanggan tertentu berdasarkan kontrak, suatu kegiatan yang mirip dengan perjanjian hosting pusat data.
Dentons, firma hukum yang mewakili Hive, menjelaskan mengapa perbedaan ini—yang diterapkan secara retroaktif kepada beberapa perusahaan penambangan digital sejak tahun 2022—berdampak secara finansial.
"Berdasarkan aturan PPN UE, sebuah bisnis umumnya dapat mengklaim pengembalian PPN masukan jika pembeliannya digunakan untuk pasokan yang dikenakan PPN, tetapi pengembalian tersebut dapat ditolak jika aktivitas tersebut berada di luar cakupan PPN atau dikecualikan—dan bagi bisnis pusat data, di mana perangkat keras, pendinginan, dan listrik merupakan biaya utama, klasifikasi tersebut memiliki dampak finansial yang signifikan," tegasnya.
Kriteria ini diterapkan secara surut kepada perusahaan-perusahaan yang menambang aset kripto sejak tahun 2022, sehingga mengharuskan pengembalian PPN yang telah dibayarkan.
Hive Mencari Otoritas yang Lebih Tinggi
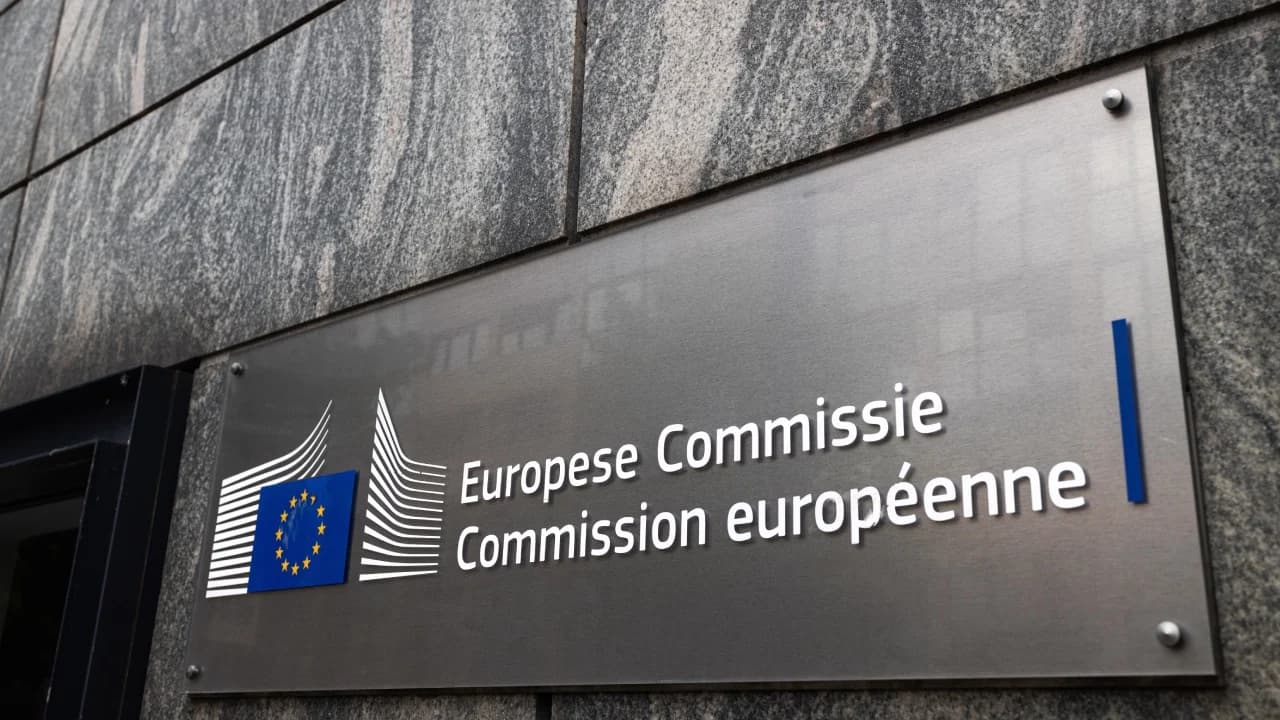
Hive berupaya mengajukan keluhan ini ke Komisi Eropa, karena pengadilan Swedia telah menolak untuk merujuk pertanyaan ini ke Mahkamah Kehakiman Uni Eropa (CJEU).
Hive menuduh bahwa pengadilan Swedia gagal menyebutkan alasan penolakan untuk merujuk pertanyaan ini ke CJEU, dan bahwa penolakan ini telah menjadi praktik sistemik dalam kasus-kasus sengketa perpajakan.
Dentons menjelaskan bahwa inti permasalahan terletak pada klasifikasi sekelompok aktivitas seperti penambangan, karena Hive berpendapat bahwa diperlukan pengamatan yang lebih rinci terhadap aktivitas-aktivitas ini, mengingat aktivitas tersebut mencakup penyediaan daya komputasi kepada pelanggan, penggunaan daya tersebut oleh pelanggan untuk menambang aset digital, serta layanan-layanan lainnya.
Kasus ini berpotensi menjadi preseden bagi sengketa serupa di kawasan ini jika Komisi Eropa memutuskan untuk menyelidiki lebih lanjut dan mengambil tindakan. Namun demikian, Komisi Eropa juga dapat menutup pengaduan tersebut tanpa menindaklanjutinya.


Artikel ini diterjemahkan dari bahasa Inggris menggunakan AI. Versi asli berbahasa Inggris adalah sumber yang berwenang; terjemahan otomatis dapat mengandung ketidakakuratan, terutama dalam terminologi hukum dan peraturan.