Lors de discussions à huis clos, les responsables des banques centrales expliquent que ces institutions détiennent de l’or et ne souhaitent pas d’or tokenisé pour exactement la même raison qui fait la valeur du bitcoin : l’autogestion. On sait déjà qu’au moins une banque centrale détient du bitcoin (BTC), tandis que 7 % des banques centrales interrogées ont déclaré envisager d’intégrer des actifs numériques tant en 2025 qu’en 2026.
Banques centrales : vers le bitcoin, mais adossé à l’or en coulisses
ÉCRIT PAR
PARTAGER
Points clés à retenir
- Les banques centrales considèrent de plus en plus l’or détenu dans des coffres étrangers comme un risque géopolitique, ce qui renforce l’argument en faveur de l’auto-custode.
- Si les banques centrales rejettent largement l’or tokenisé, au moins l’une d’entre elles a investi dans un portefeuille test de bitcoins d’une valeur d’un million de dollars.
- Le bitcoin et l’or offrent tous deux des alternatives aux actifs détenus par des intermédiaires, mais le bitcoin offre également la possibilité d’effectuer des paiements numériques directs.
L’OMFIF, un forum des banques centrales basé à Londres, a organisé cette année quatre réunions consacrées à l’or, qui ont donné lieu à un rapport publié cette semaine et s’appuyant sur des discussions à huis clos. Les conclusions relatives à l’intérêt des banques centrales interrogées pour l’investissement dans les actifs numériques ont été publiées en juin, tandis que le rapport de novembre apporte des éclairages supplémentaires sur l’adoption du bitcoin.
Depuis le gel des réserves russes en 2022, les banques centrales ont pris davantage conscience qu’un actif conservé dans le coffre-fort d’un tiers ne leur appartient pas réellement. La partie des réserves d’or russes conservée sur le territoire russe n’a pas été gelée.
Un actif dont on ne peut pas se servir
« Les réserves gelées n’ont pas perdu leur valeur, elles ont perdu leur utilité », écrit Steven Feldman, directeur général de Gold Bullion International, l’un des partenaires du rapport. Selon lui, les réserves étaient autrefois évaluées en fonction de leur rendement, mais elles sont désormais « également évaluées en fonction de qui peut dire non ».
En d’autres termes, cela rejoint la règle que de nombreux adeptes du bitcoin ne cessent de prôner : « pas vos clés, pas vos pièces ». Selon le rapport, une banque centrale européenne dont le nom n’est pas cité considère la concentration d’une grande partie de son or à Londres comme un risque réel et a envisagé d’en transférer une partie ailleurs en Europe. Une autre banque centrale européenne a déclaré conserver environ la moitié de son or sur son territoire. Une banque centrale européenne a également indiqué que le dollar s’inscrivait « désormais dans le cadre des risques géopolitiques plutôt que d’être un actif neutre », tandis qu’une autre a repris ses achats d’or après une longue pause, « à la suite d’enquêtes politiques ». 
Les banques centrales rapprochent leurs réserves d’or de leur territoire
Certaines de ces mesures ont déjà été rendues publiques. En septembre, la banque centrale néerlandaise a déclaré avoir transféré environ 86 tonnes d’or de New York et d’Ottawa vers Londres, invoquant « une agitation géopolitique croissante » et affirmant que l’or détenu à la Banque d’Angleterre est celui qui peut être mobilisé le plus rapidement en cas de crise.
Elle a vendu environ 59 tonnes à New York et acheté de l’or à Londres. Elle a également transféré physiquement plus de 27 tonnes des États-Unis et du Canada vers son coffre-fort de Zeist, aux Pays-Bas, tout en envoyant une quantité similaire de Zeist à Londres. La part de son or détenue sur son territoire est restée à près de 31 %.
La Banque de France a remplacé les 129 tonnes qu’elle détenait à New York par de l’or désormais stocké à Paris. La Bundesbank allemande, qui conserve 1 236 tonnes à la Fed de New York, affirme ne pas avoir de doutes quant à la fiabilité de la Fed.
Dans son précédent rapport sur l’or, publié en 2024, l’OMFIF citait un « éminent banquier central européen » qui exprimait son scepticisme personnel à l’égard de l’or, mais estimait qu’il n’existait pas beaucoup de moyens d’échapper au dollar, ajoutant que « l’or en fait partie, au même titre que les matières premières et les crypto-actifs comme le bitcoin ».
Non à l’or tokenisé
La détention directe d’or et le fait de dépendre moins de tiers constituent la principale raison pour laquelle les banques centrales ne veulent pas d’or tokenisé. Aucune des banques centrales du groupe de travail n’a déclaré en détenir ou en utiliser.
Comme l’a souligné une banque centrale européenne, l’or « doit être un actif que l’on peut détenir et auquel on peut accéder directement », tandis que l’or tokenisé dépend de ses émetteurs et opérateurs, qui peuvent faire faillite ou en bloquer l’accès. Une autre banque centrale européenne a souligné que l’or physique offre une protection en cas de défaillance de l’infrastructure actuelle du marché. L’or stocké dans un coffre-fort « resterait utilisable sans le fixing de Londres, sans contreparties ni infrastructure en ligne ».
Le bitcoin peut être volé, tout comme l’or
C’est également sur ce point que l’or présente certains avantages non seulement par rapport à son équivalent tokenisé, mais aussi par rapport à l’« or numérique » : le bitcoin. Le bitcoin dépend largement des infrastructures en ligne et comporte des menaces de cybersécurité, comme en témoignent les centaines de millions de dollars de bitcoins volés cette année dans des portefeuilles en gestion autonome.
Ces risques peuvent être atténués, par exemple, grâce à des configurations multisignatures — même si, en théorie, des criminels aidés par l’IA pourraient finir par trouver des moyens de les compromettre également. De même, les coffres-forts contenant de l’or physique peuvent également être la cible de vols ou de saisies.
Beaucoup plus d’or a été perdu au profit de ceux qui contrôlaient les coffres qu’au profit de cambrioleurs. L’un des plus grands vols d’or jamais enregistrés, le braquage de Brink’s-Mat à Heathrow en 1983, a donné lieu au vol d’environ 3 tonnes d’or appartenant à une banque de lingots. Par ailleurs, fin 1940, la France de Vichy a accepté de remettre à l’Allemagne nazie les 198 tonnes d’or que la Belgique avait confiées à la Banque de France. Aujourd’hui, les banques centrales se remettent à réfléchir à l’endroit où elles conservent leur or, alors que les tensions géopolitiques s’intensifient.
Une banque s’est lancée, il en reste plus de 70
Toutefois, pour l’instant, le rapport — qui compte parmi ses partenaires plusieurs acteurs majeurs du marché mondial de l’or — écarte largement le bitcoin comme alternative. Le rapport de l’OMFIF montre que 92 % des banques centrales interrogées n’investissent pas dans les actifs numériques, 7 % envisagent de le faire et 1 % investit déjà. La Banque nationale tchèque, qui a acquis en novembre 2025 un portefeuille test d’une valeur d’un million de dollars composé de bitcoins, d’un stablecoin indexé sur le dollar et d’un dépôt tokenisé, est un exemple de banque centrale investissant dans les actifs numériques. Ce portefeuille est détenu en dehors de ses réserves officielles.
L’OMFIF a indiqué avoir interrogé 74 banques centrales pour son rapport de 2026. Dans son enquête de 2025, 7 % des 75 banques interrogées avaient également déclaré envisager d’investir dans des actifs numériques. On ignore toutefois si la banque centrale tchèque figurait parmi celles qui envisageaient des investissements en 2025 ou si une autre banque a rejoint ce groupe depuis.
Comme l’a rapporté Bitcoin.com News, en mars 2026, la Banque nationale du Kazakhstan a annoncé qu’elle constituerait un portefeuille pouvant atteindre 350 millions de dollars dans des sociétés spécialisées dans les crypto-actifs et d’autres instruments offrant une exposition aux actifs numériques, financé par de l’or et une partie de ses réserves de change.
De plus, dans l’enquête de l’OMFIF de 2026, 13 % des banques centrales prévoyaient d’augmenter leurs allocations non spécifiées en actifs numériques au cours des dix prochaines années, contre 10 % l’année précédente.
Les acheteurs privés d’or devancent les banques centrales
Le fait qu’au moins une banque centrale européenne ait investi dans le bitcoin pourrait déjà être considéré comme une avancée significative pour un actif encore relativement récent.
Par ailleurs, en 2026, selon le World Gold Council, les banques centrales ont ajouté 321 tonnes au troisième trimestre, soit une hausse de 42 % en glissement annuel, portant leurs achats pour les neuf premiers mois à 675 tonnes — soit 6 % de plus qu’au cours de la même période en 2025.
Les épargnants ont acheté plus d’or que les banques centrales. L’année dernière, la demande de lingots et de pièces a atteint 1 374 tonnes (154 milliards de dollars), tandis que les banques centrales ont ajouté 863 tonnes à leurs réserves. Au troisième trimestre 2026, cependant, les banques centrales ont acheté plus d’or (321 tonnes) que les acheteurs de lingots et de pièces (268 tonnes).
Alexej Jordanov, de Gold Republic, l’un des partenaires du rapport, écrit que chaque année depuis 2010, les épargnants privés ont acheté plus d’or sous forme de lingots et de pièces que les banques centrales n’en ont ajouté à leurs réserves, leur volume d’achat global étant environ deux fois plus élevé.
« Peu à peu, gramme après gramme, ils deviennent leurs propres banques centrales », écrit M. Jordanov, ajoutant qu’un lingot d’or détenu en son nom propre « ne laisse personne s’interposer entre le propriétaire et le métal ». Ce principe s’apparente à la manière dont on peut conserver des bitcoins en auto-garde plutôt que de détenir une part d’ETF.
Assurances risquées et valeurs refuges
Matthew Ferranti, du Cryptoeconomics Lab de l’université de Cincinnati et chercheur au Bitcoin Policy Institute (récemment rebaptisée « Finney Foundation for Open Technology »), a fait valoir dans un article évalué par des pairs et publié en 2025 que l’or et le bitcoin fonctionnent tous deux comme une assurance contre les sanctions à l’encontre d’une banque centrale, l’or ne remplissant ce rôle que s’il se trouve dans le coffre de la banque centrale elle-même.
Dans un article publié par la Fondation en janvier, M. Ferranti a constaté que le cours du bitcoin avait augmenté lorsque les probabilités de destitution de Jerome Powell de son poste de président de la Fed s’étaient accrues, ce qui suggère que le bitcoin pourrait également offrir une protection contre une perte d’indépendance de la Réserve fédérale.
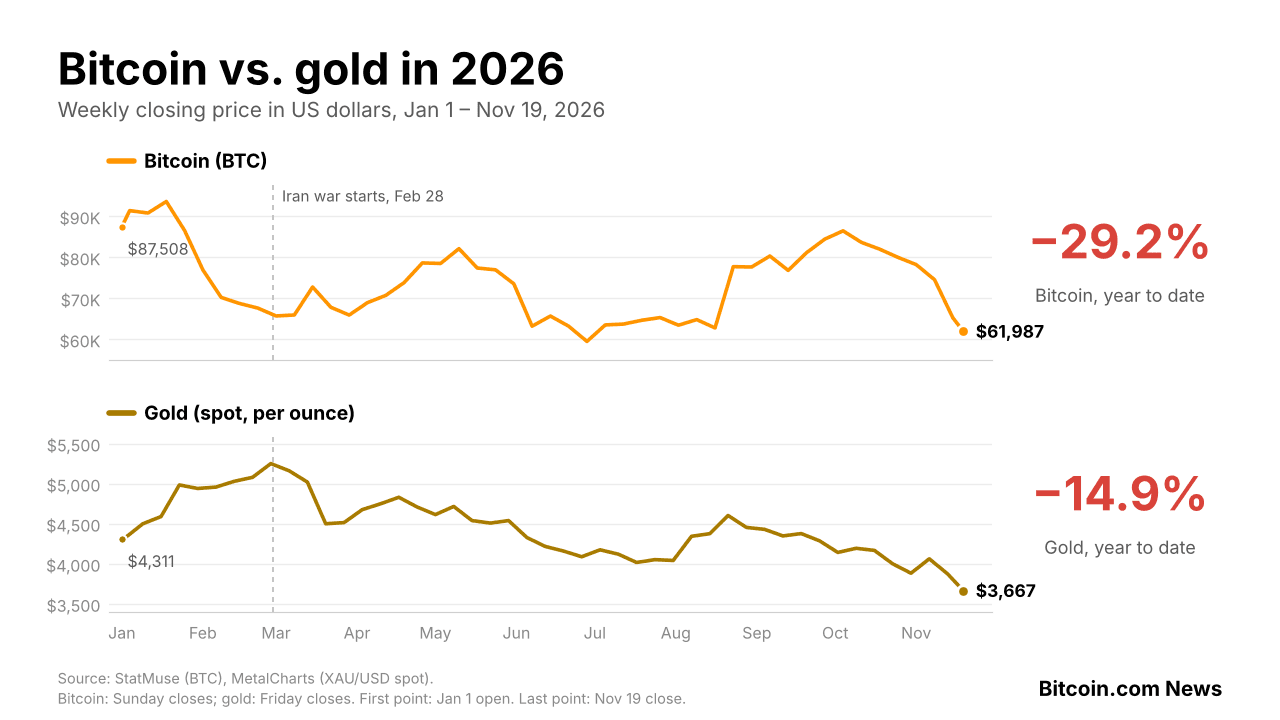
Quoi qu’il en soit, l’or et le bitcoin ont tous deux chuté cette année, ces deux valeurs refuges se comportant comme des actifs à risque lors de la crise du détroit d’Ormuz en 2026. Cependant, alors que le bitcoin a d’abord chuté, il a ensuite surperformé l’or pendant plusieurs semaines.
Cela dit, l’or et le bitcoin offrent tous deux la possibilité de détenir des actifs sans intermédiaires, en particulier en période de montée de l’incertitude. Ces deux actifs présentent leurs propres avantages, inconvénients et risques, et peuvent répondre aux besoins de différents profils d’utilisateurs.
Les banques centrales semblent également s’ouvrir progressivement à l’idée de détenir du bitcoin dans leurs réserves, bien que ce soit lentement. Cela leur donnerait la possibilité non seulement de le détenir, mais aussi de l’utiliser, par exemple pour des paiements — ce qui serait bien plus compliqué avec des lingots d’or.
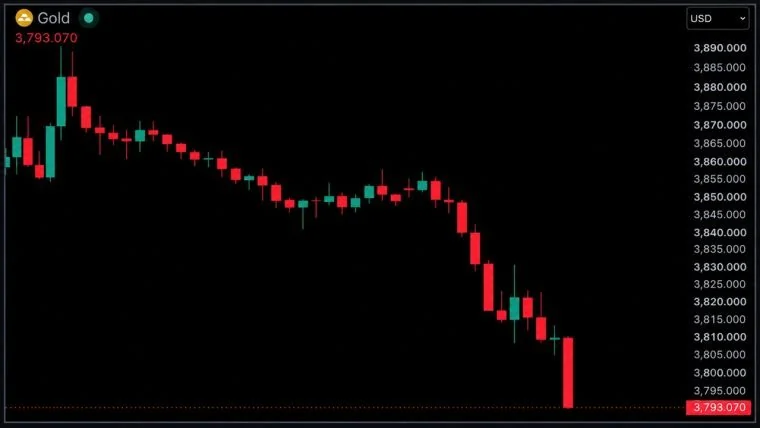
L'or est passé sous la barre des 3 800 dollars pour la première fois depuis septembre 2025 et l'argent a chuté sous les 46 dollars, alors que 500 milliards de dollars ont été retirés du marché des métaux, tandis que…
Lire: 500 milliards $ quittent les métaux précieux, or sous 3 800 $

Cet article a été traduit de l'anglais à l'aide de l'IA. La version originale en anglais fait foi ; les traductions automatiques peuvent contenir des inexactitudes, en particulier dans la terminologie juridique et réglementaire.
À propos de l'auteur
ÉCRIT PARLinas KmieliauskasAuthor, manager
Linas Kmieliauskas est un professionnel chevronné des médias d’information, fort de plus de 25 ans d’expérience.