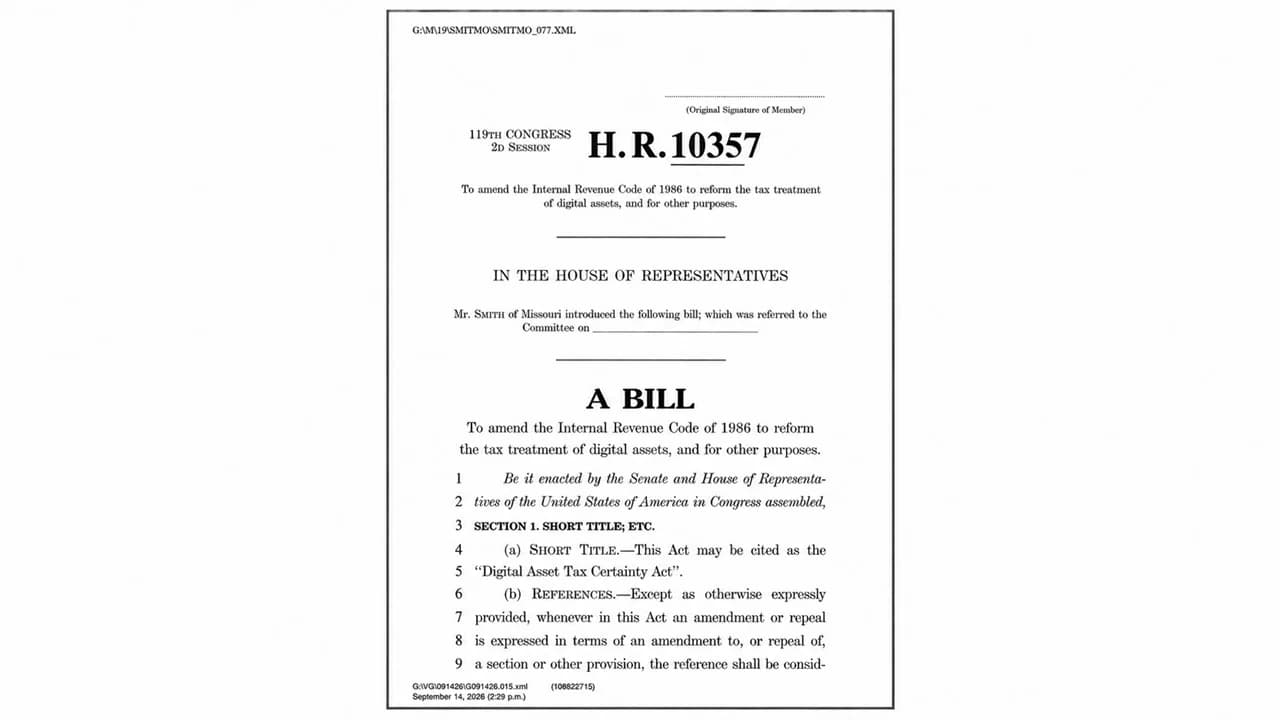
رئیس کمیته «راهها و ابزارها» مجلس، جیسن اسمیت، دوشنبهشب از یک لایحه ۱۱۴ صفحهای مالیات کریپتو رونمایی کرد که مالیاتگیری از کارمزدهای شبکه زیر ۱۰ دلار را متوقف میکند و زمینه را برای بررسی و اصلاح (مارکآپ) در کمیته در روز چهارشنبه، ۱۶ سپتامبر فراهم میسازد.
لایحه مالیات رمزارز در مجلس نمایندگان آمریکا کارمزدهای زیر ۱۰ دلار را معاف میکند، اما معاملهگران پرحجم را نه
نویسنده

اشتراک
نکات کلیدی
- قانون «قطعیت مالیاتی داراییهای دیجیتال» (Digital Asset Tax Certainty Act)، با شماره H.R. 10357، ساعت ۱۰ صبح به وقت شرقی در ۱۶ سپتامبر با مارکآپ کمیته راهها و ابزارها روبهرو میشود.
- کاربرانی که در سال قبل بیش از ۵٬۰۰۰ انتقال داشتهاند، واجد شرایطِ معافیت کارمزد ۱۰ دلاری نخواهند بود.
- گزارشها نشان میدهد این لایحه احتمالاً در سال ۲۰۲۶ به قانون تبدیل نخواهد شد، زیرا پیش از نوامبر زمان اندکی برای طرح در صحن مجلس باقی مانده است.
این لایحه عملاً چه چیزهایی را تغییر میدهد
بلومبرگ گاورنمنت گزارش داد که اسمیت، جمهوریخواهِ میسوری، دوشنبهشب متن لایحه را منتشر کرد و اینکه این متن، مفادِ برگرفته از قانونگذاریِ دوحزبیِ نماینده استیون هورسفورد (دموکرات-نوادا) و نماینده مکس میلر (جمهوریخواه-اوهایو) را در خود دارد. این اقدام، تراکنشهای حداقلی (de minimis)، حسابداری سود و زیان، انتقالها، قواعد «واشسیل»، استخراج، استیکینگ و الزامات کارگزار را پوشش میدهد.
مهمترین بندی که بیشتر کاربران اثرش را حس خواهند کرد، از نظر مبلغ کوچک است اما در عمل دائمی. این لایحه مالیات را از کارمزدهای حداقلی شبکه یا تراکنش حذف میکند؛ یعنی هر کارمزدی زیر ۱۰ دلار. هر سواپ، بریج و انتقال روی یک بلاکچین کارمزد دارد، بنابراین چنین استثنایی در آن سطح، تقریباً به همه کسانی میرسد که از کریپتو استفاده میکنند، نه فقط کسانی که آن را نگه میدارند.
اما نکته منفی برای شلوغترین کیفپولها نوشته شده است؛ زیرا هر کسی که در سال قبل «بیش از ۵٬۰۰۰ انتقال» انجام داده باشد، از این معافیت کنار گذاشته میشود و معاملهگران پُربسامد و راهبردهای خودکار را دوباره به گزارشدهی کامل برمیگرداند. ایده معافیت مالیاتی حداقلی (de minimis) پیشتر هم در Bitcoin.com News بهعنوان حمایتی احتمالی برای قیمت بیتکوین مطرح شده بود، زیرا خرجکرد روزمره فقط زمانی عملی است که هر پرداخت کوچک بهتنهایی یک رویداد مالیاتی ایجاد نکند.
درِ «واشسیل» بسته میشود
این بسته همچنین بهدنبال افزایش درآمد است، چون در حال حاضر یک معاملهگر کریپتو میتواند با ضرر بفروشد، همان دارایی را بلافاصله دوباره بخرد و همچنان کسر مالیاتی را مطالبه کند؛ شکافی که سرمایهگذاران سهام از آن برخوردار نیستند. H.R. 9172 که در ۸ ژوئن توسط نمایندگان
مایک کری و جودی ارینگتون معرفی شد، قواعد «واشسیل» و «فروش سازهای» را برای داراییهای دیجیتال اعمال میکند، در حالی که استیبلکوینهای واجد شرایطِ دلار آمریکا را مستثنا میسازد. تحلیلگران اثر درآمدی برآوردی آن را ۲٫۰۷۴ میلیارد دلار در سالهای مالی ۲۰۲۶ تا ۲۰۳۶ گزارش کردهاند.
اسمیت این تلاش را بهعنوان کوششی برای «دادن قواعد روشنتر به مالیاتدهندگان برای داراییهای دیجیتال» مطرح کرده و استدلال میکند چارچوبهای موجود با فناوری مالی جدید همگام نشدهاند.
بندی که شاید دوام نیاورد
استخراج و استیکینگ جاهایی هستند که مارکآپ میتواند پیچیده شود. لایحه همپوشان H.R. 9175 به استخراجکنندگان و استیککنندگان اجازه میدهد درآمد ناشی از توکنهای تازه ایجادشده را تا زمان فروش آنها به تعویق بیندازند، با هزینه برآوردی ۲٫۹۵۶ میلیارد دلار در همان دهه.
Punchbowl News در ۱۳ سپتامبر گزارش داد که جمهوریخواهان کمیته بهشدت در حال بررسی حذف مفاد استخراج و استیکینگ هستند و این موضوع را بزرگترین نقطه تنش با هورسفورد—پُرسروصداترین حامی کریپتو در میان دموکراتهای کمیته راهها و ابزارها و یک رأی چرخشیِ حیاتی—توصیف کرد.
همچنین گمانهزنیهایی وجود دارد که گزینههای روی میز شامل حفظ تعویق، حذف آن یا محدود کردنش با سقف پنجساله باشد.
چرا اکنون، و چرا احتمالاً متوقف میشود
این مارکآپ پس از جلسه استماع ۹ ژوئن برگزار میشود که در آن کمیته شهادتهایی از کوینبیس، فیدلیتی، کوین سنتر و «مرکز حقوق مالیاتی» دانشکده حقوق دانشگاه نیویورک (NYU Law) دریافت کرد. همچنین در همان روزی انجام میشود که کمیته خدمات مالی مجلس درباره لایحه «ذخیره راهبردی بیتکوین» رأیگیری میکند، و یک روز پس از رأیگیری برای پایان بحث (cloture) بر سر «قانون CLARITY» در سنا.
چه چیزهایی را چهارشنبه باید زیر نظر داشت:
- اینکه تعویقِ درآمدِ استخراج و استیکینگ باقی میماند، حذف میشود یا سقف پنجساله میگیرد.
- اینکه هورسفورد و دیگر دموکراتها به پیش بردن متن رأی میدهند یا نه.
- اینکه آستانه ۱۰ دلاری یا حدّ برشِ ۵٬۰۰۰ انتقالی در اصلاحیهها تغییر میکند یا نه.

این مقاله با استفاده از هوش مصنوعی از انگلیسی ترجمه شده است. نسخه اصلی انگلیسی منبع معتبر است؛ ترجمههای خودکار ممکن است حاوی نادرستیهایی باشند، بهویژه در اصطلاحات حقوقی و قانونی.