La exposición a los derivados de XRP ha caído drásticamente desde finales de agosto, a medida que los operadores reducen sus posiciones apalancadas y continúan las ventas agresivas tanto en el mercado al contado como en el de contratos perpetuos. El interés abierto de XRP en Binance ha descendido aproximadamente un 32 %, mientras que la presión vendedora se ha intensificado en las plataformas de intercambio centralizadas.
El interés abierto del XRP se desploma un 32 % en Binance, mientras los vendedores al contado superan a los compradores
ESCRITO POR

COMPARTIR
Puntos clave
- El interés abierto de XRP en Binance cayó alrededor de un 32 % entre el 22 de agosto y el 17 de septiembre.
- La presión vendedora se intensificó en los mercados al contado centralizados y en los futuros perpetuos de Binance.
- El precio del XRP descendió mucho menos que la exposición a los derivados durante ese periodo.
El interés abierto del XRP cae casi un tercio
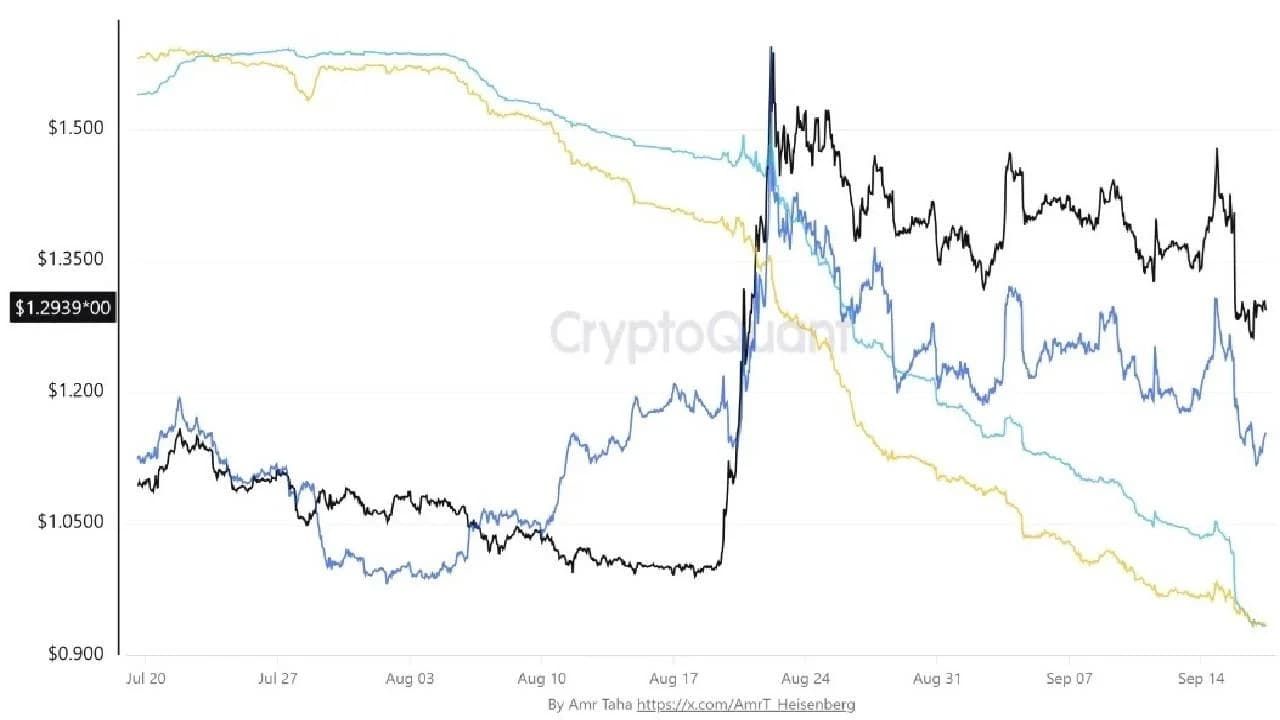
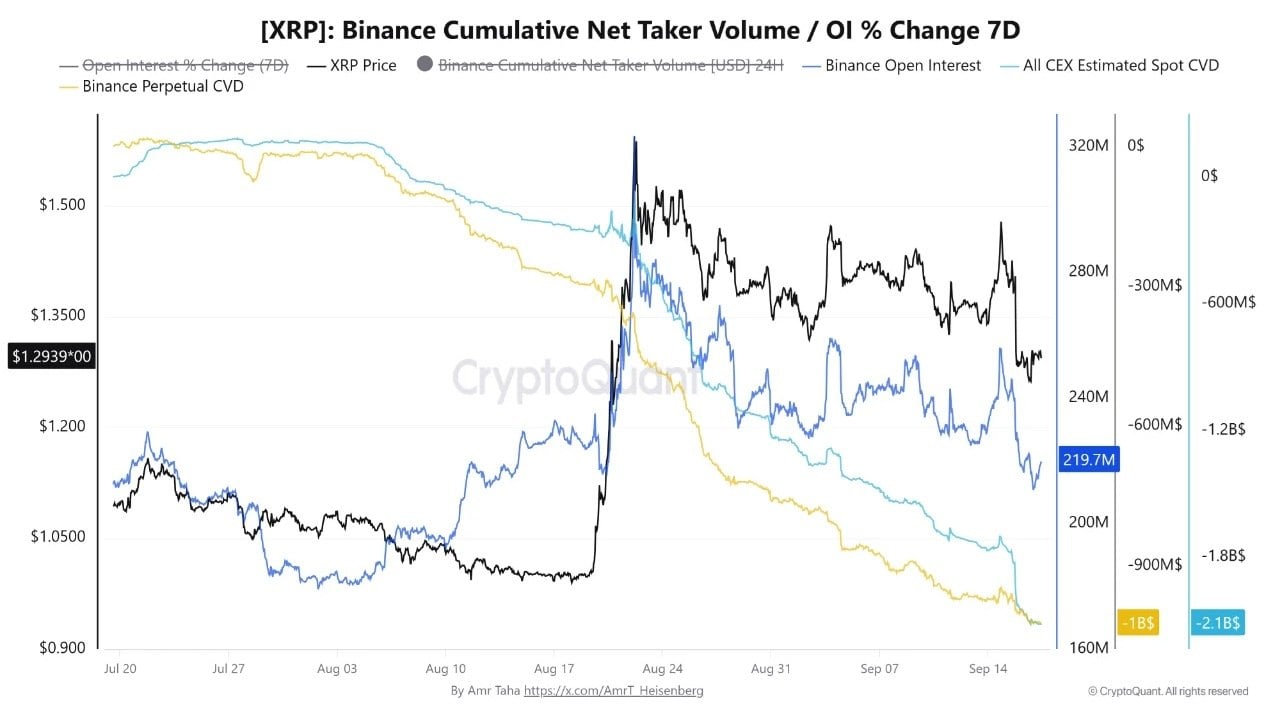
Los operadores de XRP han reducido drásticamente su exposición a los derivados, mientras que los vendedores agresivos siguen dominando el flujo de órdenes, según un análisis publicado por Cryptoquant el 17 de septiembre. Amr Taha, colaborador de Cryptoquant, observó que el interés abierto de XRP en Binance cayó de unos 323 millones de dólares el 22 de agosto a aproximadamente 219 millones de dólares el 17 de septiembre, lo que supone un descenso de alrededor del 32 %.
El XRP cayó aproximadamente un 11 % durante el mismo periodo, lo que significa que el interés abierto se contrajo casi tres veces más rápido que el precio. Esta divergencia apunta a un desapalancamiento sustancial en el mercado de derivados. El analista resumió este cambio:
«La señal clave es clara: los operadores de XRP están reduciendo su exposición a los derivados, mientras que la actividad de los compradores del lado vendedor sigue siendo elevada tanto en los mercados de futuros como en los de contado».
El interés abierto representa las posiciones en derivados que siguen abiertas. CME Group define el interés abierto como el número de contratos de futuros que siguen abiertos. Una disminución suele indicar que las posiciones se están cerrando más rápido de lo que se abren otras nuevas.
La última lectura revierte un repunte anterior. El 6 de septiembre, el interés abierto de XRP en Binance se situaba cerca de los 244 millones de dólares, después de que su variación en siete días se hubiera recuperado de un -27 % el 29 de agosto a un +1 %. Desde entonces, el interés abierto ha reanudado su descenso.
El CVD al contado cae hasta los -2.1 mil millones de dólares
La presión vendedora se ha intensificado con mayor brusquedad en los mercados al contado que en los futuros perpetuos de Binance. El delta de volumen acumulado (CVD) estimado, que mide la diferencia entre las compras y ventas agresivas en el mercado, cayó de unos -111 millones de dólares el 22 de agosto a -2.1 mil millones de dólares el 17 de septiembre en las plataformas de intercambio al contado centralizadas.
Un CVD a la baja indica que las ventas iniciadas por los compradores superan a las compras. El CVD de los futuros perpetuos de Binance cayó de aproximadamente -361 millones de dólares a -1.000 millones de dólares durante el mismo periodo. Los futuros perpetuos permiten a los operadores mantener posiciones apalancadas en criptomonedas sin fecha de vencimiento, lo que los convierte en una parte clave del mercado de derivados apalancados de XRP. El CVD al contado se deterioró en casi 2 000 millones de dólares, más del triple de la caída de aproximadamente 639 millones de dólares registrada en el CVD de los futuros perpetuos, lo que demuestra que las ventas se extendieron mucho más allá de los derivados apalancados.
La tendencia también se ha acentuado desde principios de septiembre. El CVD al contado estimado se situaba cerca de los -1.400 millones de dólares el 6 de septiembre, lo que significa que la cifra cayó otros aproximadamente 700 millones de dólares hasta el 17 de septiembre.
El desapalancamiento reduce la exposición pendiente al XRP
La caída del interés abierto, junto con un CVD cada vez más negativo, concuerda con el cierre de posiciones apalancadas por parte de los operadores, mientras continúan las ventas agresivas. Esta combinación pone de manifiesto una reducción de la base de derivados, incluso aunque la actividad de venta siga siendo elevada. Una base de derivados más reducida podría reducir la exposición altamente apalancada y ayudar a moderar los desequilibrios relacionados con el apalancamiento. El analista añadió:
«Si las posiciones cortas pasan a ser predominantes entre las posiciones abiertas restantes, las tasas de financiación podrían adentrarse aún más en territorio de enfriamiento o negativo».
La contracción de los derivados se produce en paralelo a una serie de avances institucionales más amplios en torno al XRP. 21Shares ha destacado el suministro fijo del XRP, su utilidad y el acceso cada vez mayor a los ETF, mientras que las entradas netas acumuladas en los ETF al contado de XRP de EE. UU. superaron los 1.70 mil millones de dólares el 9 de septiembre.
La evolución del mercado del XRP va más allá de los datos de negociación
La estructura de mercado del XRP también está evolucionando mientras los legisladores estadounidenses siguen debatiendo una normativa más amplia sobre activos digitales. El 15 de septiembre, el Senado rechazó la moción de clausura para proceder con el proyecto de ley H.R. 3633 por 49 votos contra 50, lo que deja sin resolver el marco federal propuesto para la estructura del mercado de activos digitales.
Ripple ha sostenido que el resultado negativo de la votación no altera la situación jurídica actual del XRP en EE. UU. ni la actividad comercial de la empresa. Ripple afirmó que la posición consolidada del XRP permanece inalterada tras la votación de la Ley CLARITY, al tiempo que señaló la demanda continuada en los mercados de pagos, monedas estables e institucionales. El análisis también indicaba:
«Históricamente, las fases similares de desapalancamiento han favorecido a menudo la recuperación de los precios, ya que se elimina el apalancamiento excesivo y el mercado se vuelve menos vulnerable a las cascadas de liquidaciones a largo plazo».


Este artículo fue traducido del inglés mediante IA. La versión original en inglés es la fuente autorizada; las traducciones automáticas pueden contener imprecisiones, especialmente en la terminología legal y regulatoria.