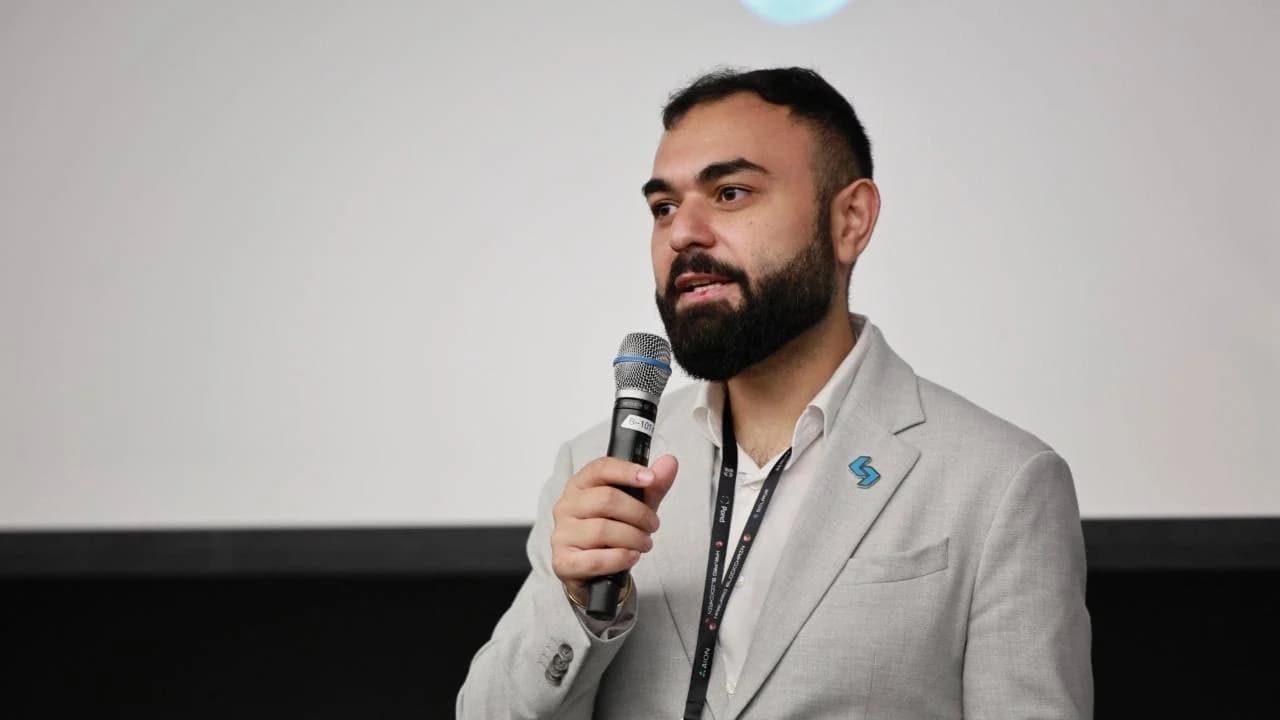
La tokenización de acciones se está convirtiendo rápidamente en un sector de varios miles de millones de dólares, a medida que los inversores globales buscan liberarse de las ineficiencias tradicionales del mercado, como los horarios rígidos. Según el director ejecutivo de MEXC, Vugar Usi Zade, este cambio viene impulsado principalmente por la evolución de la dinámica del capital y la accesibilidad.
Por qué grandes empresas de EEUU se oponen a tokenizar acciones, CEO de MEXC
ESCRITO POR
COMPARTIR
Puntos clave
- Los inversores negociaron miles de millones de dólares en acciones tokenizadas en plataformas como MEXC para eludir los horarios tradicionales del mercado.
- Amazon y Tesla se encuentran entre las empresas que se han opuesto a los «wrappers» de OKXICE.
- Usi Zade prevé que el volumen de acciones tokenizadas supere al del comercio al contado de criptomonedas en cuestión de años.
Liberación del capital inactivo en stablecoins
La tokenización de acciones está pasando rápidamente de ser un experimento de nicho en blockchain a convertirse en un cambio estructural fundamental en las finanzas globales. A medida que los inversores institucionales y minoristas se muestran cada vez más insatisfechos con la infraestructura de mercado tradicional, las acciones en cadena están captando una cuota de mercado significativa. Las estimaciones recientes del sector valoran el mercado global de acciones tokenizadas en cerca de 6.000 millones de dólares, lo que indica que este sector, valorado en miles de millones de dólares, está alcanzando un punto de inflexión crítico hacia su adopción generalizada.
Más allá de estos puntos de fricción, Vugar Usi Zade, director ejecutivo de la plataforma de intercambio de criptomonedas MEXC, señala que los principales impulsores de este cambio son la evolución de la dinámica del capital y su utilidad. Señala que hay más de 300 000 millones de dólares en stablecoins depositados en carteras de blockchain, lo que supone, en esencia, capital que busca exposición a activos tradicionales sin salir del ecosistema de las criptomonedas.
«Los horarios de negociación limitados y las fricciones en las transacciones transfronterizas no son más que los síntomas visibles de un problema más profundo», afirmó Usi Zade. «El motor subyacente es el cambio en la demanda. Las acciones tokenizadas se han convertido en el primer instrumento que permite invertir este capital en activos distintos de las criptomonedas sin salir del ecosistema blockchain. En esencia, estamos ofreciendo a los titulares de activos denominados en dólares la oportunidad de invertir en acciones con un solo clic». Esta demanda es especialmente evidente en los sectores tecnológicos de alto crecimiento. Datos recientes de MEXC revelaron que las empresas de inteligencia artificial representaron seis de las diez acciones y ETF tokenizados estadounidenses más negociados en septiembre, acaparando el 59 % del volumen de los diez primeros. Usi Zade atribuye esta demanda desmesurada a una combinación de barreras de acceso globales y a la coincidencia de las mentalidades de los inversores.
«Nuestra base de usuarios está formada por personas de todo el mundo, en su mayoría usuarios jóvenes que a menudo carecen de acceso a los mercados financieros tradicionales», afirmó Usi Zade. «Un inversor de Lagos o Yakarta lee las mismas noticias sobre IA que un gestor de fondos de Connecticut, pero no tienen las mismas oportunidades de comprar acciones. La tokenización proporciona esa puerta de entrada al mercado».
Añadió que los primeros usuarios de las criptomonedas comparten un apetito de riesgo y una perspectiva similares a los de los primeros entusiastas de la IA. «La IA es la primera narrativa de mercado que ha resultado tan atractiva para la comunidad de las criptomonedas como las propias criptomonedas».
Usi Zade espera que este interés se extienda a sectores adyacentes, en particular la defensa, el sector aeroespacial, la energía y las empresas que cotizan en bolsa vinculadas directamente al sector de las criptomonedas —como las plataformas de intercambio, las empresas mineras y los emisores de stablecoins—.
«Cuando un usuario compra una acción tokenizada de una empresa de criptomonedas en una plataforma de intercambio, se crea un ecosistema de circuito cerrado, y es precisamente en este tipo de ecosistemas donde la liquidez alcanza su máxima profundidad», explicó.
Usi Zade también hizo hincapié en la eficiencia del capital, señalando que las acciones tokenizadas ofrecen utilidades imposibles de conseguir en las cuentas tradicionales, como su uso como garantía, su incorporación a fondos de liquidez o su integración en estrategias de rendimiento.
Resistencia corporativa y preocupaciones por el riesgo de marca
A pesar de ofrecer a los inversores ventajas claras que las plataformas tradicionales no pueden ofrecer, las acciones tokenizadas siguen encontrando oposición. En el último caso de gran repercusión, Amazon, Tesla, Netflix, SpaceX, SoFi Technologies y Lam Research se unieron a otras empresas que cotizan en bolsa para oponerse al plan de acciones tokenizadas de OKXICE. Casi 50 empresas se han opuesto a ser incluidas en la próxima plataforma de OKXICE, aunque ninguna ha detallado por qué han decidido no participar.
Antes de eso, el director ejecutivo de AMC, Adam Aron, condenó los productos tokenizados de Robinhood vinculados a las acciones de AMC, mientras que, un año antes, Citadel Securities envió una carta a la SEC advirtiendo de que las acciones tokenizadas podrían fragmentar la liquidez y generar confusión entre los inversores.
A pesar de la creciente oposición, Usi Zade cree que las empresas emisoras no se oponen a la tokenización en sí misma. En cambio, sus dudas se deben al riesgo para la marca; concretamente, al temor de que, si fracasa un activo tokenizado no autorizado que lleve el nombre de su empresa, las repercusiones públicas y regulatorias recaigan directamente sobre ellas.
«Les preocupa que su nombre se asocie a un producto que no han desarrollado y que se les culpe si el precio de un envoltorio sintético se desvía del activo subyacente. La buena noticia es que cada una de estas preocupaciones es totalmente legítima y todas pueden abordarse», declaró el director ejecutivo de MEXC a Bitcoin.com News.
Sin embargo, sostiene que el interés de los inversores minoristas se mantendrá sin cambios, ya que estos votan con su dinero cada día y prestan poca atención a las declaraciones de los emisores. Por otro lado, los inversores institucionales que hoy en día se niegan a operar con envoltorios no autorizados «simplemente están esperando a que estén disponibles las versiones aprobadas por los emisores».
En un intento por abordar las preocupaciones planteadas por los emisores, la Comisión de Valores y Bolsa de EE. UU. (SEC) introdujo el marco de «Exención por Innovación». En virtud de este marco, se debe notificar a los emisores antes de que terceros no afiliados tokenicen sus acciones, y estos pueden oponerse. Además, los mercados de negociación se enfrentan a límites en cuanto a las acciones admisibles y los volúmenes de negociación, mientras que la negociación debe detenerse cuando la acción subyacente se suspende en su bolsa principal. Aunque los críticos temen que este poder de «veto» suponga una amenaza estructural para la liquidez en cadena, Usi Zade sostiene que tiene consecuencias tanto positivas como negativas.
«A corto plazo, esto fragmentará la liquidez, mientras que a largo plazo la legitimará. Un veto utilizado como un “no” rotundo supondría una amenaza, pero los emisores en realidad no quieren decir “no”; quieren controlar cómo se representan sus acciones en la cadena de bloques», afirmó Usi Zade.
Tender puentes para los tokens aprobados por los emisores
Sin embargo, para evitar que los emisores ejerzan su derecho de veto, Usi Zade señaló que es necesario garantizar una transparencia total en cuanto a la estructura de las acciones tokenizadas. Además, las plataformas deben establecer un canal de comunicación con los emisores antes de la cotización y acordar un mecanismo para convertir los «wrappers» de terceros en tokens aprobados por los emisores.
De cara al futuro, prevé un rápido crecimiento a medida que los principales actores de las infraestructuras, como Nasdaq, la Bolsa de Nueva York de ICE y la DTCC, se incorporen al sector.
«Para 2027, espero que este mercado supere los 25 000 millones de dólares, con al menos diez grandes emisores operando en él», afirmó Usi Zade. «En un plazo de tres años, el volumen de negociación de acciones tokenizadas en las principales bolsas superará al volumen de negociación al contado de criptomonedas, ya que el público potencial incluye a todos los inversores en acciones del mundo».
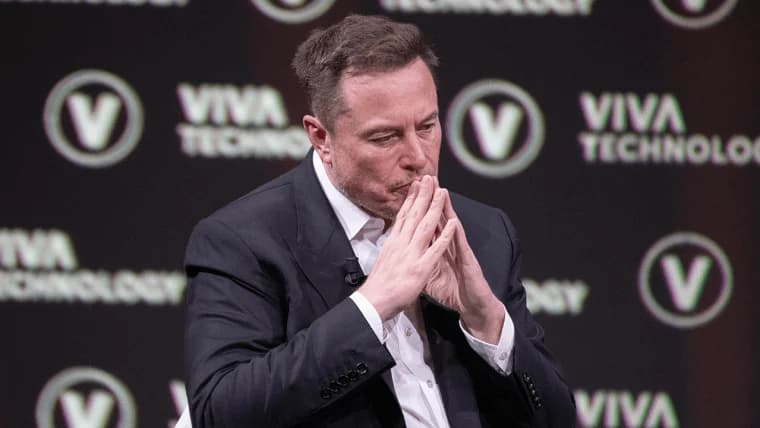
Otra oleada de grandes empresas, entre las que se incluyen Amazon y SpaceX y Tesla, de Elon Musk, han rechazado la propuesta de tokenización de OKXICE.
Leer ahora: SpaceX y Tesla se unen a Amazon contra el plan de tokenización de acciones de OKX

Este artículo fue traducido del inglés mediante IA. La versión original en inglés es la fuente autorizada; las traducciones automáticas pueden contener imprecisiones, especialmente en la terminología legal y regulatoria.
Sobre el autor
ESCRITO PORTerence ZimwaraAuthor/Writer
Terence Zimwara es un periodista y autor galardonado, especializado en la intersección entre la macroeconomía africana y las finanzas digitales.