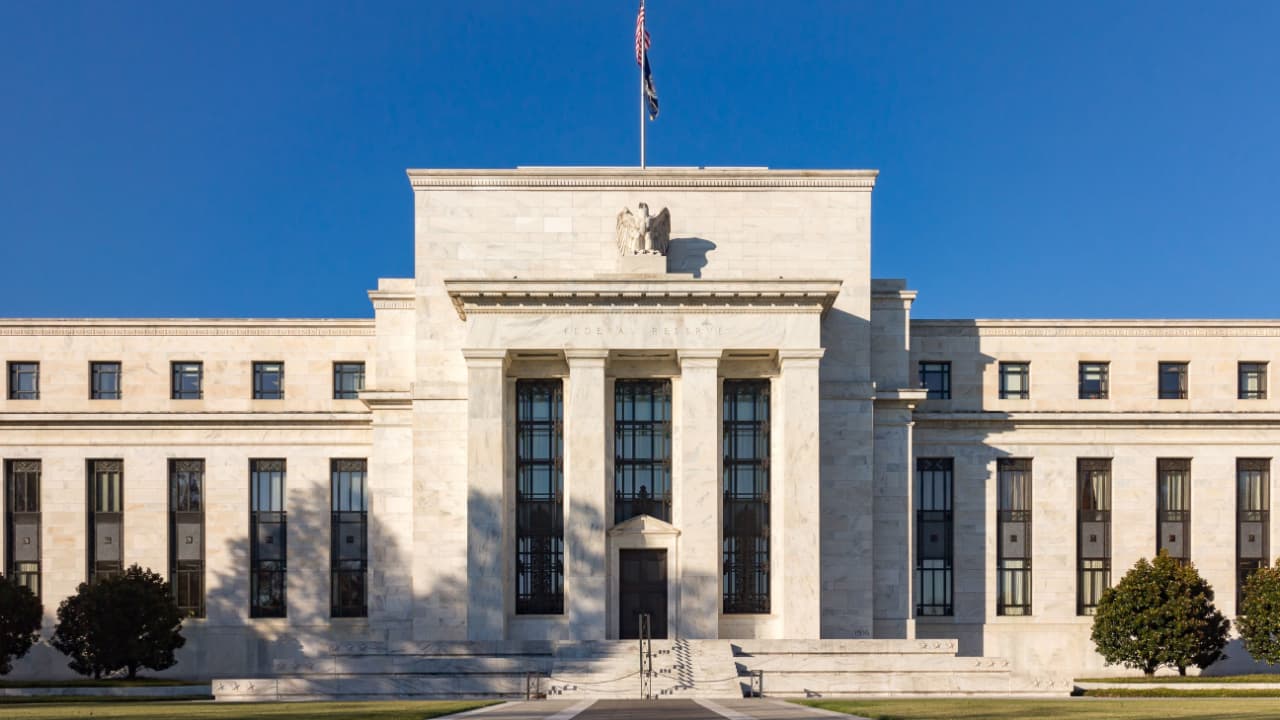
Según el análisis de Nexo, la evolución del precio del bitcoin depende en gran medida de la política de la Reserva Federal y de las próximas tendencias de la inflación. El crecimiento continuado podría mantenerse si los tipos de interés se mantienen estables o se reducen, mientras que los cambios hacia una política monetaria más restrictiva podrían provocar retrocesos en el mercado.
Nexo: Decisiones de la Fed ponen a prueba recuperación cripto
ESCRITO POR
COMPARTIR
Puntos clave
- Nexo informa de que el bitcoin se revalorizó un 42,7 % en el tercer trimestre, pasando de 58 544 a 83 570 dólares, lo que puso fin a una prolongada caída.
- El Tesoro de EE. UU. impulsó los activos de riesgo a nivel mundial al duplicar las compras de bonos a largo plazo en el tercer trimestre.
- Las decisiones de la Reserva Federal sobre los tipos de interés y los flujos de los ETF en el cuarto trimestre determinarán si el impulso del bitcoin puede mantenerse.
La Reserva Federal y la inflación: los principales factores impulsores del bitcoin
A medida que el mercado mundial de criptomonedas entra en la recta final del año, un nuevo informe de la plataforma de gestión de activos digitales Nexo ofrece una imagen de un mercado resistente que está recuperando el equilibrio. Tras una recuperación en el tercer trimestre que rompió una prolongada racha bajista, el sector se enfrenta ahora a un cuarto trimestre decisivo en el que la política macroeconómica, las decisiones monetarias y la demanda institucional marcarán la próxima gran tendencia.
El tercer trimestre supuso un punto de inflexión psicológico y financiero muy necesario para los mercados de criptomonedas. Rompiendo con tres trimestres consecutivos de rendimiento negativo, el bitcoin se disparó un 42,7 % tras comenzar el trimestre en 58 544 dólares y cerrar en 83 570 dólares.
Las altcoins participaron de forma destacada en la subida del tercer trimestre, aprovechando una mayor propensión al riesgo. Ethereum superó al mercado en general, acumulando una impresionante ganancia del 70,9 % a lo largo del trimestre, mientras que Solana se revalorizó aproximadamente un 60 %. Los datos de Nexo ponen de relieve que el principal catalizador de la recuperación generalizada no fue un avance propio del sector de las criptomonedas, sino el anuncio del Tesoro de EE. UU. de que duplicaría sus compras de bonos a largo plazo. Esta medida redujo de forma efectiva los rendimientos de los bonos e inyectó nueva vitalidad a los activos de riesgo a nivel mundial. A medida que la presión vendedora se fue aliviando sistemáticamente a lo largo de septiembre, los indicadores en cadena mejoraron notablemente, y la proporción del suministro de bitcoin que se mantiene con beneficios volvió a subir hasta situarse en torno al 69 %. Aunque el contexto del mercado es innegablemente más saludable que a mediados de año, las perspectivas de Nexo subrayan que el rendimiento del cuarto trimestre está lejos de estar garantizado. El mercado entra en el último trimestre enfrentándose a un delicado equilibrio entre los indicadores estructurales favorables y los obstáculos macroeconómicos a corto plazo. La política monetaria ocupa un lugar central en las perspectivas de Nexo para el cuarto trimestre. La próxima decisión de la Reserva Federal sobre los tipos de interés se perfila como un catalizador definitivo para los activos digitales. Según el informe, la dirección de los tipos de interés y los próximos datos de inflación determinarán en gran medida si el impulso puede mantenerse. Una decisión favorable sobre los tipos o el mantenimiento de la política actual podría allanar el camino para una expansión continuada del mercado, mientras que cambios inesperados hacia una política más restrictiva o una inflación persistente podrían provocar una fuerte volatilidad y forzar una consolidación o un retroceso.
Señales mixtas de los ETF y posibles escenarios de mercado
La participación institucional sigue siendo la piedra angular de los ciclos de mercado modernos, pero el cuarto trimestre ha traído consigo señales contradictorias. Tras las sólidas entradas de capital del trimestre anterior, los flujos de los fondos cotizados (ETF) pasaron a ser negativos en términos netos en octubre. Este descenso pone de relieve la incertidumbre subyacente del mercado e indica que los inversores institucionales están pisando el freno temporalmente para reevaluar las condiciones macroeconómicas antes de comprometer nuevo capital.
Mientras tanto, las perspectivas de Nexo esbozan un abanico de posibles trayectorias para lo que queda de año. La proyección principal es que el bitcoin y las principales altcoins podrían reanudar su trayectoria alcista, siempre que la política monetaria se mantenga estable o se relaje. Si persisten las incertidumbres macroeconómicas, los mercados podrían entrar en un rango lateral prolongado mientras los inversores esperan claridad sobre la inflación y las medidas de los bancos centrales. Por el contrario, si los próximos datos sorprendieran al alza en materia de inflación u obligaran a la Fed a adoptar una postura más restrictiva, los activos de riesgo podrían enfrentarse a correcciones bajistas a corto plazo. En última instancia, el informe de Nexo describe una clase de activos que ha logrado sacudirse el letargo de mediados de año, solo para enfrentarse ahora a una prueba macroeconómica de alto riesgo. Con una solidez en la cadena de bloques y una convicción a largo plazo intactas, la trayectoria inmediata de la criptoeconomía depende de las medidas de los bancos centrales y de las próximas señales de liquidez. Tanto para los operadores como para los actores institucionales, afrontar los últimos meses del año requerirá prestar mucha atención a la publicación de datos macroeconómicos y a la evolución de la dinámica de los ETF.

Nexo ha más que duplicado su cartera de clientes privados desde principios de 2025, lo que atribuye a la demanda por parte de personas con un elevado patrimonio.
Leer ahora: La plataforma Nexo Private Wealth crece un 136 % a medida que se acelera la adopción institucional de las criptomonedas

Este artículo fue traducido del inglés mediante IA. La versión original en inglés es la fuente autorizada; las traducciones automáticas pueden contener imprecisiones, especialmente en la terminología legal y regulatoria.