Se prevé que los ingresos globales del sector blockchain disminuyan de un año a otro hasta alcanzar los 100 000 millones de dólares en 2026, frente a los aproximadamente 140 000 millones de dólares de 2025. A pesar de este descenso, el sector de las finanzas descentralizadas (DeFi) y las finanzas sigue siendo la principal fuente de ingresos, representando aproximadamente dos tercios del total, mientras que los ingresos por infraestructura de blockchain han caído a su nivel más bajo desde 2020.
Ingresos del blockchain se desploman 30 %, pero surge nuevo motor de crecimiento
ESCRITO POR

COMPARTIR
Puntos clave
- Las DeFi generaron 65 000 millones de dólares en 2026, lo que supuso aproximadamente dos tercios de los ingresos totales del sector de la cadena de bloques.
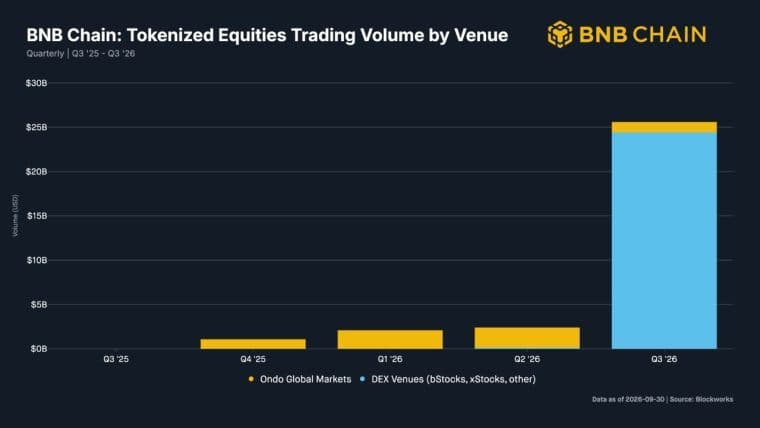
- El volumen de acciones tokenizadas de Robinhood Chain superó los 13 000 millones de dólares en el tercer trimestre, lo que indica una creciente adopción de los activos del mundo real (RWA).
- Los planes de Nasdaq de ampliar el horario de negociación a 23 horas podrían acelerar la adopción institucional de la cadena de bloques en 2027.
El DeFi y las finanzas dominan mientras los ingresos de la cadena de bloques caen un 30 %
Los ingresos de la cadena de bloques disminuyeron alrededor de un 30 % interanual, en línea con el precio medio del bitcoin, según un nuevo informe de 1KX. Aunque se prevé que los ingresos de la cadena de bloques alcancen los 100 000 millones de dólares, no alcanzarán los aproximadamente 140 000 millones registrados en 2025. Sin embargo, al igual que en 2025, las comisiones pagadas por los usuarios tanto dentro como fuera de la cadena representaron entre el 50 % y el 60 % de los ingresos totales, mientras que el resto procedió de otros ingresos.
Por cuarto año consecutivo, la categoría de finanzas descentralizadas (DeFi)/Finanzas fue la más destacada, generando 65 000 millones de dólares en ingresos en 2026, impulsados en gran medida por las comisiones fuera de cadena. Su cuota de ingresos se sitúa ahora en dos tercios del total, lo que supone un aumento significativo con respecto al 52 % registrado en 2022, cuando los ingresos totales superaron los 82 000 millones de dólares. Dentro de esta categoría, las plataformas de intercambio centralizadas y los mercados de derivados representaron el 42 % de los ingresos, seguidos por los ingresos por reservas de stablecoins y los rendimientos, con un 29 %; las comisiones pagadas por los usuarios en cadena, con un 13 %; las comisiones relacionadas con la gestión de activos y los ETF, con un 7 %; y los mercados de predicción, con un 6 %.
Los ingresos por infraestructura de blockchain cayeron a 22 000 millones de dólares, su nivel más bajo desde 2020. Las comisiones de transacción reales pagadas representan ahora menos del 3 % de todos los ingresos de blockchain. Los sectores restantes representaron 12 000 millones de dólares, liderados por las aplicaciones de consumo con un 9 %.
La adopción institucional desafía el descenso generalizado de los ingresos
Mientras tanto, en contra de la tendencia general de descenso del mercado, los ingresos vinculados a la adopción institucional y al uso económico crecieron hasta representar el 30 % de los ingresos totales de la cadena de bloques, y los ingresos económicos superaron a los de infraestructura en el tercer trimestre por primera vez. Solo en el primer semestre de 2026, los ingresos por adopción económica aumentaron en 2.900 millones de dólares respecto al año anterior.
Este crecimiento estuvo impulsado por un aumento de 1.600 millones de dólares en las comisiones del sector de los servicios públicos. Esto incluyó 1.400 millones de dólares procedentes de los mercados de predicción, cuyos ingresos pasaron de ser prácticamente nulos el año pasado a alcanzar una cifra estimada de 4.000 millones de dólares este año, y 200 millones de dólares procedentes de tarjetas de crédito, financiación comercial y otras soluciones de pago. Según Boston Consulting Group, las empresas participaron en aproximadamente el 60 % de las transferencias de stablecoins en 2025 y, aunque el crecimiento de la oferta de stablecoins se ha estancado recientemente, los volúmenes de pago alcanzaron máximos históricos.
Otros factores impulsores fueron los 1.100 millones de dólares procedentes del aumento de la tokenización de activos del mundo real (RWA) y de las comisiones relacionadas con la negociación y los préstamos, así como un incremento de 250 millones de dólares en las comisiones por emisión de monedas estables y los ingresos por reservas —que siguen siendo el componente individual más importante de los ingresos económicos generales desde que la Reserva Federal comenzó a subir los tipos de interés en 2022—.
Aumenta la negociación de RWA a medida que las acciones tokenizadas ganan terreno
El volumen de negociación de RWA cobró un gran impulso, generando unos 1 000 millones de dólares en comisiones de negociación durante el primer semestre de 2026, con una tasa media de comisión de 7 puntos básicos. Los RWA representaron el 18 % de todo el volumen de contratos perpetuos en el tercer trimestre, y las acciones tokenizadas representaron el 55 % de dicho volumen —superando al oro, que lideró el año pasado—, mientras que los contratos perpetuos sobre petróleo lideraron entre las materias primas. Las cotizaciones previas a la salida a bolsa (pre-IPO) también surgieron como una nueva clase de activos, lideradas por SpaceX.
Al Qureshi, director ejecutivo y cofundador de Black Lake Digital Markets, atribuyó el aumento de los volúmenes de negociación de los RWA —a pesar de la caída de los precios de las criptomonedas— a las diferentes fuerzas económicas que impulsan ambos mercados. Explicó que la actividad de los RWA suele estar vinculada al rendimiento y a los rendimientos de los activos subyacentes, mientras que las valoraciones de las criptomonedas tienden a reflejar percepciones más amplias del riesgo monetario, la inflación y la demanda especulativa.
«Los volúmenes de negociación de los RWA están vinculados a activos reales que, en muchos casos, se ven impulsados por la rentabilidad. Los precios de las criptomonedas son, de hecho, expresiones de las percepciones del mercado sobre el riesgo de impago, la inflación y la novedad. Esta ortogonalidad funciona siempre que la situación sea relativamente estable», afirmó Qureshi.
Comparó la relación entre los mercados de RWA y las criptomonedas con la existente entre los bonos del Tesoro de EE. UU. y el dólar estadounidense, señalando que ambos pueden evolucionar de forma independiente hasta que cambios significativos en las condiciones financieras provoquen que su rendimiento converja.
«Por ejemplo, la ampliación de los diferenciales en los bonos del Tesoro o el aumento de la pendiente de la curva podrían indicar una fuga de capitales, o viceversa», explicó Qureshi.
Himanshu Sahay, cofundador y director de ingresos de Arch Lending, afirmó que la negociación de activos del mundo real (RWA) ofrece a los inversores exposición a mercados con factores que influyen en los precios distintos, lo que permite que la demanda se mantenga resistente incluso durante las caídas del mercado de las criptomonedas. Sahay añadió:
«Lo siguiente que hay que observar es si esa actividad se traslada al ámbito de los préstamos. Cuando la gente puede obtener préstamos garantizados por estos activos, además de negociarlos, estos se vuelven mucho más útiles».
La adopción de los RWA se expandió rápidamente junto con cambios clave en el mercado y novedades normativas. El volumen de acciones tokenizadas en Robinhood Chain superó los 13 000 millones de dólares en el tercer trimestre, y más del 70 % de esta actividad se produjo mientras las bolsas de valores estadounidenses estaban cerradas. En el conjunto de todas las cadenas de bloques, el volumen al contado alcanzó aproximadamente los 50 000 millones de dólares.
La adopción institucional, lista para impulsar la recuperación de los ingresos en 2027
Por su parte, Collin Sellers, vicepresidente de soluciones de Nuva Labs, señaló que el acceso limitado al capital y la integración insuficiente con los mercados financieros más amplios constituyen los principales obstáculos para el crecimiento del crédito tokenizado. Explicó que, aunque las carteras de crédito pueden representarse en la cadena de bloques, a menudo sigue siendo difícil negociarlas, financiarlas o utilizarlas como garantía más allá de la inversión inicial.
Sellers argumentó que una mayor composibilidad, que permita a los activos tokenizados interactuar con los mercados crediticios y las estrategias de inversión, podría ampliar la demanda de los inversores y desbloquear liquidez adicional. Sin embargo, para lograrlo se requieren valoraciones fiables de los activos, información transparente sobre los riesgos y contrapartes dispuestas a proporcionar financiación.
Destacó el papel de la infraestructura de «cajas fuertes» a la hora de ayudar a los emisores y gestores de activos a estructurar y gestionar productos de crédito tokenizados, mientras que los mercados pueden conectar estos activos con los inversores. En última instancia, Sellers hizo hincapié en que la liquidez sostenible no depende únicamente de la integración tecnológica, sino también de atraer capital suficiente y de la participación del mercado.
De cara a 2027, el informe prevé que la adopción institucional y las aplicaciones económicas más amplias impulsen el próximo ciclo de crecimiento, compensando el declive de las infraestructuras. Se prevé que los ingresos totales se recuperen hasta alcanzar los máximos anteriores, a medida que la negociación de acciones las 24 horas del día, los 7 días de la semana, la tokenización ampliada de los activos ponderados por riesgo (RWA) y los canales de pago institucionales con stablecoins pasen de una adopción temprana a una integración financiera generalizada.
Además, a medida que se ultimen los marcos normativos, se prevé que la participación institucional represente una parte predominante de los ingresos totales del mercado.
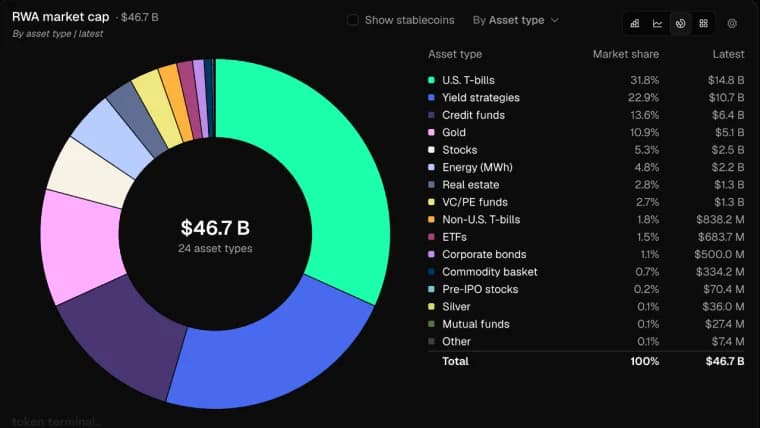
El mercado de activos del mundo real (RWA) tokenizados ha alcanzado los 46.7 mil millones de dólares, lo que supone un aumento de 17,4 veces en tres años, y el crecimiento se ha extendido a los fondos de crédito, el…
Leer ahora: Los activos reales tokenizados alcanzan los 46 700 millones de dólares, mientras que Ethereum acapara casi la mitad del mercado

Este artículo fue traducido del inglés mediante IA. La versión original en inglés es la fuente autorizada; las traducciones automáticas pueden contener imprecisiones, especialmente en la terminología legal y regulatoria.
Sobre el autor
ESCRITO PORTerence ZimwaraAuthor/Writer
Terence Zimwara es un periodista y autor galardonado, especializado en la intersección entre la macroeconomía africana y las finanzas digitales.