من المتوقع أن تنخفض إيرادات تقنية البلوكشين العالمية على أساس سنوي لتصل إلى 100 مليار دولار في عام 2026، مقارنةً بحوالي 140 مليار دولار في عام 2025. وعلى الرغم من هذا التراجع، يظل قطاع التمويل اللامركزي (DeFi) والقطاع المالي المصدر الرئيسي للإيرادات، حيث يمثلان ما يقرب من ثلثي الإجمالي، في حين انخفضت إيرادات البنية التحتية لتقنية البلوك تشين إلى أدنى مستوى لها منذ عام 2020.
إيرادات تقنية البلوك تشين تنخفض بنسبة 30٪، لكن محرك نمو جديد يظهر
بقلم

مشاركة
النقاط الرئيسية
- حققت DeFi إيرادات بلغت 65 مليار دولار في عام 2026، وهو ما يمثل حوالي ثلثي إجمالي إيرادات البلوكشين.
- تجاوز حجم الأسهم المرمزة في «روبنهود تشين» 13 مليار دولار في الربع الثالث، مما يشير إلى تزايد اعتماد الأصول الحقيقية (RWA).
- قد تؤدي خطط ناسداك للتداول على مدار 23 ساعة إلى تسريع اعتماد المؤسسات لتقنية البلوك تشين في عام 2027.
التمويل اللامركزي (DeFi) يهيمن مع انخفاض إيرادات البلوكشين بنسبة 30%
انخفضت إيرادات البلوكشين بنحو 30% على أساس سنوي، بما يتماشى مع متوسط سعر البيتكوين، وفقًا لتقرير جديد صادر عن 1KX. وفي حين من المتوقع أن تصل إيرادات البلوكشين إلى 100 مليار دولار، فإنها تقل عن الـ140 مليار دولار تقريبًا التي سُجلت في عام 2025. ومع ذلك، كما كان الحال في عام 2025، شكلت الرسوم التي يدفعها المستخدمون داخل السلسلة وخارجها ما بين 50% و60% من إجمالي الإيرادات، بينما جاءت النسبة المتبقية من مصادر دخل أخرى.
للعام الرابع على التوالي، هيمنت فئة التمويل اللامركزي (DeFi)/التمويل، حيث حققت إيرادات بلغت 65 مليار دولار في عام 2026، مدفوعة إلى حد كبير بالرسوم خارج السلسلة. وتبلغ حصتها من الإيرادات الآن ثلثي الإجمالي، وهو قفزة كبيرة من نسبة 52% في عام 2022، عندما تجاوز إجمالي الإيرادات 82 مليار دولار. ضمن هذه الفئة، شكلت البورصات المركزية وأسواق المشتقات 42% من الإيرادات، تليها إيرادات احتياطيات العملات المستقرة وعوائدها بنسبة 29%، والرسوم المدفوعة من قبل المستخدمين على السلسلة بنسبة 13%، ورسوم إدارة الأصول والرسوم المتعلقة بصناديق الاستثمار المتداولة (ETF) بنسبة 7%، وأسواق التنبؤ بنسبة 6%.
وانخفضت إيرادات البنية التحتية للبلوكشين إلى 22 مليار دولار، وهو أدنى مستوى لها منذ عام 2020. وتمثل رسوم المعاملات الفعلية المدفوعة الآن أقل من 3% من إجمالي إيرادات البلوكشين. واستحوذت القطاعات المتبقية على 12 مليار دولار، بقيادة التطبيقات الاستهلاكية بنسبة 9%.
الاعتماد المؤسسي يتحدى الانخفاض العام في الإيرادات
وفي الوقت نفسه، وعلى عكس التراجع العام في السوق، نمت الإيرادات المرتبطة بالتبني المؤسسي والاستخدام الاقتصادي لتشكل 30% من إجمالي إيرادات البلوكشين — حيث تجاوزت الإيرادات الاقتصادية إيرادات البنية التحتية في الربع الثالث للمرة الأولى. في النصف الأول من عام 2026 وحده، ارتفعت إيرادات التبني الاقتصادي بمقدار 2.9 مليار دولار مقارنة بنفس الفترة من العام السابق.
وقد قاد هذا النمو ارتفاع قدره 1.6 مليار دولار في رسوم قطاع المرافق. وشمل ذلك 1.4 مليار دولار من أسواق التنبؤات، التي توسعت من إيرادات قاربت الصفر العام الماضي إلى ما يقدر بـ 4 مليارات دولار هذا العام، و200 مليون دولار من بطاقات الائتمان والتمويل التجاري وحلول الدفع الأخرى. وفقًا لمجموعة بوسطن الاستشارية (Boston Consulting Group)، شاركت الشركات في ما يقرب من 60٪ من تحويلات العملات المستقرة في عام 2025، وعلى الرغم من توقف نمو المعروض من العملات المستقرة مؤخرًا، فقد وصلت أحجام المدفوعات إلى أعلى مستوياتها على الإطلاق.
ومن بين العوامل الدافعة الإضافية 1.1 مليار دولار من زيادة ترميز الأصول في العالم الحقيقي (RWA) ورسوم التداول والإقراض المرتبطة بها، بالإضافة إلى ارتفاع قدره 250 مليون دولار في رسوم إصدار العملات المستقرة ودخل الاحتياطي — الذي لا يزال يمثل أكبر مكون منفرد للإيرادات الاقتصادية الأوسع نطاقًا منذ أن بدأ الاحتياطي الفيدرالي في رفع أسعار الفائدة في عام 2022.
تداول الأصول الحقيقية (RWA) يرتفع مع اكتساب الأسهم المُرمزة زخماً
اكتسب حجم تداول الأصول الحقيقية (RWA) زخمًا واسع النطاق، حيث حقق ما يقدر بنحو 1 مليار دولار من رسوم التداول خلال النصف الأول من عام 2026 بمعدل رسوم متوسط قدره 7 نقاط أساس. شكلت الأصول الحقيقية (RWA) 18% من إجمالي حجم التداول في العقود الآجلة الدائمة خلال الربع الثالث، حيث شكلت الأسهم المرمزة 55% من حجم التداول في العقود الآجلة الدائمة — متجاوزةً الذهب الذي كان في الصدارة العام الماضي — بينما تصدرت العقود الآجلة الدائمة للنفط قائمة السلع. كما برزت الإدراجات قبل الطرح العام الأولي (IPO) كفئة أصول جديدة، بقيادة شركة سبيس إكس (SpaceX).
وعزا القريشي، الرئيس التنفيذي والمؤسس المشارك لشركة Black Lake Digital Markets، الارتفاع الحاد في أحجام تداول الأصول الحقيقية (RWA) على الرغم من انخفاض أسعار العملات المشفرة إلى القوى الاقتصادية المختلفة التي تحرك السوقين. وأوضح أن نشاط الأصول الحقيقية (RWA) غالبًا ما يرتبط بأداء وعوائد الأصول الأساسية، في حين أن تقييمات العملات المشفرة تميل إلى عكس تصورات أوسع نطاقًا للمخاطر النقدية والتضخم والطلب المضاربي.
وقال القريشي: «ترتبط أحجام تداول الأصول الحقيقية (RWA) بالأصول الحقيقية التي، في كثير من الحالات، تحركها العائدات. أما أسعار العملات المشفرة فهي، في الواقع، تعبير عن وجهات النظر المتعلقة بالعملة بشأن مخاطر التخلف عن السداد والتضخم والحداثة. وتستمر هذه الاستقلالية طالما ظلت الأوضاع مستقرة نسبيًا».
وقارن العلاقة بين أسواق الأصول الحقيقية (RWA) والعملات المشفرة بالعلاقة بين سندات الخزانة الأمريكية والدولار الأمريكي، مشيرًا إلى أن كلاهما يمكن أن يتحرك بشكل مستقل إلى أن تؤدي التغيرات الكبيرة في الظروف المالية إلى تقارب أدائهما.
وأوضح قريشي: «على سبيل المثال، قد يشير اتساع الفارق في سندات الخزانة أو زيادة انحدار منحنى العائد إلى اندفاع على العملة، أو العكس».
قال هيمانشو ساهاي، الشريك المؤسس ومدير الإيرادات في شركة «آرك ليندينغ»، إن تداول الأصول الحقيقية (RWA) يتيح للمستثمرين التعرض لأسواق ذات محركات أسعار مميزة، مما يسمح للطلب بالبقاء مرنًا حتى أثناء فترات الركود في سوق العملات المشفرة. وأضاف ساهاي:
"الشيء التالي الذي يجب مراقبته هو ما إذا كان هذا النشاط سيمتد إلى مجال الإقراض. فعندما يتمكن الناس من الاقتراض مقابل هذه الأصول بالإضافة إلى تداولها، تصبح هذه الأصول أكثر فائدة بكثير."
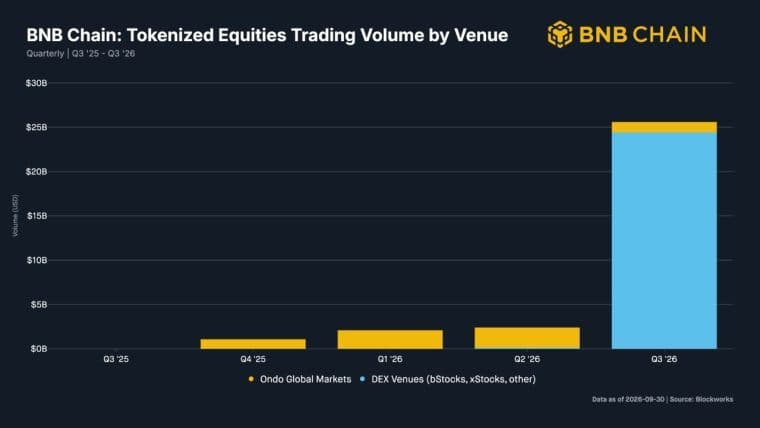
توسع اعتماد الأصول الحقيقية (RWA) بسرعة جنبًا إلى جنب مع التحولات الرئيسية في السوق والتطورات التنظيمية. تجاوز حجم الأسهم المرمزة على Robinhood Chain 13 مليار دولار في الربع الثالث، حيث حدث أكثر من 70٪ منها أثناء إغلاق البورصات الأمريكية. وعبر جميع سلاسل الكتل، بلغ حجم التداول الفوري حوالي 50 مليار دولار.
الاعتماد المؤسسي على وشك دفع انتعاش الإيرادات بحلول عام 2027
في غضون ذلك، حدد كولين سيلرز، نائب رئيس قسم الحلول في Nuva Labs، محدودية الوصول إلى رأس المال وعدم كفاية التكامل مع الأسواق المالية الأوسع نطاقاً باعتبارهما عقبتين رئيسيتين أمام نمو الائتمان المرمز. وأوضح أنه في حين يمكن تمثيل محافظ الائتمان على السلسلة، إلا أنها غالباً ما تظل صعبة التداول أو التمويل أو استخدامها كضمانات تتجاوز الاستثمار الأولي.
وأكد سيلرز أن زيادة قابلية التركيب، التي تسمح للأصول المرمزة بالتفاعل مع أسواق الإقراض واستراتيجيات الاستثمار، يمكن أن توسع طلب المستثمرين وتحرر سيولة إضافية. ومع ذلك، فإن تحقيق ذلك يتطلب تقييمات موثوقة للأصول، ومعلومات شفافة عن المخاطر، وأطرافًا مقابلة مستعدة لتقديم التمويل.
وسلط الضوء على دور البنية التحتية للخزائن في مساعدة المُصدرين ومديري الأصول على هيكلة وإدارة منتجات الائتمان المُرمزة، في حين يمكن للأسواق ربط هذه الأصول بالمستثمرين. وفي النهاية، شدد سيلرز على أن السيولة المستدامة لا تعتمد فقط على التكامل التكنولوجي، بل تعتمد أيضًا على جذب رأس المال الكافي والمشاركة في السوق.
وبالنظر إلى عام 2027، يتوقع التقرير أن يؤدي تبني المؤسسات لهذه التكنولوجيا والتطبيقات الاقتصادية الأوسع نطاقاً إلى دفع دورة النمو التالية، مما يعوض تراجع البنية التحتية. ومن المتوقع أن تنتعش الإيرادات الإجمالية لتصل إلى مستوياتها المرتفعة السابقة مع انتقال تداول الأسهم على مدار الساعة طوال أيام الأسبوع، وتوسيع نطاق تحويل الأصول المرجحة بالمخاطر (RWA) إلى توكنات، وقنوات الدفع المؤسسية باستخدام العملات المستقرة من مرحلة التبني المبكر إلى مرحلة الاندماج المالي السائد.
علاوة على ذلك، مع اكتمال الأطر التنظيمية، من المتوقع أن تشكل المشاركة المؤسسية حصة مهيمنة من إجمالي إيرادات السوق.
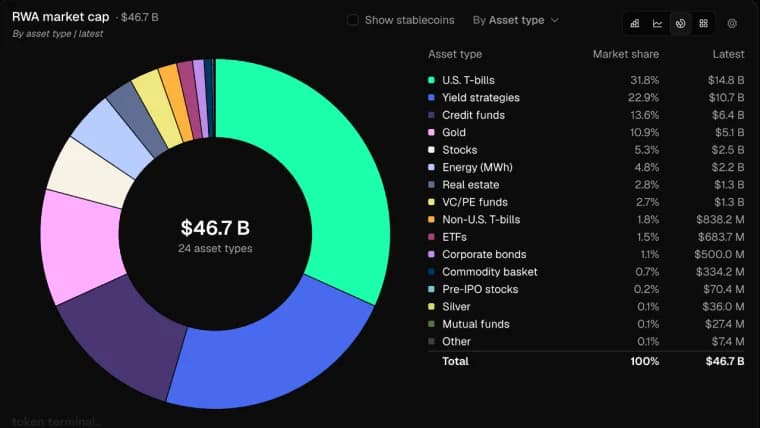
توسع سوق الأصول الحقيقية المرمزة (RWA) ليصل إلى 46.7 مليار دولار، بزيادة قدرها 17.4 ضعفًا خلال 3 سنوات، حيث امتد النمو ليشمل صناديق الائتمان والذهب والأسهم
اقرأ الآن: بلغت قيمة الأصول الحقيقية المُرمزة (RWAs) 46.7 مليار دولار، حيث يستحوذ «إيثريوم» على ما يقرب من نصف السوق

تمت ترجمة هذه المقالة من الإنجليزية باستخدام الذكاء الاصطناعي. النسخة الإنجليزية الأصلية هي المصدر الموثوق؛ وقد تحتوي الترجمات الآلية على أخطاء، لا سيما في المصطلحات القانونية والتنظيمية.
عن الكاتب
بقلمTerence ZimwaraAuthor/Writer
تيرينس زيموارا صحفي وكاتب حائز على جوائز، متخصص في التقاطع بين الاقتصاد الكلي الأفريقي والتمويل الرقمي.