尽管越来越多的公司试图挑战比特大陆在比特币矿机市场上的主导地位,但这些与比特币韧性密切相关的努力,目前似乎已陷入停滞。比特大陆的竞争对手要么已停止向外部客户销售,要么大幅削减了销量。
2026年比特币矿机供应商减少,比特币暴跌人工智能崛起
关键要点
- 随着竞争对手缩减对外销售,比特大陆和MicroBT主导了比特币矿机市场。
- AI需求和矿机盈利能力疲软,促使Bitdeer、Velaura AI和Canaan调整了业务重点。
- 只要这种市场集中态势持续,相关的中心化风险也将随之存在。
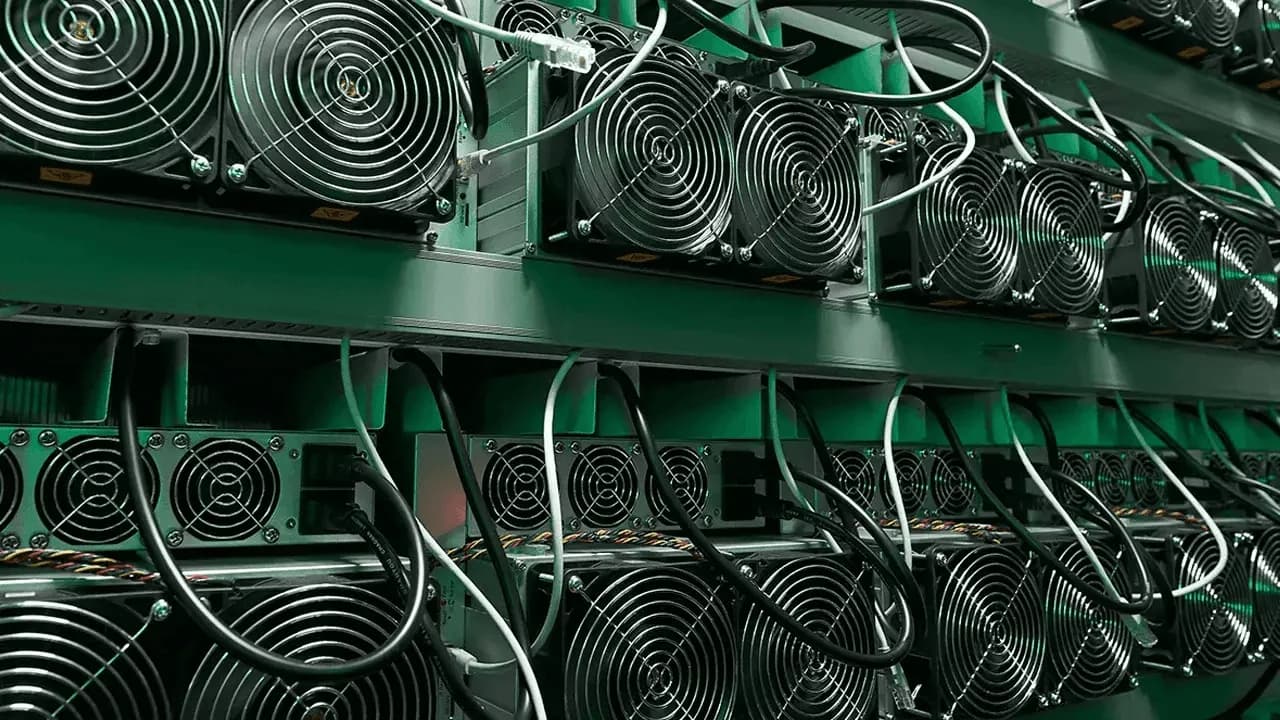
虽然矿池集中化是人们谈论挖矿集中化时最常提及的担忧,但一个更加多元化的硬件市场也会增强比特币的韧性。然而,那些希望现在进入该行业的人在选择新矿机时,可选方案已大幅减少。
例如,Bitdeer已暂停大规模对外销售,将其几乎所有矿机用于自挖。Velaura AI(前身为Auradine)已将重心转向AI芯片,而Canaan在第三季度的矿机销量同比暴跌96%,因其转向了能源项目。 与此同时,Block旗下的Proto失去了其唯一一家已公开的主要买家。因此,当前寻求新矿机的矿工主要只能在比特大陆和MicroBT之间进行选择,导致那些寻求非中国产硬件的矿工可选范围极为有限。
矿机市场的寡头垄断
根据《剑桥数字采矿行业报告》2024年6月收集的最新数据,比特大陆占据了82%的市场份额。加上排名前二的其他两家企业,其市场份额合计超过99%。 该数据基于对46家矿业公司的调查,这些公司合计占比特币网络算力的48%。

剑桥大学将该硬件市场描述为高度寡头垄断。这种市场集中度意味着,若某家制造商出现问题,网络中的大部分矿机都可能受到影响。例如,美国针对比特大陆的国家安全调查结果目前仍不明朗。 彭博社于2025年11月报道称,美国国土安全部主导的一项调查正在审查比特大陆的矿机是否可能被远程访问,用于间谍活动或破坏美国电网。比特大陆否认对美国国家安全构成任何风险。
此外,2021年从比特大陆分拆出来的Bitdeer,其芯片是在台湾的台积电生产的。据报道,比特大陆也曾使用台积电代工,而由于人工智能行业的扩张,该代工厂目前已处于满负荷运转状态。
比特币空头,AI多头
今年,比特币挖矿硬件市场的多元化努力陷入停滞。每单位算力的挖矿收入创下历史新低,而大型矿商则转向了AI数据中心,导致对比特币矿机需求减少。与此同时,芯片工厂本身也因AI行业的订单而应接不暇。
例如,所谓的“哈希价格”(即矿工每天每单位算力可预期的收益)在6月创下历史新低。 整体来看,上市公司矿商在第二季度的挖矿收益也低于现金盈亏平衡点。据CoinShares数据显示,第二季度其每枚比特币的平均现金成本约为75,500美元,而BTC当季收盘价为58,400美元。
Bitdeer何时恢复销售?
与此同时,由于芯片工厂正忙于履行与人工智能相关的订单,Bitdeer首席执行官吴忌寒于2026年5月表示,公司正优先考虑自身挖矿业务而非矿机销售,部分原因在于芯片制造产能有限。 对Bitdeer而言,将稀缺的芯片留作自有挖矿运营之用,并通过挖矿获取收益,比出售矿机更为明智。
“目前,比特币价格仍处于熊市,如果我们出售矿机,将不得不以非常低的价格出售,”吴忌寒在当时的财报电话会议上表示。
2026年第三季度,Bitdeer的SEALMINER销售收入暴跌97%至30万美元,而其平均自挖算力则有所提升。
Bitdeer美国销售总监李磊(Leo Li)向Bitcoin.com News透露,目前SEALMINER矿机的外销计划已暂停。公司正优先将矿机部署于自有挖矿业务及联合挖矿合作伙伴中。
“我们相信这种做法能让我们优化资本配置,并从我们的专有挖矿技术中获取更大的长期价值,”李表示,并补充说外部销售可能会“根据市场状况、生产能力以及我们的整体业务优先级”恢复。
这位美国销售总监证实,Bitdeer“绝大多数”正在运行的自营矿机均由SEALMINER驱动。台积电仍是其唯一的代工合作伙伴。
转向人工智能与销量下滑
与此同时,Auradine曾是替代中国矿机的主要美国设计产品。然而,今年3月,该公司更名为Velaura AI,并将业务重心转向AI芯片。 首席战略官桑杰·古普塔(Sanjay Gupta)当时向《TheEnergyMag》表示,公司将消化现有库存,同时越来越多地将未售出的设备用于在第三方设施中的自营挖矿。
业内历史最悠久的嘉楠科技在第二季度的比特币挖矿收入超过了设备销售收入,并预计硬件销售额将进一步下滑。 第三季度的情况确实如此:产品销售收入较第二季度下降65%至480万美元,而挖矿收入下降46%至950万美元,主要原因是Canaan运营的自有矿机数量减少。该公司将原因归结为矿机需求持续疲软以及激烈的价格竞争。
在第三季度报告中,嘉纳恩董事长兼首席执行官张南根表示,公司仍将专注于“两项互补的优先事项”——一方面扩大对具有成本优势的电力资源的获取,以支持挖矿和计算基础设施;另一方面通过“有纪律、以商业为导向的投资”来维护其核心矿机技术和比特币挖矿能力。
Proto客户与比特币交易
杰克·多尔西(Jack Dorsey)旗下的Block公司于2024年进军比特币矿机市场,并于2025年推出了其模块化Proto矿机。然而,其首个且最大的公开客户Core Scientific在2026年支付了4200万美元,以取消剩余订单,转而投身于AI数据中心业务。 不过,Proto硬件仍在持续触达买家。Bitcoin.com News于10月报道称,比特币挖矿服务提供商Sazmining推出了一项服务,允许个人投资者购买Proto算力板。买家拥有算力板的所有权,而Sazmining负责运营和维护。
与此同时,该行业巨头比特大陆(Bitmain)也受到市场低迷的冲击,于2025年12月降价清仓。 不过,至少从2024年12月起,比特大陆就允许大型矿商以固定价格质押比特币来支付设备款项,并保留日后赎回比特币的权利。其披露的几笔最大交易便是通过这种方式完成的,包括2025年American Bitcoin的3.14亿美元交易。
自2024年12月起,比特大陆还在美国设有一条生产线,并宣布了建设更大规模美国生产基地的计划。 Bitdeer正在内华达州建设一座SEALMINER组装厂,而MicroBT已开始在美国本土进行生产。MicroBT同样是一家私营公司,与比特大陆一样,不公布销售业绩。该公司持续推出新机型,其最新型号M7D已于今年3月面世。
更多开源
因此,比特币挖矿行业仍主要依赖中国公司比特大陆(Bitmain)和MicroBT设计的芯片,以及迦南(Canaan)、总部位于新加坡的Bitdeer和美国公司Proto的芯片。与此同时,即使是不断增长的单人挖矿市场,也主要运行在比特大陆的芯片上。
除了这些公司之外,一个名为“256基金会”的社区支持项目正在致力于开发替代方案。这家公共慈善机构表示,其使命是为挖矿栈中的每一层封闭组件(包括算力板、控制板和固件)构建开源替代方案。然而,其算力板(即承载挖矿芯片的电路板)仍使用比特大陆的芯片。 与此同时,Proto向该基金会捐赠了25.6万颗英特尔矿机芯片,但英特尔已于2023年停止生产这些芯片。
正因如此,嘉楠决定为其Avalon Nano 3S发布开源固件(包括A3197S矿机芯片的驱动程序)才意义重大。通过这一举措,嘉楠让开发者和用户能够自主检查、修改和改进软件,而无需获得许可。
“我们认为这对Canaan来说没有任何弊端,只有好处。开源固件能吸引开发者、爱好者以及希望了解并掌控自己设备的家庭矿工,”256基金会表示,并敦促其他矿机硬件制造商也采取同样的举措。
一个结局未知的过渡阶段
话虽如此,当前市场上新硬件供应商数量减少的局面,可能仍只是暂时的。如果比特币价格反弹,且转向人工智能的转型利润低于预期,那么挖矿可能会再次变得更有吸引力。矿机需求也可能增加,从而可能刺激制造商之间的竞争。
Canaan 已表示,预计第四季度营收将从第三季度的 1450 万美元增至 1800 万至 2200 万美元,尽管该公司并未明确说明其中有多少来自矿机销售。此外,尽管销售商数量减少,但网络上实际运行的设备种类可能比几年前更加多样化。 Bitdeer目前主要使用自有芯片进行挖矿,Velaura AI也在较小范围内采用类似做法,而后者同时还销售其库存设备。 此外,那些现在打算开始挖比特币的人可以考虑从转向AI领域的矿工那里购买二手矿机。 虽然这并不能使硬件市场本身更加多元化,但至少为潜在矿工提供了更多的购买选择。 无论哪种情况,尽管这种局面可能是暂时的,但没有人知道当前的市场寡头垄断及其相关风险将持续多久。
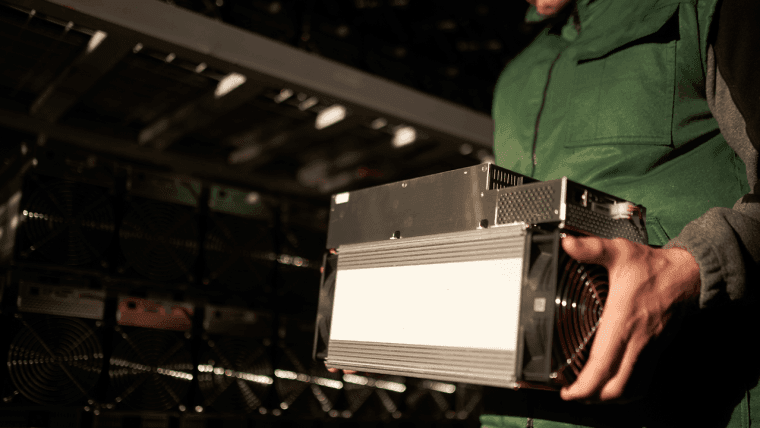
随着盈利能力恶化,矿工们面临着日益严峻的现实,比特币挖矿难度骤降9.13%。
立即阅读: 比特币挖矿面临临界点,难度骤降9.13%

本文由人工智能从英文翻译而来。英文原版为权威来源;自动翻译可能存在不准确之处,尤其是在法律和监管术语方面。
关于作者
作者Linas KmieliauskasAuthor, manager
Linas Kmieliauskas 是一位资深新闻媒体从业者,拥有超过 25 年的经验。