За прогнозами, глобальні доходи від блокчейну скоротяться у порівнянні з попереднім роком і становитимуть 100 млрд доларів у 2026 році, проти приблизно 140 млрд доларів у 2025 році. Незважаючи на спад, сектор DeFi та фінансів залишається основним джерелом доходів, на який припадає приблизно дві третини загального обсягу, тоді як доходи від інфраструктури блокчейну впали до найнижчого рівня з 2020 року.
Доходи від блокчейну впали на 30%, але з’являється новий драйвер
АВТОР

ПОДІЛИТИСЯ
Основні висновки
- У 2026 році DeFi приніс 65 млрд доларів, що становить приблизно дві третини загальних доходів від блокчейну.
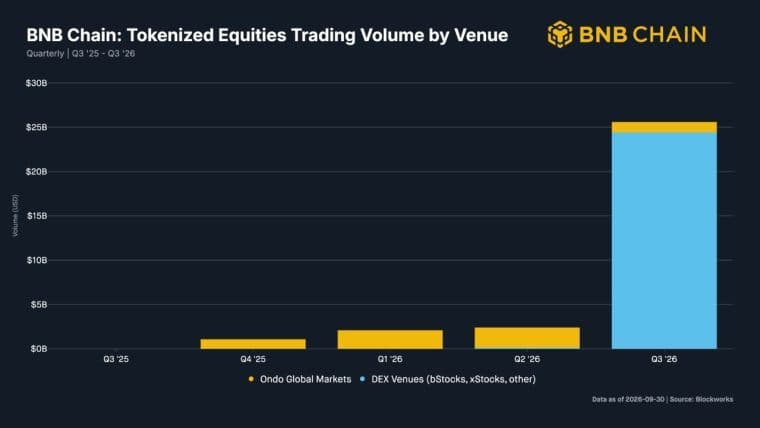
- Обсяг токенізованих акцій Robinhood Chain у третьому кварталі перевищив 13 млрд доларів, що свідчить про зростання популярності реальних активів (RWA).
- Плани Nasdaq щодо 23-годинної торгівлі можуть прискорити впровадження блокчейну інституційними інвесторами у 2027 році.
DeFi/фінанси домінують на тлі падіння доходів від блокчейну на 30%
Згідно з новим звітом 1KX, доходи від блокчейну знизилися приблизно на 30% у порівнянні з минулим роком, що відповідає середній ціні біткойна. Хоча прогнозується, що доходи від блокчейну досягнуть 100 млрд доларів, вони не досягають рівня приблизно 140 млрд доларів, зафіксованого у 2025 році. Проте, як і у 2025 році, комісії, сплачені користувачами в мережі та поза нею, становили від 50% до 60% загальних доходів, а решта надходила з інших джерел.
Четвертий рік поспіль домінувала категорія децентралізованих фінансів (DeFi)/фінансів, яка у 2026 році принесла 65 млрд доларів доходу, що значною мірою зумовлено комісіями поза ланцюгом. Її частка у доходах зараз становить дві третини від загальної суми, що є значним стрибком порівняно з 52% у 2022 році, коли загальні доходи перевищили 82 млрд доларів. У межах цієї категорії на централізовані біржі та майданчики для торгівлі деривативами припадало 42 % доходів, за ними йшли доходи від резервів стейблкоїнів та дохідність — 29 %, комісії, сплачені користувачами в ланцюгу — 13 %, комісії за управління активами та пов’язані з ETF — 7 %, а також ринки прогнозів — 6 %.
Доходи від інфраструктури блокчейну впали до 22 млрд доларів — найнижчого рівня з 2020 року. Фактичні сплачені комісії за транзакції зараз становлять менше 3% від усіх доходів блокчейну. На решту секторів припадає 12 млрд доларів, серед яких лідирують споживчі додатки — 9%.
Інституційне впровадження протистоїть загальному спаду доходів
Тим часом, всупереч загальному спаду на ринку, доходи, пов’язані з інституційним впровадженням та економічним використанням, зросли до 30 % від загальних доходів блокчейну — причому в третьому кварталі економічні доходи вперше перевищили доходи від інфраструктури. Лише у першому півріччі 2026 року доходи від економічного впровадження зросли на 2,9 млрд доларів у порівнянні з аналогічним періодом минулого року.
Цьому зростанню сприяв стрибок комісій у секторі комунальних послуг на 1,6 млрд доларів. Ця сума включала 1,4 млрд доларів від ринків прогнозів, доходи яких зросли з майже нульового рівня минулого року до приблизно 4 млрд доларів цього року, а також 200 млн доларів від кредитних карток, торгового фінансування та інших платіжних рішень. За даними Boston Consulting Group, у 2025 році підприємства брали участь приблизно в 60 % переказів стабільних монет, і хоча зростання пропозиції стабільних монет останнім часом зупинилося, обсяги платежів досягли рекордних значень.
Серед додаткових факторів — 1,1 млрд доларів від активізації токенізації реальних активів (RWA) та пов’язаних з цим комісій за торгівлю й кредитування, а також зростання на 250 млн доларів комісій за випуск стейблкоїнів та доходів від резервів — що залишається найбільшою окремою складовою загальних економічних доходів з часу, коли Федеральний резерв почав підвищувати процентні ставки у 2022 році.
Торгівля RWA стрімко зростає, оскільки токенізовані акції набирають обертів
Обсяги торгівлі RWA набули значного імпульсу, принісши, за оцінками, 1 млрд доларів комісійних за перші півріччя 2026 року при середній ставці комісії в 7 базисних пунктів. У третьому кварталі на RWA припадало 18 % усього обсягу безстрокових контрактів, причому токенізовані акції становили 55 % цього обсягу — випередивши золото, яке лідирувало минулого року, — тоді як серед сировинних товарів лідирували безстрокові контракти на нафту. Лістинги до первинного розміщення акцій (pre-IPO) також стали новим класом активів, на чолі з компанією SpaceX.
Аль-Куреші, генеральний директор та співзасновник Black Lake Digital Markets, пов’язав різке зростання обсягів торгів RWA, незважаючи на падіння цін на криптовалюти, з різними економічними чинниками, що рухають ці два ринки. Він пояснив, що активність на ринку RWA часто пов’язана з результатами діяльності та прибутковістю базових активів, тоді як оцінка криптовалют, як правило, відображає більш широке сприйняття монетарного ризику, інфляції та спекулятивного попиту.
«Обсяги торгів RWA пов’язані з реальними активами, які в багатьох випадках визначаються прибутковістю. Ціни на криптовалюти, по суті, є вираженням ринкових очікувань щодо ризику дефолту, інфляції та новизни. Ця ортогональність діє, доки ситуація залишається відносно стабільною», — зазначив Куреші.
Він порівняв взаємозв’язок між ринками реальних активів та криптовалютами з взаємозв’язком між казначейськими облігаціями США та доларом США, зазначивши, що ці два ринки можуть рухатися незалежно один від одного, доки значні зміни у фінансових умовах не змусять їхні динаміки збігатися.
«Наприклад, розширення спредів за казначейськими облігаціями або поглиблення кривої дохідності можуть вказувати на паніку на валютному ринку, або навпаки», — пояснив Куреші.
Хіманшу Сахай, співзасновник та директор з доходів компанії Arch Lending, зазначив, що торгівля RWA надає інвесторам доступ до ринків з відмінними ціновими факторами, що дозволяє попиту залишатися стійким навіть під час спадів на криптовалютному ринку. Сахай додав:
«Наступне, на що слід звернути увагу, — це те, чи перенесеться ця активність у сферу кредитування. Коли люди зможуть не тільки торгувати цими активами, а й отримувати під них кредити, вони стануть набагато кориснішими».
Поширення RWA стрімко зростало паралельно з ключовими ринковими змінами та розвитком регуляторної політики. Обсяг токенізованих акцій на Robinhood Chain у третьому кварталі перевищив 13 млрд доларів, причому понад 70 % цих операцій відбувалися під час закриття американських фондових бірж. Усіх блокчейнів загальний обсяг спотових операцій сягнув приблизно 50 млрд доларів.
Впровадження на інституційному рівні має сприяти відновленню доходів у 2027 році
Тим часом Колін Селлерс, віцепрезидент з рішень у Nuva Labs, назвав обмежений доступ до капіталу та недостатню інтеграцію з ширшими фінансовими ринками головними перешкодами для зростання токенізованого кредитування. Він пояснив, що, хоча кредитні портфелі можуть бути представлені в ланцюгу, їх часто залишається складно торгувати, фінансувати або використовувати як заставу після початкової інвестиції.
Селлерс стверджував, що більша комбінованість, яка дозволяє токенізованим активам взаємодіяти з ринками кредитування та інвестиційними стратегіями, може розширити попит інвесторів та розблокувати додаткову ліквідність. Однак для досягнення цього потрібні надійні оцінки активів, прозора інформація про ризики та контрагенти, готові надавати фінансування.
Він підкреслив роль інфраструктури сховищ у наданні допомоги емітентам та керуючим активами у структуруванні та управлінні токенізованими кредитними продуктами, тоді як торговельні майданчики можуть з’єднувати ці активи з інвесторами. Зрештою, Селлерс наголосив, що стабільна ліквідність залежить не лише від технологічної інтеграції, а й від залучення достатнього капіталу та участі ринку.
З оглядом на 2027 рік у звіті прогнозується, що інституційне впровадження та ширше економічне застосування стануть рушійною силою наступного циклу зростання, компенсуючи спад у сфері інфраструктури. Прогнозується, що загальні доходи повернуться до попередніх максимумів, оскільки цілодобова торгівля акціями, розширена токенізація активів, зважених за ризиком (RWA), та інституційні платіжні канали на основі стейблкоїнів перейдуть від раннього впровадження до широкої фінансової інтеграції.
Крім того, у міру доопрацювання нормативно-правової бази очікується, що на частку інституційних учасників припадатиме переважна частка загальних доходів ринку.
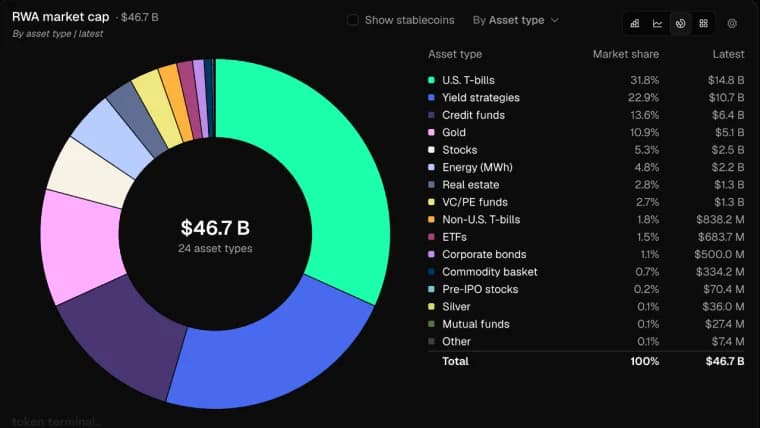
Обсяг ринку токенізованих реальних активів (RWA) зріс до 46,7 млрд доларів, що в 17,4 раза більше, ніж 3 роки тому, причому зростання охопило кредитні фонди, золото та акції
Читати: Обсяг токенізованих активів, що мають реальну вартість (RWA), сягнув 46,7 млрд доларів, при цьому на частку Ethereum припадає майже половина ринку

Цю статтю перекладено з англійської мови за допомогою штучного інтелекту. Оригінальна англомовна версія є авторитетним джерелом; автоматичні переклади можуть містити неточності, особливо в юридичній та нормативній термінології.
Про автора
АВТОРTerence ZimwaraAuthor/Writer
Теренс Зімвара — журналіст і автор, відзначений нагородами, який спеціалізується на перетині африканської макроекономіки та цифрових фінансів.