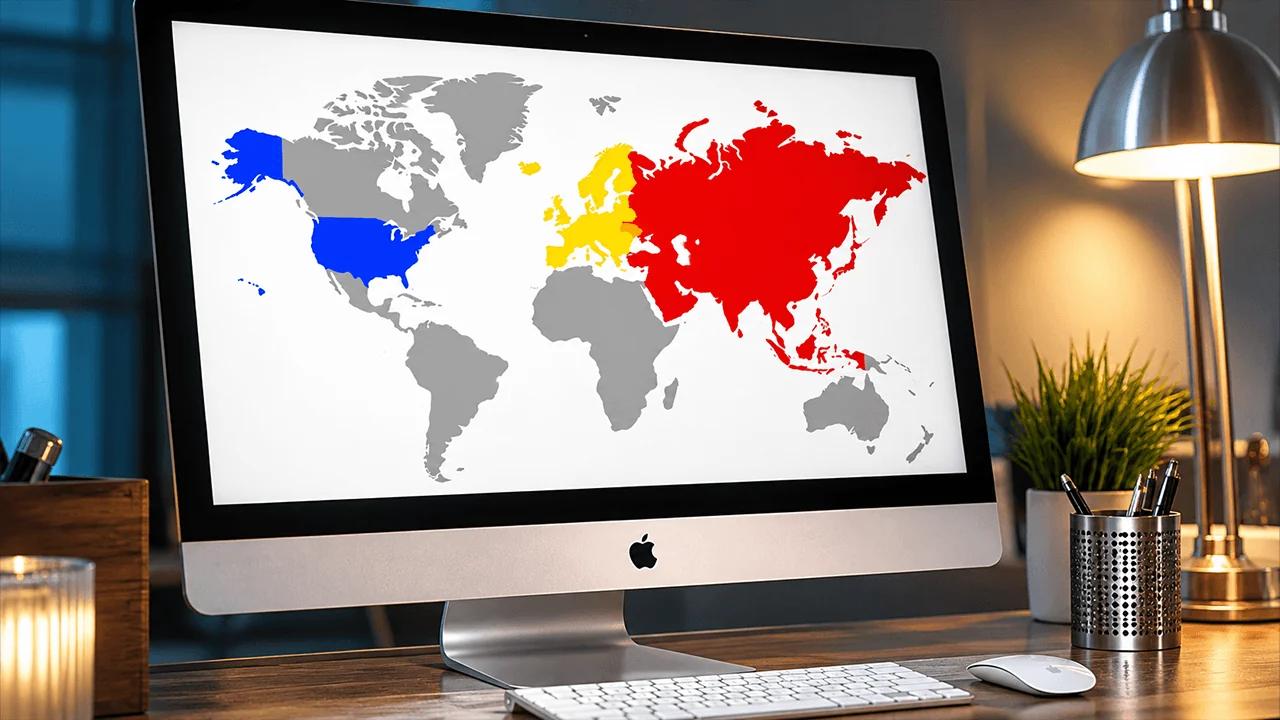
Web3’teki en büyük rekabet, uzun zamandır tek tek borsalar ya da blok zincirleri arasındaki rekabetin ötesine geçmiştir. Şu anda tanık olduğumuz şey, yargı bölgeleri arasındaki bir rekabettir. Sektöre en iyi koşulları sunmayı başaran ülkeler, sadece yeni vergi gelirleri elde etmekle kalmayacak, aynı zamanda sermaye, teknoloji ve yetenekleri de çekecek ve gelecekteki finans dünyasının kurallarını şekillendirme gücüne sahip olacaklar. Peki, hangi düzenleme modeli en rekabetçi görünüyor?
AB mi Asya mı ABD mi: Kripto düzenleme yarışını kim kazanacak?
YAZAN

PAYLAŞ
Aşağıdaki görüş yazısı, WhiteBIT Group’un kurucusu ve başkanı Volodymyr Nosov tarafından kaleme alınmıştır.
Avrupa: İlk hamle avantajı
Avrupa, diğer hiçbir büyük pazarın henüz cesaret edemediği bir şeyi başardı. Parçalanmış kuralları tek bir düzenleyici çerçeve altında bir araya getiren ilk bölge oldu — Kripto Varlık Piyasaları (MiCA). 27 ülke için aynı anda tek bir yasal yapı oluşturmak eşi benzeri görülmemiş bir durumdur ve MiCA’nın temel avantajı tam da burada yatmaktadır — sözde “AB pasaportu” sisteminde. Kripto şirketleri, bir AB ülkesinde lisans aldıklarında otomatik olarak tüm Avrupa ülkelerine erişim hakkı kazanır.
Bu çerçeve, kurumsal yönetişim, müşteri koruması, varlık saklama, operasyonel dayanıklılık, bilgilendirme ve diğer temel hususlar için oyun kurallarını belirlemektedir. Bu yaklaşım, işletmelerin önümüzdeki yıllar için stratejik yatırımlarını daha büyük bir güvenle planlamasına olanak tanır.
Net bir düzenleyici çerçevenin ortaya çıkması, kurumsal oyuncular için de önemlidir. Sonuçta, karşı taraf şeffaf kurallar altında faaliyet gösterdiğinde, büyük bankalar, varlık yöneticileri veya fintech devlerinin Web3 altyapısını entegre etmesi çok daha kolaydır.
MiCA’nın dezavantajları var mı? Elbette var ve bunlardan ilki, mevzuata uyumun yüksek maliyeti. Bu süreci yaşamış bir kripto platformunun kurucusu olarak, MiCA’ya hazırlanmanın önemli bir yatırım gerektirdiğini ilk elden söyleyebilirim. Mesele sadece yasal formalitelerle sınırlı değil. Bir şirket, tam anlamıyla düzenlemelere uygun bir platform kurmalıdır: kapsamlı bir altyapı, organizasyonel ve finansal gereklilikler dizisini karşılamalı; bir ekip oluşturmalı; uygun hizmet sağlayıcılarla çalışmalı; ve DORA gerekliliklerine uyum da dahil olmak üzere, gerekli siber güvenlik ve operasyonel dayanıklılık düzeyini sağlamalıdır.
Bu giriş engeli, pazarın yapısını değiştiriyor. Büyük şirketler bu maliyetleri karşılama konusunda daha avantajlı konumdayken, daha küçük oyuncular ortak aramak, birleşmeleri değerlendirmek veya AB’de faaliyet gösterme planlarını yeniden gözden geçirmek zorunda kalıyor.
İkinci zorluk ise “düzenleyici forum alışverişi” olarak adlandırılan durumdur. Lisanslar, her ülkenin ulusal düzenleyici kurumları tarafından verilir ancak Avrupa genelinde geçerlidir.
Denetim uygulamalarındaki farklılıklar, bazı oyuncuları daha esnek bir yaklaşıma sahip yargı bölgelerini aramaya teşvik edebilir. Bu nedenle Brüksel, büyük sınır ötesi kripto gruplarının denetiminde ESMA’nın (Avrupa Menkul Kıymetler ve Piyasalar Otoritesi) doğrudan rolünü güçlendirmenin yollarını şimdiden tartışmaya başlamıştır.
Son olarak da hız faktörü söz konusudur. AB’deki yüksek düzenleme standartları tüketicileri korur ve piyasaya olan güveni güçlendirir. Aynı zamanda, karmaşık bir düzenleme yapısı, ABD ve Asya’nın ivme kazandığı bir dönemde Avrupa’yı yavaşlatabilir.
ABD: En büyük sermaye piyasası ve düzenleyici dalgalanmalar
Hiçbir yargı bölgesi, finansal sisteminin ölçeği, özellikle kurumsal sermaye ve risk sermayesinin hacmi ile piyasa altyapısının gücü açısından ABD ile rekabet edemez. Wall Street, dünyanın en büyük hedge fonları, teknoloji devleri ve doların küresel rolü zaten aynı ekosistemin parçasıdır.
Tarihsel olarak, ABD’nin temel zayıflığı, düzenleme yetkisinin federal kurumlar ve eyaletler arasında bölünmüş olmasıdır. Ve bu, Amerikan sisteminin en büyük paradoksudur. En büyük ölçekte sermaye çeken ülke, kripto piyasası için hâlâ tek ve net bir çerçeve oluşturmamıştır.
Sonuç olarak, ABD’deki kripto şirketleri şu anda aynı anda birden fazla düzenleme katmanında faaliyet göstermek zorunda kalmaktadır. Borsalar, aynı anda hem federal kara para aklama önleme gerekliliklerine tabi olabilir, faaliyet gösterdikleri eyaletlerde ayrı para transferi lisanslarına ihtiyaç duyabilir ve varlıklarına ve ürünlerine bağlı olarak, menkul kıymetler için SEC gerekliliklerine ve emtia türevleri ile belirli dijital ürünler için CFTC gerekliliklerine de uymak zorunda kalabilir. Sonuç olarak, yasal ve uyum maliyetleri son derece yüksektir; vergi beyannameleri de önemli miktarda kaynak gerektirmektedir.
Elbette ABD, piyasa yapısı mevzuatını basitleştirmek istiyor ve bir süredir bunu sonuçlandırmaya çalışıyor. Ancak düzenleyiciler arasındaki sorumlulukları kesin olarak bölüştürmeyi amaçlayan CLARITY Yasası, neredeyse altı aydır Senato’da bekliyor. Financial Times’a göre, bankalar ile kripto şirketleri arasındaki çıkar çatışmaları ve sektörün halihazırda 225 milyon dolardan fazla harcama yaptığı siyasi lobi faaliyetleri nedeniyle nihai oylama bir kez daha ertelendi.
Yine de, ABD'deki düzenleyici ortamda olumlu gelişmeler de yaşandı. Özellikle, geçen yıl kabul edilen Stablecoin Yasası (GENIUS Yasası), stabilcoin ticaretini ulusal finans stratejisi düzeyine taşıdı. Düzenleyici gelişmeler, JPMorgan, BlackRock ve Nasdaq gibi finans devlerinin blok zinciri ve tokenizasyona gösterdiği aktif ilgi ve yatırımlardan da önemli ölçüde etkilenmiştir. Wall Street’te Web3’e yönelik algı da değişmiştir: bugün Web3 artık ayrı bir sektör değil, tüm finansal sistemi kapsayan bir teknoloji katmanıdır.
Bu nedenle, birçok kripto şirketini ABD pazarına girmekten alıkoyan şey yasal belirsizliktir. Kurumsal sermaye spot ETF’ler aracılığıyla akmaya devam etse de, ABD pazarında sıfırdan yeni bir kripto projesi başlatmak hâlâ ince buz üzerinde yürümek gibi hissettiriyor.
Asya ve Orta Doğu: teknoloji merkezleri arasındaki yarış
Şu anda tek bir “Asya rejimi” bulunmamaktadır. Ancak tek tek yargı bölgeleri, dinamik finans merkezleri kurmakta ve küresel Web3 sermayesini çekmek için hızla gelişmektedir.
Örneğin Singapur, düzenleme kalitesine ve yüksek düzeyde kurumsal güvene odaklanmıştır. Aynı zamanda ülkenin merkez bankası olarak da görev yapan yerel düzenleyici kurum MAS, dijital ödeme tokenleri (DPT’ler) için, uyum ve teknoloji riski yönetimi konusunda yüksek gereklilikler içeren, net ancak katı bir düzenleme sistemi oluşturmuştur. Aynı zamanda, bu yargı bölgesi %17’lik rekabetçi bir kurumlar vergisi oranı sunmaktadır. Gelişmiş finansal altyapısıyla birleştiğinde bu durum, Singapur’u kripto şirketlerinin bölgesel genel merkezleri, B2B altyapısı ve dijital varlık saklama hizmetleri için Asya’nın en cazip merkezlerinden biri haline getirmektedir.
Yakınında yer alan Hong Kong ise aktif olarak yeniden güç kazanmaktadır. SFC’nin kapsamlı lisanslama rejimi ve yeni stabilcoin mevzuatı sayesinde, düzenlenmiş bir dijital varlık ekosistemi oluşturmakta ve Çin ile küresel pazarlar arasında bir finansal köprü olarak geleneksel rolünü güçlendirmektedir. Rekabetçi vergilendirme de ek bir avantaj olmaya devam ediyor: şirketler için, vergilendirilebilir kârın ilk 2 milyon HK$’lık (yaklaşık 255.000 $) kısmı %8,25 oranında vergilendirilirken, bu eşiğin üzerindeki kârlar %16,5 oranında vergilendiriliyor. Ancak, Hong Kong’un Çin anakarasıyla ilgili benzersiz konumu göz ardı edilmemelidir; zira bu durum, yargı yetkisi alanına jeopolitik bir belirsizlik unsuru katmaktadır.
Dikkat çekmeye değer üçüncü Asya kripto merkezi, Orta Doğu’daki Dubai’dir. Dubai, beş yıldır dünyanın ilk bağımsız düzenleyici kurumu olan VARA’ya ev sahipliği yapmaktadır. Dubai, tek bir evrensel gereklilikler dizisi yerine, borsa ticareti ve saklama hizmetlerinden kredi verme, varlık yönetimi ve staking’e kadar belirli faaliyet türlerine özel olarak uyarlanmış kuralların uygulandığı bir model benimsemiştir. Bu, düzenlemenin zayıf olduğu anlamına gelmez. Aksine, uyum, teknoloji ve risk yönetimi gereklilikleri yüksek seviyede kalmaya devam ederken, düzenleyici yapı kripto işlerinin kendine özgü doğasına çok daha iyi uyum sağlamaktadır.
Dubai’nin bir diğer avantajı da elverişli vergi ortamıdır. BAE’de federal kişisel gelir vergisi bulunmazken, rekabetçi kurumlar vergisi, bu yargı bölgesini kripto şirketleri, girişimciler, yatırımcılar ve teknoloji alanında yetenekli kişiler için özellikle cazip hale getirmektedir.
Asya ve Orta Doğu, Batı’nın şu anda eksikliğini duyduğu şeyi piyasaya sunuyor: karar alma sürecinde hız ve düzenleyicilerin iş dünyasının gerçeklerine uyum sağlama istekliliği. Aynı zamanda, bu dinamik merkezlerin bir dezavantajı da var: parçalanmışlık. Bunlar birbirinden ayrı düzenleyici “adalar”dır; bu da Asya genelinde ölçeklendirme yapmak için bir dizi yerel lisansın toplanması gerektiği anlamına gelir.
İşletmeler avantajlarını nereden aramalı?
Düzenleyicilerin her tür işletme için evrensel kurallar oluşturabilmesi pek olası değildir.
Perakende pazarına odaklanan büyük bir kripto borsası için AB şu anda en güçlü modellerden birini sunmaktadır. MiCA, uyum konusunda önemli bir yatırım gerektirse de 27 zengin pazara erişim imkânı sağlamaktadır.
Kurumsal işletmeler için ise ABD, devasa sermaye tabanı ve kripto paraların geleneksel finans sistemine aktif bir şekilde entegre edilmesi sayesinde doğal olarak en büyük potansiyeli sunmaktadır. Hedef, Asya’da kurumsal bir taban oluşturmaksa, Singapur, düzenlemelerin öngörülebilirliği ve güçlü bankacılık altyapısı sayesinde bir sınıf üstündedir.
Açık olan şey, en esnek kuralları arama döneminin sona erdiği; artık yarışın düzenlemelerin kalitesi üzerine olduğu. Bana göre, kazanacak olan yargı bölgeleri, işletmelere sermayeye erişim ve öngörülebilirlik sağlayan, tüketicileri koruyan ancak inovasyonu engellemeyenler olacaktır.
Bitcoin yatırımcıları birbiri ardına gerçekleşecek planlanmış olaylara hazırlanırken, veriler, bir dakikalık BTC grafikleri üzerinden işlem yapmadığınız sürece endişelenecek pek bir şey olmadığını gösteriyor.
Şimdi oku: Bitcoin oynaklık takvimi: Önemli tarihler, yanlış inanışlar

Bu makale yapay zeka kullanılarak İngilizceden çevrilmiştir. Orijinal İngilizce sürüm yetkili kaynaktır; otomatik çeviriler, özellikle hukuki ve düzenleyici terminolojide hatalar içerebilir.
Yazar hakkında
YAZANVolodymyr Nosov
Volodymyr Nosov, 35 milyondan fazla kullanıcıya hizmet veren küresel bir blokzincir ekosistemi olan WhiteBIT Group’un Kurucusu ve Başkanıdır.