Küresel blok zinciri gelirlerinin, 2025’teki yaklaşık 140 milyar dolardan 2026’da 100 milyar dolara gerileyeceği tahmin ediliyor. Bu düşüşe rağmen, DeFi ve finans sektörü toplam gelirlerin yaklaşık üçte ikisini oluşturarak en büyük gelir kaynağı olmaya devam ederken, blok zinciri altyapısı gelirleri 2020'den bu yana en düşük seviyesine gerilemiştir.
Blockchain gelirleri %30 düştü, yeni büyüme motoru ortaya çıktı
YAZAN

PAYLAŞ
Önemli Noktalar
- DeFi, 2026 yılında 65 milyar dolarlık gelir elde ederek toplam blok zinciri gelirlerinin yaklaşık üçte ikisini oluşturdu.
- Robinhood Chain'in tokenize hisse senedi hacmi 3. çeyrekte 13 milyar doları aştı; bu durum, RWA'nın giderek daha fazla benimsenmeye başladığını gösteriyor.
- Nasdaq’ın 23 saatlik işlem planları, 2027’de kurumsal blok zinciri benimsemesini hızlandırabilir.
Blockchain Gelirleri %30 Düşerken DeFi/Finans Sektörü Hakimiyetini Sürdürüyor
Yeni bir 1KX raporuna göre, blok zinciri gelirleri, bitcoin'in ortalama fiyatına paralel olarak yıllık bazda yaklaşık %30 düştü. Blok zinciri gelirlerinin 100 milyar dolara ulaşması öngörülse de, bu rakam 2025'te kaydedilen yaklaşık 140 milyar doların altında kalıyor. Bununla birlikte, 2025'te olduğu gibi, zincir içi ve zincir dışı kullanıcı ücretleri toplam gelirlerin %50 ila %60'ını oluştururken, geri kalanı diğer gelirlerden geldi.
Merkezi olmayan finans (DeFi)/Finans kategorisi, büyük ölçüde zincir dışı ücretlerin etkisiyle 2026 yılında 65 milyar dolarlık gelir elde ederek üst üste dördüncü yıl da liderliği elinde tuttu. Bu kategorinin gelir payı şu anda toplamın üçte ikisini oluşturuyor; bu, toplam gelirlerin 82 milyar doları aştığı 2022'deki %52'lik orandan önemli bir sıçrama anlamına geliyor. Bu kategori içinde, merkezi borsalar ve türev işlem platformları gelirlerin %42’sini oluştururken, bunları %29 ile stabilcoin rezerv gelirleri ve getirileri, %13 ile zincir içi kullanıcı ücretleri, %7 ile varlık yönetimi ve ETF ile ilgili ücretler ve %6 ile tahmin piyasaları izledi.
Blockchain altyapısı gelirleri 22 milyar dolara gerileyerek 2020'den bu yana en düşük seviyesine ulaştı. Ödenen fiili işlem ücretleri, artık tüm blockchain gelirlerinin %3'ünden azını oluşturuyor. Geri kalan sektörler 12 milyar dolarlık bir paya sahipken, bu payın %9'unu tüketici uygulamaları oluşturdu.
Kurumsal Benimseme, Genel Gelir Düşüşüne Karşı Direniyor
Bu arada, genel piyasa düşüşüne karşı bir eğilim sergileyen kurumsal benimseme ve ekonomik kullanımla bağlantılı gelirler, toplam blok zinciri gelirlerinin %30’unu oluşturacak şekilde büyüdü; ekonomik gelirler, üçüncü çeyrekte ilk kez altyapı gelirlerini geride bıraktı. Yalnızca 2026’nın ilk yarısında, ekonomik benimseme gelirleri bir önceki yıla göre 2,9 milyar dolar arttı.
Bu büyümenin başlıca nedeni, kamu hizmetleri sektöründeki ücretlerdeki 1,6 milyar dolarlık artış oldu. Buna, geçen yıl neredeyse sıfır olan gelirden bu yıl tahmini 4 milyar dolara ulaşan tahmin piyasalarından elde edilen 1,4 milyar dolar ile kredi kartları, ticaret finansmanı ve diğer ödeme çözümlerinden elde edilen 200 milyon dolar da dahildi. Boston Consulting Group’a göre, 2025 yılında stabilcoin transferlerinin yaklaşık %60’ında işletmeler yer aldı ve stabilcoin arzındaki büyüme son zamanlarda durma noktasına gelmiş olsa da, ödeme hacimleri tüm zamanların en yüksek seviyesine ulaştı.
Diğer itici faktörler arasında, gerçek dünya varlıklarının (RWA) tokenleştirilmesindeki artış ve ilgili alım satım ve kredi ücretlerinden elde edilen 1,1 milyar doların yanı sıra, stabilcoin ihraç ücretleri ve rezerv gelirlerinde 250 milyon dolarlık artış yer aldı; bu gelirler, Federal Rezerv’in 2022’de faiz oranlarını artırmaya başlamasından bu yana genel ekonomik gelirin en büyük tek bileşeni olmaya devam ediyor.
Tokenize Edilmiş Hisse Senetleri Yayıldıkça RWA Ticareti Hız Kazanıyor
RWA işlem hacmi geniş çapta ivme kazandı ve 2026’nın ilk yarısında ortalama 7 baz puanlık ücret oranıyla tahmini 1 milyar dolarlık işlem ücreti elde edildi. RWA'lar üçüncü çeyrekte tüm süresiz sözleşme hacminin %18'ini oluştururken, tokenize hisse senetleri süresiz sözleşme hacminin %55'ini temsil ederek geçen yıl lider olan altını geride bıraktı; emtialar arasında ise petrol süresiz sözleşmeleri başı çekti. SpaceX öncülüğünde halka arz öncesi listelemeler de yeni bir varlık sınıfı olarak ortaya çıktı.
Black Lake Digital Markets’ın CEO’su ve kurucu ortağı Al Qureshi, kripto para fiyatlarındaki düşüşe rağmen RWA işlem hacimlerindeki artışın nedenini, iki piyasayı yönlendiren farklı ekonomik güçlere bağladı. RWA faaliyetlerinin genellikle dayanak varlıkların performansı ve getirileriyle bağlantılı olduğunu, kripto para değerlemelerinin ise parasal risk, enflasyon ve spekülatif talebe ilişkin daha geniş algıları yansıtma eğiliminde olduğunu açıkladı.
“RWA işlem hacimleri, çoğu durumda getiri tarafından yönlendirilen gerçek varlıklarla bağlantılıdır. Kripto para fiyatları ise aslında temerrüt riski, enflasyon ve yenilikçilik konusundaki para birimi algılarının bir yansımasıdır. Bu ortogonalite, koşullar nispeten istikrarlı olduğu sürece işler,” dedi Qureshi.
RWA piyasaları ile kripto para birimleri arasındaki ilişkiyi, ABD Hazine tahvilleri ile ABD doları arasındaki ilişkiye benzeten Qureshi, finansal koşullarda önemli değişiklikler performanslarının birbirine yaklaşmasına neden olana kadar bu ikisinin bağımsız hareket edebileceğini belirtti.
“Örneğin, Hazine tahvillerinde spreadin genişlemesi veya getiri eğrisinin dikleşmesi, para birimine yönelik bir panik satışa işaret edebilir ya da tam tersi de geçerli olabilir,” diye açıkladı Qureshi.
Arch Lending’in kurucu ortağı ve gelir sorumlusu Himanshu Sahay, RWA ticaretinin yatırımcılara farklı fiyat belirleyicilere sahip piyasalara maruz kalma imkanı sunduğunu ve bu sayede kripto piyasası düşüşlerinde bile talebin dayanıklı kalmasını sağladığını söyledi. Sahay şunları ekledi:
"Şimdi dikkat edilmesi gereken nokta, bu faaliyetin kredi verme alanına da taşınıp taşınmayacağıdır. İnsanlar bu varlıkları hem takas edebildiklerinde hem de teminat göstererek kredi alabildiklerinde, bu varlıklar çok daha kullanışlı hale gelir."
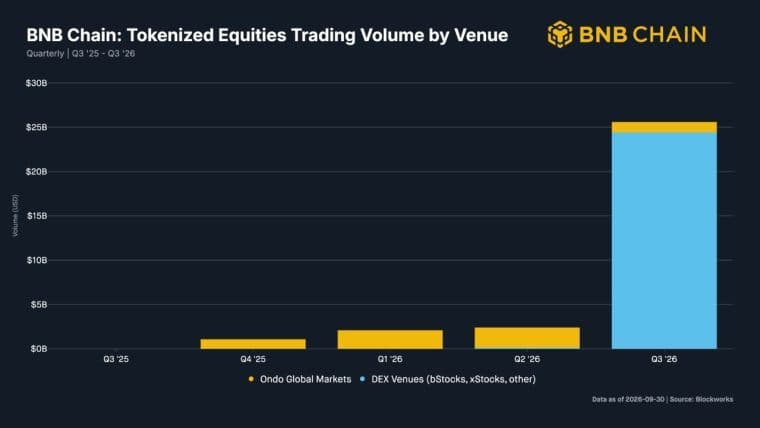
RWA’nın benimsenmesi, önemli piyasa değişimleri ve düzenleyici gelişmelerle birlikte hızla yayıldı. Robinhood Chain’deki tokenize hisse senedi hacmi üçüncü çeyrekte 13 milyar doları aştı; bu hacmin %70’inden fazlası ABD borsalarının kapalı olduğu dönemde gerçekleşti. Tüm blok zincirlerinde spot hacim yaklaşık 50 milyar dolara ulaştı.
Kurumsal Benimseme, 2027'deki Gelir Toparlanmasını Hızlandıracak
Bu arada, Nuva Labs’ın çözümlerden sorumlu başkan yardımcısı Collin Sellers, sermayeye sınırlı erişim ve daha geniş finansal piyasalarla yetersiz entegrasyonu, tokenize kredinin büyümesinin önündeki başlıca engeller olarak belirledi. Kredi portföylerinin blok zincirinde temsil edilebilmesine rağmen, ilk yatırımın ötesinde ticareti, finansmanı veya teminat olarak kullanılması genellikle zor olmaya devam ettiğini açıkladı.
Sellers, tokenize varlıkların kredi piyasaları ve yatırım stratejileriyle etkileşime girmesine olanak tanıyan daha fazla birleştirilebilirliğin, yatırımcı talebini artırabileceğini ve ek likidite sağlayabileceğini savundu. Ancak bunun gerçekleştirilmesi için güvenilir varlık değerlemeleri, şeffaf risk bilgileri ve finansman sağlamaya istekli karşı taraflar gereklidir.
Sellers, ihraççılar ve varlık yöneticilerinin tokenize kredi ürünlerini yapılandırmasına ve yönetmesine yardımcı olma konusunda kasa altyapısının rolünü vurgularken, pazar yerlerinin ise bu varlıkları yatırımcılarla buluşturabileceğini belirtti. Sonuç olarak Sellers, sürdürülebilir likiditenin yalnızca teknolojik entegrasyona değil, aynı zamanda yeterli sermaye çekilmesine ve piyasa katılımına da bağlı olduğunu vurguladı.
2027'ye bakıldığında, rapor, kurumsal benimseme ve daha geniş ekonomik uygulamaların bir sonraki büyüme döngüsünü tetikleyeceğini ve altyapıdaki düşüşleri telafi edeceğini öngörmektedir. 7/24 hisse senedi ticareti, genişletilmiş RWA tokenizasyonu ve kurumsal stabilcoin ödeme kanallarının erken benimseme aşamasından ana akım finansal entegrasyona geçişiyle birlikte, toplam gelirlerin önceki yüksek seviyelere geri döneceği tahmin edilmektedir.
Ayrıca, düzenleyici çerçeveler kesinleşmeye başladıkça, kurumsal katılımın toplam piyasa gelirinde baskın bir paya sahip olacağı öngörülmektedir.
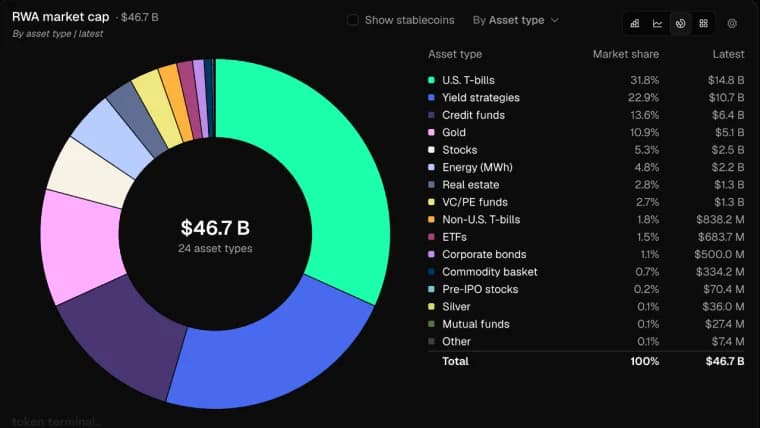
Tokenize edilmiş RWA pazarı, 3 yıl içinde 17,4 kat artarak 46,7 milyar dolara ulaştı; bu büyüme, kredi fonları, altın ve hisse senetleri genelinde yaygınlaştı
Şimdi oku: Ethereum Pazarın Neredeyse Yarısını Elinde Tutarken, Tokenleştirilmiş RWA’lar 46,7 Milyar Dolara Ulaştı

Bu makale yapay zeka kullanılarak İngilizceden çevrilmiştir. Orijinal İngilizce sürüm yetkili kaynaktır; otomatik çeviriler, özellikle hukuki ve düzenleyici terminolojide hatalar içerebilir.
Yazar hakkında
YAZANTerence ZimwaraAuthor/Writer
Terence Zimwara, Afrika makroekonomisi ile dijital finansın kesişiminde uzmanlaşmış, ödüllü bir gazeteci ve yazardır. 2018'den bu yana Bitcoin ve daha geniş kripto para ekosistemi hakkında kapsamlı haberler yapmış; çalışmaları çok sayıda yerel basılı ve çevrimiçi medya kuruluşunda yayımlanmıştır.