По прогнозам, глобальная выручка в сфере блокчейна сократится в годовом исчислении до 100 млрд долларов в 2026 году по сравнению с примерно 140 млрд долларов в 2025 году. Несмотря на спад, сектор DeFi и финансов по-прежнему остается основным источником доходов, на долю которого приходится примерно две трети от общего объема, в то время как доходы от блокчейн-инфраструктуры упали до самого низкого уровня с 2020 года.
Доходы в блокчейне упали на 30 %, но появился новый драйвер роста
АВТОР

ПОДЕЛИТЬСЯ
Ключевые выводы
- В 2026 году DeFi принесла 65 млрд долларов, что составило примерно две трети от общей выручки блокчейн-индустрии.
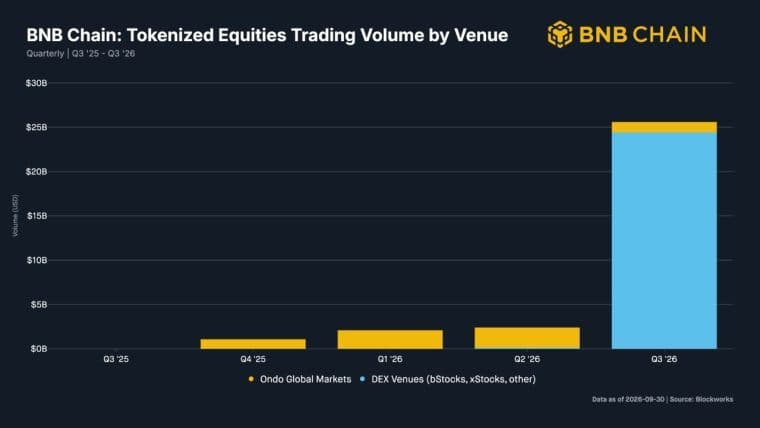
- Объем токенизированных акций Robinhood Chain превысил 13 млрд долларов в третьем квартале, что свидетельствует о растущем внедрении реальных активов (RWA).
- Планы Nasdaq по введению 23-часовой торговли могут ускорить внедрение блокчейна институциональными инвесторами в 2027 году.
DeFi и финансовый сектор доминируют на фоне падения доходов от блокчейна на 30%
Согласно новому отчету 1KX, доходы от блокчейна сократились примерно на 30% в годовом исчислении, что соответствует динамике средней цены биткоина. Хотя прогнозируется, что доходы от блокчейна достигнут 100 млрд долларов, они не дотянут до примерно 140 млрд долларов, зафиксированных в 2025 году. Тем не менее, как и в 2025 году, комиссии, уплачиваемые пользователями как внутри цепочки, так и вне её, составили от 50% до 60% от общей выручки, а остальная часть пришлась на прочие доходы.
Четвертый год подряд лидировала категория «Децентрализованные финансы (DeFi)», доход которой в 2026 году составил 65 млрд долларов, в основном за счет внецепочечных комиссий. Ее доля в выручке в настоящее время составляет две трети от общего объема, что представляет собой значительный скачок по сравнению с 52 % в 2022 году, когда общая выручка превысила 82 млрд долларов. В рамках этой категории на централизованные биржи и площадки для торговли деривативами пришлось 42 % выручки, за ними следуют доходы от резервов стейблкоинов и доходность (29 %), комиссии, уплачиваемые пользователями внутри цепочки (13 %), комиссии за управление активами и связанные с ETF (7 %), а также рынки прогнозов (6 %).
Доходы от блокчейн-инфраструктуры упали до 22 млрд долларов, что является самым низким показателем с 2020 года. Фактические комиссии за транзакции в настоящее время составляют менее 3 % от всех доходов блокчейна. На остальные секторы пришлось 12 млрд долларов, причем лидировали потребительские приложения с долей 9 %.
Внедрение блокчейна институциональными инвесторами не поддается общему снижению доходов
Между тем, вопреки общему спаду на рынке, доходы, связанные с внедрением на институциональном уровне и экономическим использованием, выросли и составили 30 % от общих доходов блокчейна — при этом в третьем квартале доходы от экономического использования впервые превысили доходы от инфраструктуры. Только за первое полугодие 2026 года доходы от экономического внедрения выросли на 2,9 млрд долларов по сравнению с аналогичным периодом прошлого года.
Этот рост был обусловлен резким увеличением комиссий в секторе коммунальных услуг на 1,6 млрд долларов. В эту сумму вошли 1,4 млрд долларов от рынков прогнозов, доходы которых выросли с практически нулевого уровня в прошлом году до примерно 4 млрд долларов в этом году, а также 200 млн долларов от кредитных карт, торгового финансирования и других платежных решений. По данным Boston Consulting Group, в 2025 году на долю предприятий приходилось примерно 60 % переводов в стабильных монетах, и хотя рост предложения стабильных монет в последнее время приостановился, объемы платежей достигли рекордных значений.
Среди дополнительных факторов роста — 1,1 млрд долларов от расширения токенизации реальных активов (RWA) и связанных с этим комиссий за торговлю и кредитование, а также рост на 250 млн долларов комиссий за эмиссию стейблкоинов и доходов от резервов — что остается крупнейшей отдельной составляющей общей экономической выручки с тех пор, как Федеральная резервная система начала повышать процентные ставки в 2022 году.
Торговля RWA стремительно растет по мере укрепления позиций токенизированных акций
Объем торговли RWA значительно ускорился, принеся, по оценкам, 1 млрд долларов в виде комиссий за торговлю в первом полугодии 2026 года при средней ставке комиссии в 7 базисных пунктов. В третьем квартале на RWA пришлось 18 % всего объема бессрочных контрактов, при этом токенизированные акции составили 55 % этого объема — обогнав золото, лидировавшее в прошлом году, — а среди сырьевых товаров лидировали бессрочные контракты на нефть. Листинги до IPO также стали новым классом активов, во главе с SpaceX.
Аль-Куреши, генеральный директор и соучредитель Black Lake Digital Markets, объяснил рост объемов торговли RWA, несмотря на падение цен на криптовалюты, различиями в экономических факторах, определяющих динамику этих двух рынков. Он пояснил, что активность на рынке RWA часто связана с показателями и доходностью базовых активов, в то время как оценки криптовалют, как правило, отражают более широкие представления о валютном риске, инфляции и спекулятивном спросе.
«Объемы торговли RWA привязаны к реальным активам, которые во многих случаях определяются доходностью. Цены на криптовалюты, по сути, являются выражением рыночных оценок риска дефолта, инфляции и новизны. Эта ортогональность сохраняется до тех пор, пока ситуация остается относительно стабильной», — сказал Куреши.
Он сравнил взаимосвязь между рынками реальных активов и криптовалютами с взаимосвязью между казначейскими облигациями США и долларом США, отметив, что эти два рынка могут двигаться независимо друг от друга до тех пор, пока значительные изменения в финансовых условиях не приведут к сближению их динамики.
«Например, расширение спредов по казначейским облигациям или увеличение крутизны кривой доходности может указывать на массовый отток средств из валюты, или наоборот», — пояснил Куреши.
Химаншу Сахай, соучредитель и директор по доходам компании Arch Lending, заявил, что торговля RWA предоставляет инвесторам доступ к рынкам с собственными факторами, влияющими на цены, что позволяет спросу оставаться устойчивым даже во время спадов на криптовалютном рынке. Сахай добавил:
«Следующее, на что стоит обратить внимание, — это то, перенесется ли эта активность в сферу кредитования. Когда люди смогут не только торговать этими активами, но и брать под них кредиты, они станут гораздо более полезными».
Внедрение RWA быстро расширялось на фоне ключевых рыночных сдвигов и изменений в регулировании. Объем токенизированных акций на Robinhood Chain превысил 13 млрд долларов в третьем квартале, причем более 70 % этой торговли приходилось на время, когда американские фондовые биржи были закрыты. По всем блокчейнам объем спотовых торгов достиг примерно 50 млрд долларов.
Внедрение токенизированных кредитов институциональными инвесторами станет движущей силой восстановления выручки к 2027 году
Между тем Коллин Селлерс, вице-президент по решениям в Nuva Labs, назвал ограниченный доступ к капиталу и недостаточную интеграцию с более широкими финансовыми рынками основными препятствиями для роста токенизированного кредитования. Он пояснил, что, хотя кредитные портфели могут быть представлены в блокчейне, их зачастую по-прежнему сложно торговать, финансировать или использовать в качестве залога за пределами первоначальных инвестиций.
Селлерс утверждал, что более широкие возможности комбинирования, позволяющие токенизированным активам взаимодействовать с кредитными рынками и инвестиционными стратегиями, могут расширить спрос со стороны инвесторов и раскрыть дополнительную ликвидность. Однако для достижения этой цели необходимы надежные оценки активов, прозрачная информация о рисках и контрагенты, готовые предоставить финансирование.
Он подчеркнул роль инфраструктуры хранилищ, помогающей эмитентам и управляющим активами структурировать токенизированные кредитные продукты и управлять ими, в то время как торговые площадки могут связывать эти активы с инвесторами. В конечном итоге Селлерс подчеркнул, что устойчивая ликвидность зависит не только от технологической интеграции, но и от привлечения достаточного капитала и участия рынка.
В перспективе до 2027 года в отчете прогнозируется, что внедрение институциональными инвесторами и более широкое применение в экономике станут движущей силой следующего цикла роста, компенсируя сокращение инфраструктуры. Прогнозируется, что общая выручка вернется к прежним максимумам по мере того, как круглосуточная торговля акциями, расширение токенизации активов, взвешенных по риску (RWA), и институциональные платежные системы на основе стейблкоинов перейдут от этапа раннего внедрения к массовой финансовой интеграции.
Кроме того, по мере доработки нормативно-правовой базы ожидается, что доля институциональных участников в общей выручке рынка станет доминирующей.
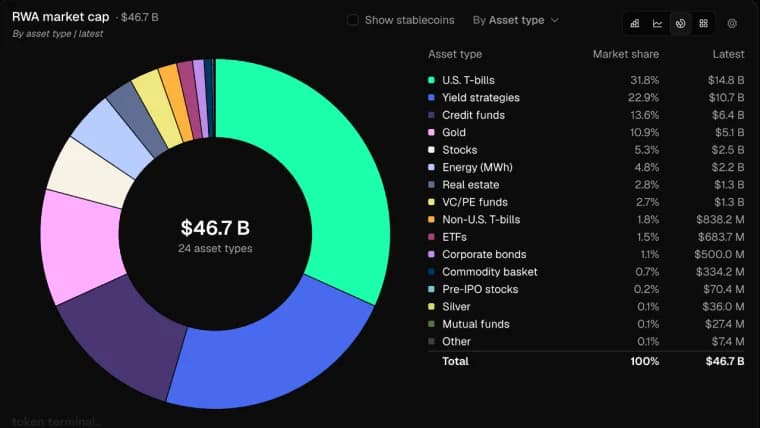
Рынок токенизированных реальных активов (RWA) вырос до 46,7 млрд долларов, увеличившись в 17,4 раза за 3 года, причем рост наблюдается во всех сегментах: кредитных фондах, золоте и акциях
Читать: Объем токенизированных активов реального мира (RWA) достиг 46,7 млрд долларов, при этом на долю Ethereum приходится почти половина рынка

Эта статья была переведена с английского языка с помощью искусственного интеллекта. Оригинальная версия на английском языке является авторитетным источником; автоматические переводы могут содержать неточности, особенно в юридической и нормативной терминологии.
Об авторе
АВТОРTerence ZimwaraAuthor/Writer
Теренс Зимвара — отмеченный наградами журналист и автор, специализирующийся на пересечении африканской макроэкономики и цифровых финансов.